自社ローンは怖い?やばいといわれる7つのデメリットと対処法を解説

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.10.08

自社ローンとは、中古車販売店などが車の購入費用を立て替えてくれる独自の分割払いのことです。金利がかからず審査に通りやすいため、一般的なカーローンを組めない方でも利用しやすいといわれています。
しかし、「怖い」「やばい」「やめたほうがいい」といった声を耳にすることもあり、利用を迷ってしまうかもしれません。
そこで、自社ローンの仕組みや利用者の体験談などから、なぜ自社ローンは怖いと言われているのかを紐解いていきましょう。また、自社ローンに金利がないからくりや、中古車が中心となる車選びの注意点、自社ローンのメリット・デメリットについて解説します。
【この記事のポイント】
✔ 自社ローンが怖い・やばいと言われる理由は、手数料の上乗せや車の引き揚げのリスク
✔ 自社ローンで購入できる車は中古車が中心のため、車両の状態や総支払額の確認が大切
✔ 自社ローンの利用は怖いという方には、月額払いで安心して車に乗れる方法がおすすめ
目次

自社ローンは怖い?実際に利用した方の体験談
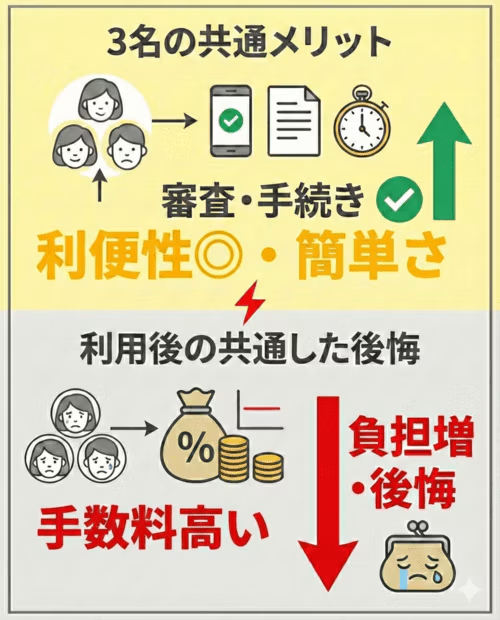
自社ローンは怖いというイメージがありますが、実際の利用者はどのように感じているのでしょうか。
自社ローンを利用して良かった点、後悔した点などについて伺った、利用者3名の体験談*を紹介します。

30代前半・パート・女性(兵庫県)

20代後半・会社員・男性(神奈川県)
自社ローンで新車のアクアを借入額150万円、返済期間5年で購入しました。頭金50万円を支払い、月々の支払額は25,000円です。他社と比べるのが面倒だったため自社ローンを選びましたが、手続きが簡単だった点は良かったものの、手数料が高かったことと、車が担保になったことは後悔しています。ただ、面倒くさがりの人には自社ローンはおすすめだと思います。

50代前半・パート・女性(愛媛県)
5年落ち・走行17,000キロの軽自動車ミラを、借入額50万円、返済期間5年で自社ローンを利用して購入しました。頭金20万円を支払い、月々の支払額は9,200円です。自社ローンは手数料が高いイメージがあり気は進みませんでしたが、中古車屋に勧められたことと、急遽車が必要になったため利用しました。審査が早かった点は良かったのですが、別に所有しているプリウスの銀行ローンと比べて総支払額が高くなったことを後悔しています。
3名とも「審査の通りやすさ」や「手続きの簡単さ」といった利便性をメリットに挙げる一方、利用後は共通して「手数料の高さ」に後悔していることがわかります。
*チャット調査ツール「Sprint」にて、2023年3月7日に「自社ローンを利用して車を購入し、後悔したことのある方」を対象として行ったインターネット調査を基に、カルモマガジン編集部がまとめています
月々定額で、総支払額がはっきりわかります
カーリースカルモくんは、ローン審査に落ちた方でも新車を持てる人気のサービスです。頭金0円・月々定額なので、体験談のように手数料で総支払額が想定より高くなる心配がありません。
審査が不安な方は、まずは「お試し審査」がおすすめ。仮の車種でお試し審査後、車種やプランを変更できます。もちろん、キャンセルも可能です。
オンラインから3分ほどで申し込め、最短翌日には結果がわかりますので、気軽にお試しください。

※審査通過後のキャンセルも可能です
自社ローンは怖い・やばいと言われる7つのデメリット
自社ローンは審査に通りやすいというメリットがある一方で、いくつかのデメリットやリスクがあることから「怖い」「やばい」「やめたほうがいい」と言われることがあります。
自社ローンの利用を検討する前に、以下の7つのデメリットから、どのようなリスクがあるのかを正しく理解しましょう。
販売店が限られ、選べる車は中古車が中心
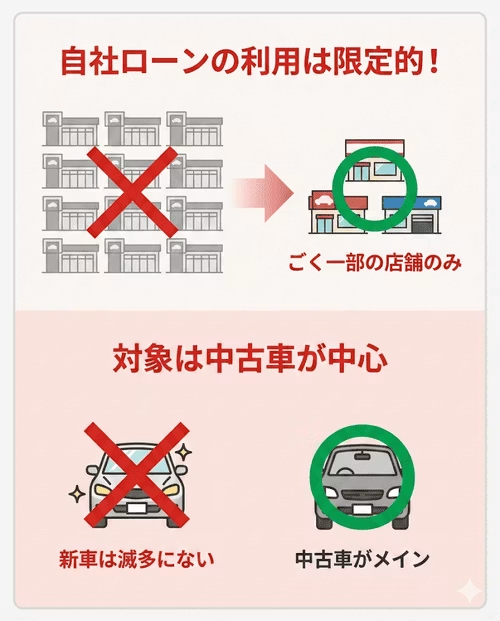
そもそも自社ローンを扱っているのはごく一部の販売店に限られています。そのうえ、利用できる車も中古車が中心で、新車を購入できるケースは滅多にありません。
また、自社ローンの利用限度額はほかのローンに比べて低く設定されているケースが多く、高額な車の購入には利用しにくいため、年式が古かったり修復歴があったりする中古車や、軽自動車などの安価な車種しか選べないこともあります。
車がきちんと整備されていない可能性がある
自社ローンで購入できる車は中古車がほとんどですが、販売店によっては整備をきちんと行わずに販売しているケースもあるようです。
整備が不十分な車は、故障やトラブルにつながりやすく危険です。実際、そのような自社ローンで購入した中古車でトラブルを体験した方の口コミから、自社ローンは「怖い」「やめておけ」といったイメージが広がっていると考えられます。
また、中古車は新車に比べて保証期間が短い傾向があるうえ、購入後の故障対応などで出費がかさみ、長期的には想定より高くついてしまうケースもあります。
中古車を自社ローンで購入する際には、車両の状態や整備状況をしっかりと確認しましょう。
手数料や保証料が上乗せされる
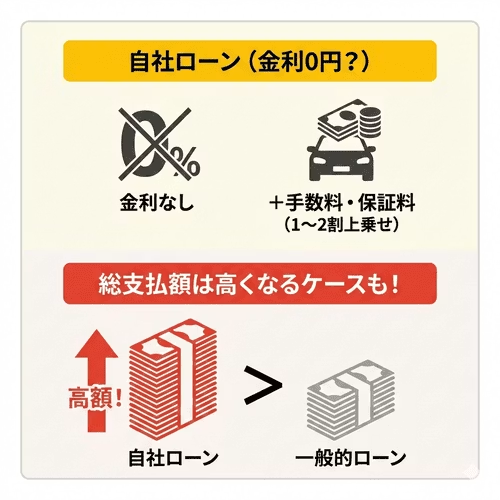
金利ゼロをメリットとしてうたう自社ローンは多いですが、本来貸付けではない自社ローンに金利がかからないのは当然です。
ただし、金利の代わりに手数料や保証料として車両本体価格の1~2割程度の金額を上乗せする販売店がほとんどで、これらを含めた総支払額では、金利のかかる一般的なカーローンよりも高額になるケースもみられます。
手数料や保証料が車の販売価格にあらかじめ含まれていることもありますが、ほとんどの場合は自社ローン契約時に上乗せして請求されるため、想定よりも高額になりやすいことがイメージダウンにつながっているのです。
月々の支払額が高くなりやすい
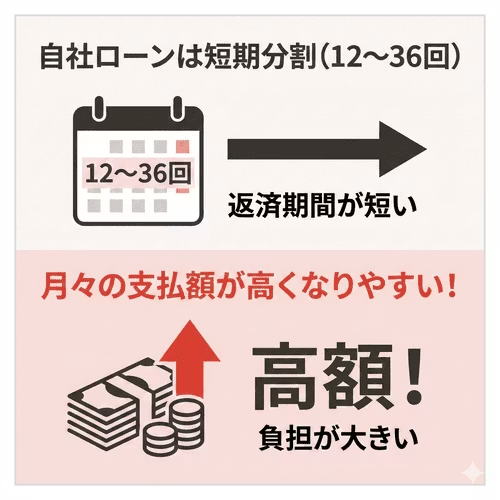
一般的なカーローンでは、車両本体価格を36~120回と長期にわたって分割して返済するため、月々の負担を抑えられます。
一方、自社ローンは販売店が独自に費用を立て替えるという性質から、分割回数が12~36回程度と短期になる傾向があり、月々の支払額が高額になりやすいのです。
このことから、自社ローンを利用できても、月々の負担が大きくなることがあるでしょう。そのため、毎月の支払いに追われる印象が強くなり、自社ローンの怖さにつながっていると考えられます。
保証人や保証会社の利用を求められる可能性がある
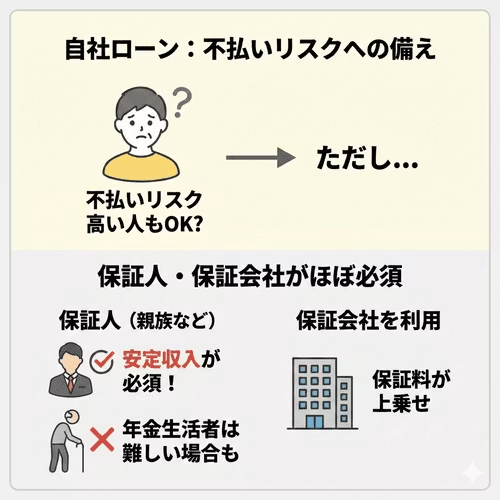
自社ローンは不払いリスクの高い方にも門戸を広げる代わりに、支払いが延滞した場合に備えて保証人や保証会社の利用を求めることがほとんどです。保証人は親族に依頼するのが一般的ですが、安定した収入があることが必須条件なので、年金生活者などでは不十分な場合があります。
保証人を立てられない場合は保証会社を利用することになりますが、この場合は保証金が上乗せされることになります。
車を引き揚げられる可能性がある
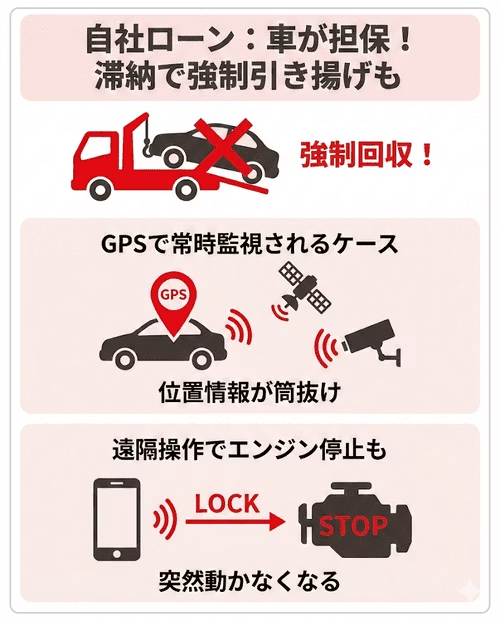
自社ローンでは、車を担保としている場合が多く、利用者が支払いを滞納すると強制的に車を引き揚げられる可能性があります。
返済が滞った際、すぐに車を差し押さえられるように、車にGPSをつけたり、エンジンがかからなくなるように遠隔制御できる装置をつけたりしているケースもあります。GPSが装着された車では、販売店に位置情報を把握されることに、抵抗を感じる方も少なくありません。
なお、差し押さえ時の車の状態によっては原状回復費を請求される可能性があり、予想外の出費となることもあります。また、車の名義が販売店側にあることから、契約者が毎月滞りなく支払いをしていても、販売店が倒産してしまうと資産として車を引き揚げられるリスクもあります。
このように、一般的なカーローンとは異なる注意が必要なことで、怖いというイメージが生じていると考えられるのです。
分割払いをしているあいだは車の所有権を持てない
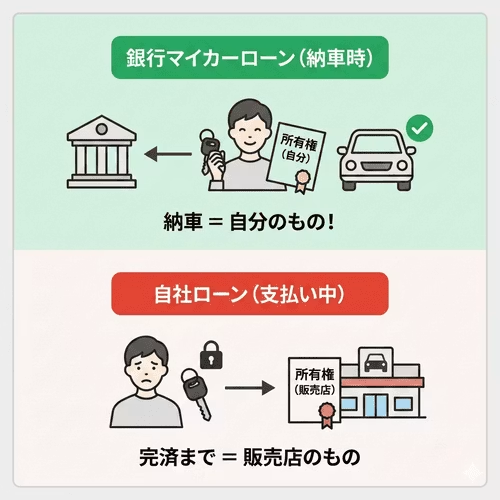
銀行などのマイカーローンで購入した車は、納車された時点で購入者の所有物となります。しかし、自社ローンで購入した車は、利用者が支払いを終えるまでは所有権が販売店側にあり、利用者が所有権を持つことはできません。
所有権のない車を勝手に売却することはできないため、自社ローンの支払いを終えるまで車の乗換えができない点もデメリットといえるでしょう。
自社ローンの3つのメリット
前述したように、自社ローンには怖いといったイメージにつながるデメリットがあります。一方で、自社ローンには次のようなメリットもあります。
金利がない
貸付けではない自社ローンには、金利が発生しません。そのため、変動金利型のローンのように、返済中の負担が変わる心配がなく、総支払額がわかりやすいことはメリットといえるでしょう。
これに対して、銀行やディーラーのカーローンでは、金利が総返済額に大きな影響を与えるため、できるだけ金利の低いものを選んだり、借入期間を短くしたりするといった対策をとることが一般的です。
ただし、多くの販売店では、金利の代わりに手数料や保証料が上乗せされます。「金利がない=総額が安い」とは限らないため、金利ゼロという言葉だけで判断せず、手数料を含めた総支払額で比較することが大切です。
カーローンに比べて審査に通りやすい
他社での借入れがある方や、過去に借金を滞納していて信用情報に不安がある方は、カーローンの審査に通りにくいとされています。しかし、自社ローンの審査では、信用情報機関への照会を行わないケースが多いため、利用できる可能性が高くなります。
なお、審査基準は販売店によって異なり、収入や勤務先を書類によってチェックするケースや、販売店と直接面談を行って決めるケースなどさまざまです。
絶対に審査に通るというわけではありませんが、銀行やディーラーのカーローンに比べて、審査のハードルは低いでしょう。
審査申込みから納車までがスピーディー
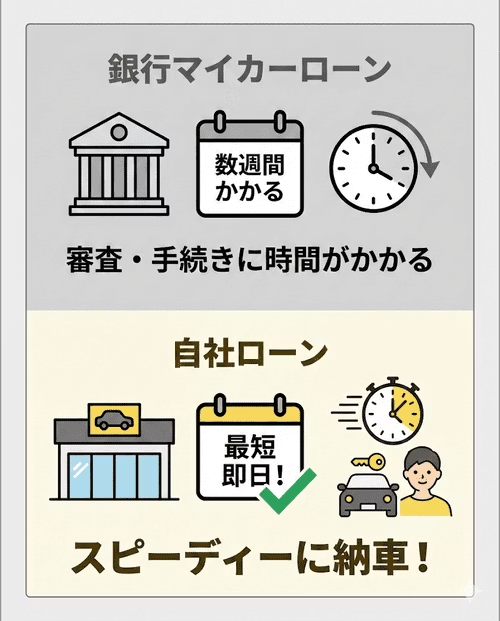
銀行のマイカーローンは、厳正な審査を基に融資が決定されるため、審査申込みから実際にお金が振り込まれて車を購入できるようになるまでに、数日から数週間かかります。
対して自社ローンでは、書類審査の手間や時間が少なく、中古車が中心となることから、早い場合は審査を申し込んだ当日に、車を購入して納車まで完了できることもあります。
なお、ディーラーのカーローンも審査がスピーディーですが、新車の納車までには日数がかかるため、早く車を手に入れるには自社ローンが便利です。
 審査が不安な方はこちら
自社ローンの仕組みと審査に通りやすい理由
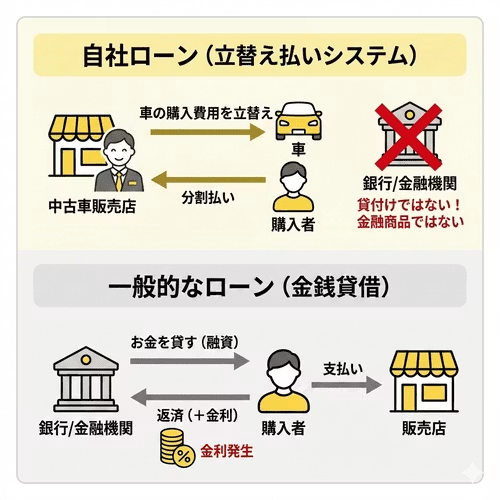
自社ローンは、中古車販売店などが独自に車の購入費用を立て替えてくれる分割払いシステムで、車の購入資金の貸付けではないため、厳密にはローンのような金融商品ではありません。あくまで支払方法のひとつとして、販売店との直接契約を結びます。
審査は信用情報を照会せずに販売店独自の判断で行われる場合が多いことから、過去の金融事故が原因でほかのカーローンを組めない方でも審査に通りやすい傾向があります。
審査に通るかすぐにわかります
カーリースカルモくんは、ローン審査に落ちた方でも新車を持てる人気のサービスです。
審査が不安な方は、まずは「お試し審査」がおすすめ。仮の車種でお試し審査後、車種やプランを変更できます。もちろん、キャンセルも可能です。
オンラインから3分ほどで申し込め、最短翌日には結果がわかりますので、気軽にお試しください。
※審査通過後のキャンセルも可能です
自社ローンに向いている方の特徴
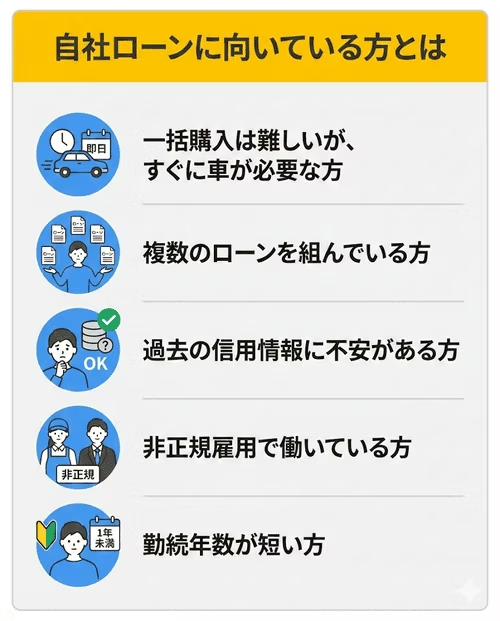
自社ローンはデメリットが多く、利用する際は慎重に検討したいものです。ただし、前述したようにメリットもあるため、以下のような方なら自社ローンの利用がおすすめです。
一括購入は難しいが、すぐに車が必要な方
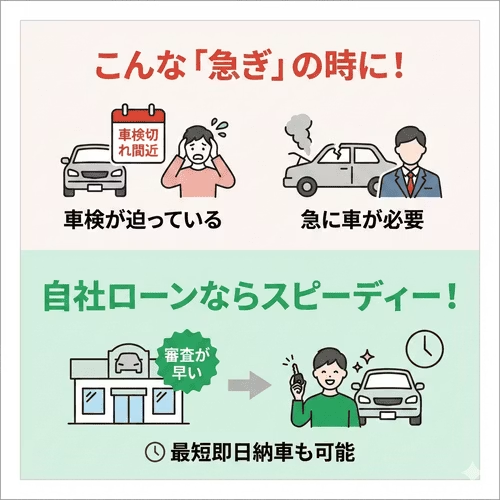
納車を急ぐ場合は中古車を一括購入するのが最も早いですが、まとまったお金を用意できない方にとって、審査申込みから納車までがスピーディーで、場合によっては即日の納車も可能な自社ローンは有効な手段です。
そのため、車検時期が迫って乗換えを急いでいたり、早急に車を手に入れる必要があったりといった車の購入を急いでいる方に向いているでしょう。
ただし、総額で見ると割高になることもある点には注意が必要です。
複数のローンを組んでいる方
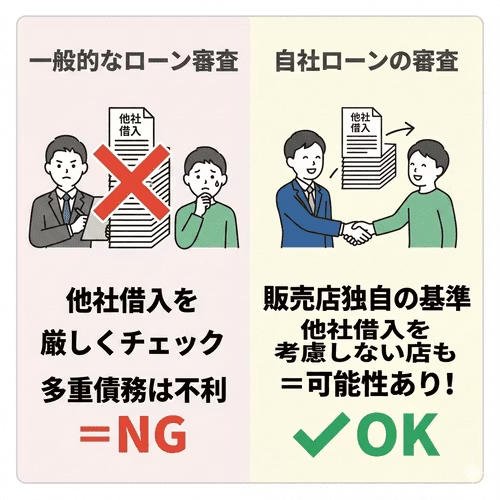
通常、ローンを組む際には、年収に対してすべてのローンを合わせた年間の返済額の割合を示す返済負担率(返済比率)がチェックされます。
審査で基準とされる返済負担率の上限は金融機関によって異なりますが、多くの場合30%程度が目安です。そのため、複数のローンを組んでいると返済負担率が高くなり、カーローンの審査では不利になります。
また、貸金業者からの借入れを原則として年収の3分の1までとする「総量規制」により、消費者金融などからの借入れが多いと新たな借入れが難しくなりますが、貸付けではない自社ローンは対象外です。
自社ローンは販売店独自の審査基準に通過さえすれば利用できるので、ほかのローンの借入額を考慮しない販売店であれば、高額な借入れをしている方でも利用できる可能性があります。ただし、身の丈に合わない借入れは、家計を苦しめることになりかねません。きちんと返済計画を立てて利用しましょう。
過去の信用情報に不安がある方
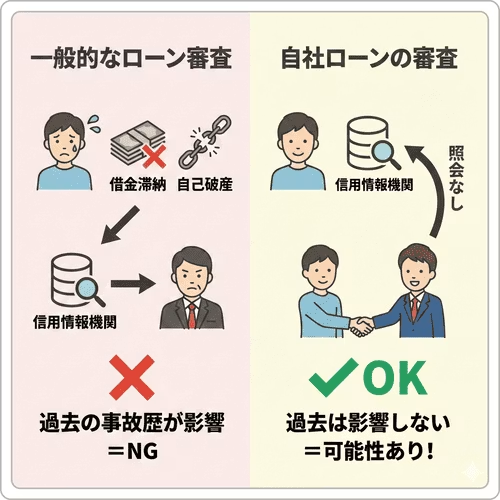
借金の滞納履歴があったり自己破産をしたことがあったりと、信用情報に不安がある方は自社ローンの利用が向いています。なぜなら、信用情報を照会しない自社ローンでは、過去の金融事故歴が審査に影響しないからです。
ネガティブな信用情報が理由でほかのカーローンの審査に落ちてしまった方でも、現在の収入さえ安定していれば利用できる可能性が高いでしょう。
非正規雇用で働いている方
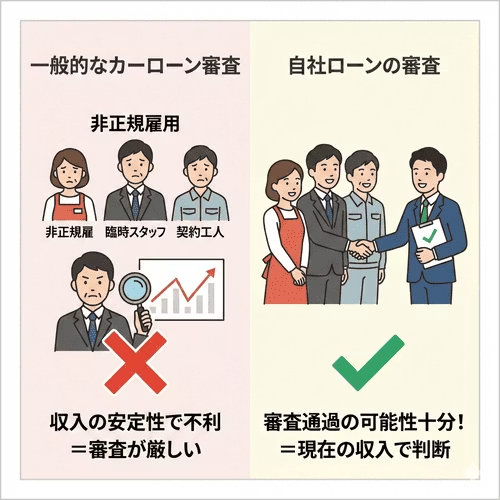
アルバイトやパート、派遣社員など、非正規雇用で働いている方も自社ローンの利用が向いています。一般的なカーローンの審査において、非正規雇用で働いている方は正社員に比べて収入の安定性という面で不利になりますが、自社ローンであれば、審査を通過する可能性が十分にあるからです。
ほかのカーローンに比べて割高になったとしても、車を分割払いで購入することにより収支を安定させられるのは、魅力的といえるでしょう。
勤続年数が短い方
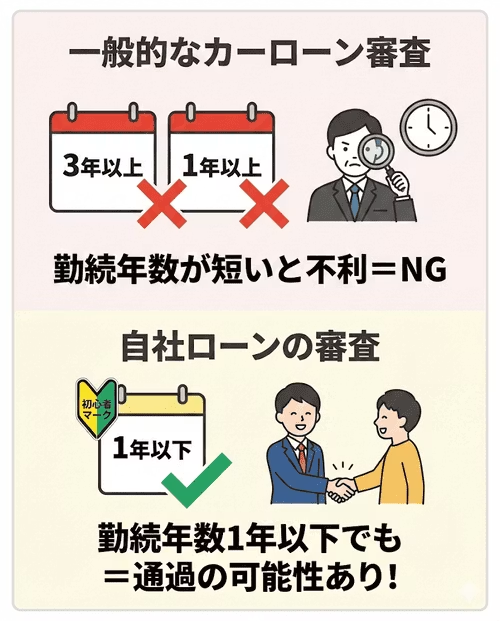
勤続年数が短い方も、自社ローンの利用が向いています。カーローンの審査では、勤続年数が概ね1年以上、審査のきびしいものでは3年以上であることが望ましいとされていますが、自社ローンの審査であれば、勤続年数が1年以下の方であっても通過する可能性があります。
このように、一般的なローンの審査に通るのが難しい方には、自社ローンが向いているでしょう。
自社ローンは怖いと思ってしまう方には、自社ローン以外の方法で車を利用するのがおすすめ
自社ローンを安全に利用するためのポイント
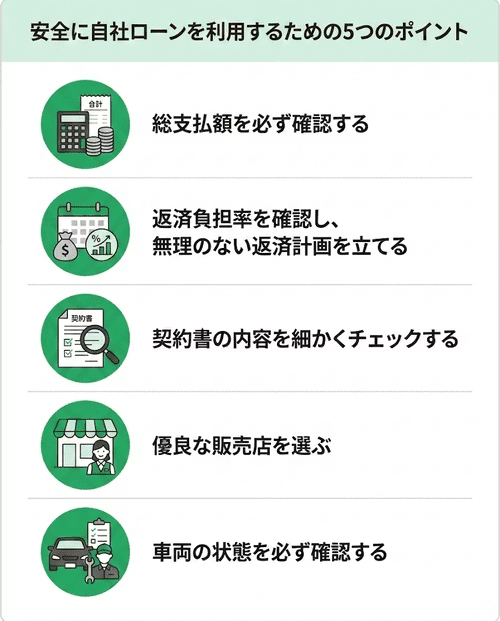
自社ローンは、仕組みを理解して優良な販売店を選べば、安全に利用できます。ここでは、自社ローンを契約する前に、確認すべきポイントをチェックリストでまとめました。
総支払額を必ず確認する
自社ローンでは、車両本体価格だけでなく、手数料や保証料を含めた総支払額を必ず確認することが重要です。
〈チェックリスト〉
□ 車両本体価格だけでなく、手数料・保証料を含めた総額を確認
□ 銀行ローンやカーリースと総額を比較
□ 手数料率が20%以上なら要注意
自社ローンの一般的な手数料は、車両本体価格の10~20%程度です。20%以上の場合は、ほかの選択肢も検討することをおすすめします。
返済負担率を確認し、無理のない返済計画を立てる
無理のない返済計画を立てるためには、年収に対する返済負担率を確認することが大切です。
〈チェックリスト〉
□ 年収に対する返済負担率を計算
□ ほかのローンがある場合は合算して確認
□ すべてのローンの返済額が、年収の30%以内に収まるか確認
一般的に、住宅ローンなどを含むすべてのローン返済の合計が、年収の30%超えると生活を圧迫する可能性が高くなります。ほかのローンの状況も考慮して、無理のない返済額に設定しましょう。
契約書の内容を細かくチェックする
契約前には、契約書の内容を細かく確認することが重要です。特に、以下の項目は必ずチェックしてください。
〈チェックリスト〉
□ 支払い遅延時のペナルティを確認
□ GPS装置・遠隔停止装置の有無を確認
□ 中途解約の条件を確認
□ 契約前にキャンセルした場合の、キャンセル料の有無と金額を確認
□ 保証内容(期間・範囲・有償無償)を確認
販売店によっては、契約前のキャンセルをめぐって、キャンセル料のトラブルになっているケースもあるようです。不明な点があれば、契約前に必ず販売店に質問し、納得してから契約しましょう。
優良な販売店を選ぶ
自社ローンを安全に利用するためには、優良な販売店を選ぶことが最も重要です。
〈チェックリスト〉
□ 実績・口コミを確認
□ 担当者が丁寧に説明してくれるかを確認
□ 質問にきちんと答えてくれるかを確認
インターネットの口コミや評判を確認し、実際に店舗を訪れた際の対応も判断材料にしましょう。
車両の状態を必ず確認する
自社ローンで購入する車は中古車が中心のため、車両の状態を必ず確認してください。
〈チェックリスト〉
□ 整備記録を確認
□ 修復歴を確認
□ 車検までの残り期間を確認
□ 試乗して異常がないか確認
可能であれば、第三者の整備工場で点検してもらうことも検討しましょう。
自社ローンの審査に落ちることはある?
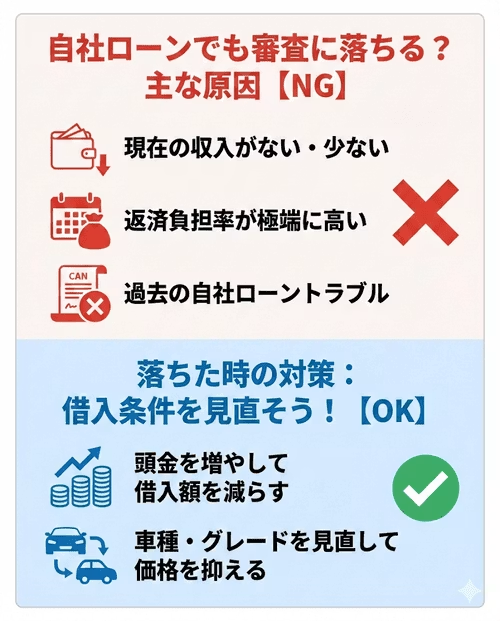
自社ローンは審査に通りやすいですが、絶対に通るというわけではありません。以下の場合は審査に落ちる可能性があります。
〈自社ローンの審査に落ちるおもな要因〉
・現在の収入がない、または極端に少ない
・返済負担率が極端に高い
・過去に自社ローンで支払いトラブルを起こしたことがある
万が一審査に落ちた場合は、借入条件の見直しを検討しましょう。具体的には、頭金を増やして借入希望額を減らすことで、審査のハードルを下げることができます。
もしくは、車種の変更やグレードの調整を行い、車両価格そのものを抑えて借入額を減らすのも有効です。
自社ローン以外で不安なく車に乗れるおすすめの方法
自社ローンは怖いと不安を感じる方は、気楽に新車に乗れる車のサブスク、カーリースを利用するのがおすすめです。
カーリースは、月額払いでマイカー同様に新車に乗ることができます。また、初期費用が不要で、税金などの維持費を月額料金にまとめることが可能です。さらに、メンテナンスプランを利用すれば、車検やメンテナンスの費用も定額にできるため、想定外の出費が発生しにくく、毎月の支払いが安定する点がメリットといえます。
カーリースがなぜ人気なのか、自社ローンとの比較から詳しく見ていきましょう。
カーリースなら定額で安心して好きな新車に乗れる
自社ローンと異なり、カーリースではリース会社が車を購入します。また、料金は、車両本体価格から契約満了時の想定下取り価格である「残価」を差し引いた価格、つまり、車を利用する期間分の金額だけを支払うので、審査対象の金額を抑えやすいのが特徴です。
そのような仕組みから、カーローンの審査に通らなかった方でも利用できたという例があります。
〈自社ローンとカーリースの特徴〉
| 自社ローン | カーリース | ||
|---|---|---|---|
| 車の所有者 | 販売店 | リース会社 | |
| 車の使用者 | 契約者 | 契約者 | |
| 初期費用 | 頭金、税金、登録諸費用など | なし | |
| 月々の費用 | (車両本体価格+手数料・保証料)÷支払回数 ※頭金を支払わない場合 | (車両本体価格-残価+諸費用)÷支払回数 | |
| 維持費 | すべて自己負担 (税金や保険料、メンテナンス費用など) | 定額にできる | |
| 走行距離・ カスタマイズ | 基本的に制限がない | 基本的に制限がある | |
このようにカーリースは、手数料や保証料などで負担が多くなりやすい自社ローンに、不安を覚える方でも安心して利用可能です。
一方、自社ローンと違って、カーリースには走行距離や車のカスタマイズなどに制限があります。気になる場合は、これらの制限がないプランを選びましょう。
カーリースカルモくんなら新車が月々10,000円台から

自社ローンは怖いと感じている方に知ってほしいのが、月額10,000円台からという業界最安水準*の料金で、審査のハードルが低いカーリースカルモくんです。
カーリースは頭金が必要な場合もありますが、カーリースカルモくんでは不要のため、自社ローンと比較して初期費用を抑えることができます。また、ボーナス払いもないため、毎月定額で利用が可能です。
* 調査日と調査概要はコンテンツポリシー参照
お試し審査で審査通過の可能性を事前に調べられる
カーリースカルモくんでは、欲しい車種が決まっていない場合や、まずは審査に通るか確認したいときなどに、「お試し審査」を利用できます。
自社ローンでは車種などを決めてから審査を行いますが、お試し審査では審査を通過しても契約にはならず、後から車種やグレードを選択できます。
審査に通るかどうかを確認できるうえ、審査内容で申込み可能な車種がわかるため、車選びもスムーズに行えるでしょう。
※審査通過後のキャンセルも可能です
カーローンの審査に落ちても車を持てた3名の体験談
カーリースカルモくんには、カーローンの審査に落ちても利用できたという方の声が多数あります。実際にカーローンの審査に落ちた経験を持つ、カーリースカルモくん利用者の体験談を紹介しましょう。
ローン審査は何回か試して無理で…でも相棒である今の車に乗れた
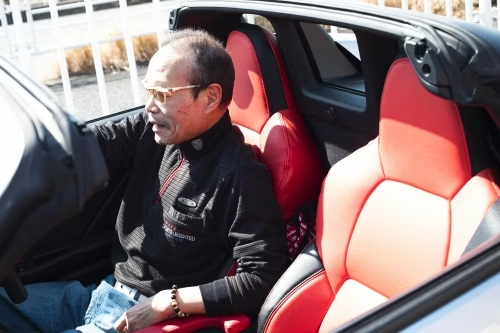
Kさん(60代)・横浜市在住|カーリースカルモくんでホンダ「S660」を契約期間7年でご契約
最後の新車になるかもしれないから、車は妥協して選びたくなかったんです。ただ、僕の場合はローン審査を何回か試したけどやっぱり無理で、難しいかなとあきらめかけていました。
でも、カルモくんに相談したら一応やってみましょうよと言われて、ダメ元で審査に申し込んでみたら通ったんです。カーリースはいろいろなプランがあるけど、カルモくんはちゃんと説明してくれたし、税金も車検もコミコミにできて毎月の支払額が変わることがないから安心して契約できました。相棒と呼べる今の車に乗れているのはカルモくんのおかげです。
審査に不安はあったが、無理なく新車を持ててうれしい!
Iさん(30代)・宮城県在住|カーリースカルモくんでダイハツ「ウェイク」を契約期間11年でご契約
前の車を買うときにカーローン審査に落ちたことがあって、ローンを組むのは難しいかなと思っていたんです。大学時代にクレジットカードの支払いが遅れたことがある程度で、はっきりした原因もわからず、また審査に落ちたらどうしようと不安がありました。
だから、カーリースの審査に受かったって連絡が来たときはうれしかったですね。
ローンも検討したけど、無理なく新車を持てるってことが魅力に感じられてカーリースにしました。ずっと同じ金額を払えばいいだけだから電気代とか電話代と変わりなくて、一括で買うより家計管理がしやすいのはプラスだと思います。
審査に落ちたがどうしても車が必要で、カルモくんで通過できてよかった
Kさん(40代)・川崎市在住|カーリースカルモくんでダイハツ「ムーヴ」を契約期間11年、ゴールドメンテプランでご契約
以前に携帯代を支払い忘れていたことが影響したみたいで、カーローンの審査に落ちてしまったんです。何とか車を手に入れようといろいろな業者を調べていく中で、カルモくんなら審査に通るかもしれないと知って申し込みました。
ほかのカーリースとも比べたけど、カルモくんは車のグレードを上げても料金が高くなりすぎないし、問い合わせの電話でも一つひとつ丁寧に説明してくれる安心感が決め手でしたね。審査も無事通って、希望どおり新車のムーヴに乗れました。新車だから燃費も良いし、思っていた以上に満足しています。
自社ローンが怖いなら、長く安心して乗れる方法も検討を
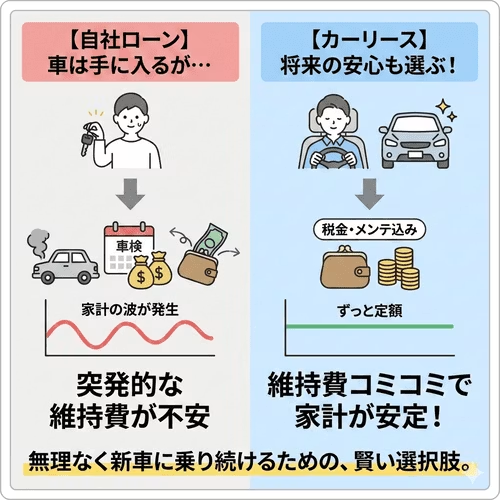
自社ローンは、事情があってローンが組めない方にとって、車を持つための頼れる選択肢のひとつです。ただし、車は「手に入れること」がゴールではありません。
長く乗り続けるには、突発的な故障や車検といった維持費とも付き合っていく必要があります。
もし、将来の出費に対する不安を少しでも減らしたいなら、カーリースも検討してみてはいかがでしょうか。
カーリースカルモくんなら、税金を含む定額の月額料金に、メンテナンスプランをつければ車検やメンテナンス代もまとめることができ、家計の波をなくして無理なく新車に乗り続けられます。まずは広く情報を集めて、ご自身にとってベストな選択を検討してみてください。
 あなたにおすすめの記事
※この記事は2026年1月時点の情報で制作しています
よくある質問
- Q1自社ローンは怖い、やばいと言われるのはなぜ?
A:自社ローンが怖い、やばいなどと言われるおもな理由は、中古車の整備が不十分なケースがある、金利がない代わりに手数料・保証料が上乗せされ総支払額が高くなりやすい、支払いが滞ると車を引き揚げられるリスクがあるといったデメリットがあるためです。自社ローンのメリット・デメリットを理解してから利用を検討しましょう。
- Q2自社ローンに向いているケースは?
A:一括購入はできないけれどすぐに車が必要な方や、ほかのローン審査に通りにくい理由がある方に向いています。例えば、複数のローンを組んでいる、信用情報に不安がある、非正規雇用で働いている、勤続年数が短いなどにあてはまる項目がある方は、自社ローンを利用することで車を購入できる可能性が高まるでしょう。
- Q3自社ローンは怖いと感じるが、ほかに車を持つ方法はある?
A:カーリースがおすすめです。残価設定により審査対象額を抑えやすいため、カーローンの審査に通らなかった方でも利用できたという例が多数あります。初期費用が不要なうえ、メンテナンスプランを利用すれば車検などの維持費も含めた月額払いにできるため、車の状態や月々の支払額の高さを理由に自社ローンは怖いと感じる方でも、安心して利用できます。
- Q4自社ローンの利用は恥ずかしい?
A:自社ローンの利用は、恥ずかしいものではありません。中古車販売店が提供する正規の支払方法のひとつで、信用情報に不安がある方や急いで車が必要な方などに利用されています。ただし、手数料の上乗せで総支払額が高くなりやすいため、世間体よりも契約条件をよく確認して判断することが大切です。
- Q5自社ローンの車にはGPSがつけられる?
A:販売店によっては、支払いが滞った際にすぐ車を引き揚げられるよう、GPSや遠隔でエンジンを停止できる装置を車に取り付けるケースがあります。取付けの有無や条件は契約内容によって異なるため、契約前に契約書で必ず確認しましょう。



自社ローンを利用して、走行30,000キロのプリウスαを借入額300万円、返済期間10年で購入しました。頭金はなく、月々の支払額は28,000円です。勧められるがままに自社ローンの契約をしました。利用前は「手数料が高い」「審査に通りやすい」というイメージを持っていましたが、実際に利用して審査に通りやすかったことは良かった点です。ただ、やはり手数料が高かった点は後悔しています。