自己破産後に車を購入できる?時期やローンの注意点と車を所有する方法

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.11.13

自己破産をするとローン審査に通りにくくなり、もう車を持てないのではないかと不安を感じる方も少なくないでしょう。自己破産後、所有している車がどうなるのか、新たにローンで車を買えるのかは、車が生活に欠かせない方には大きな問題です。
そこで、自己破産後に車を購入できるタイミングや、ローン審査に向けた対策、注意点について解説します。併せて、所有している車への自己破産の影響と、月々払いで無理なく車を持てる方法も見ていきましょう。

【この記事のポイント】
✔ 自己破産後、約5~7年経てばローンで車を購入できるケースが多い
✔ 自己破産後でも現金一括購入であればすぐに車を持てる
✔ ローンで車を持てない場合も、分割払いで車に乗れる方法がある
目次
自己破産後に車の購入や所有はしていいの?
自己破産をすると車を持てなくなる、と思い込んでいる方も少なくありません。しかし、購入や所有そのものが一律に禁止されているわけではなく、現金で買うかローンで買うかで条件が分かれます。新しく車を持つ場合と、自己破産前からある車を残せる場合に分けて見ていきましょう。
自己破産後に新しく車を購入して所有することは可能
〈現金一括購入とローン購入の違い〉
| 項目 | 現金一括購入 | ローン購入 |
|---|---|---|
| 審査 | 不要 | あり |
| 購入できる時期 | 自己破産の免責確定後から可能 | 事故情報が残っているあいだは難しい傾向 |
| 負担 | 車両本体価格や諸費用をまとめて用意する必要がある | 月々に分けて支払えるが金利がかかる |
自己破産後でも、新しく車を購入して所有できます。ただし、上の表のように、購入方法によって車を持てる時期と負担が異なります。
現金一括であれば、審査が不要なため、自己破産直後でも購入できます。自己破産が影響するのはローン審査であり、運転免許や物品の購入が制限されるわけではないからです。また、自己破産の手続き完了後に得た財産が処分されることもありません。
一方のローン購入は、信用情報機関に事故情報が残っているあいだは、審査の通過が難しい傾向があります。
なお、自己破産の手続きが終わっていない時期は扱いが異なる場合があります。
月々払いで手軽に車を持てます
車の現金一括購入には、諸費用を含めてまとまった費用がかかります。「カーリースカルモくん」なら、初期費用0円、月々10,000円台から新車を持てます。ローン審査に落ちた方の利用実績も多数の人気サービスです。
カルモくんでお得に車を持てるか、下の「お試し審査」で簡単に試せます。通過が難しい場合も、自社審査のカーリースや自社ローンなど、車を持てるほかの選択肢の相談が可能です。まずは下のボタンから気軽にチェックしてみましょう。

自己破産前からある車は条件によって所有可能
自己破産前から持っている車は、ローンの残りの有無と車の価値によって、手元に残せる場合があります。
〈車の状況別の扱い〉
| 車の状況 | 扱い | 補足 |
|---|---|---|
| ローンが残っている | 原則、引き揚げの対象 | 所有権がローン会社にあることが多く、車の価値にかかわらず引き揚げられる。銀行のカーローンなど所有権が本人にある場合は、価値によって手元に残せる可能性もある。 |
| 残債なしで、車の価値が20万円を超える | 原則、処分の対象 | 通院や介護などのやむをえない事情があれば、裁判所の判断で手元に残せる可能性もある。通勤での利用は基本的に認められない。 |
| 残債なしで、車の価値が20万円未満 | 手元に残せる | 査定書があれば残せる。査定を受けない場合でも、初年度登録から普通車で6年、軽自動車で4年が経過していれば、価値の低い車とみなされ、残せる可能性がある。 |
表のとおり、判断の分かれ目は、ローンの残債があるかどうかと車の価値が20万円を超えるかどうかです。査定方法や運用は地域によって異なるため、詳しくは弁護士や司法書士に確認しましょう。また、車を手放したくないからといって、ローンの一括返済や名義変更を行うことは認められていません。
自己破産後でもローンで車を購入できる?

自己破産をすると、信用情報機関に事故情報として登録されます。自己破産の記録が残っている状態では、ローンで車を購入しようとしても審査に通りにくいのが一般的です。とはいえ一生そのままというわけではなく、条件を満たすことで自己破産後でもローンを組める可能性があります。まずは、ローンを組めるようになる条件とはどのようなものなのか解説します。
車のローンの審査基準は公開されていませんが、一般的に滞りなく返済できる安定した収入があるか、また社会的信用力がチェックされます。
自己破産後でもローンで車が購入できる
自己破産などの事故情報は、「CIC(株式会社シー・アイ・シー)」「JICC(日本信用情報機構)」「KSC(全国銀行個人信用情報センター)」という3つの信用情報機関に記録されます。銀行や信販会社はローンの申込みがあると、まずこの信用情報機関に登録されている情報をチェックします。このとき自己破産の記録が残っていると「返済能力がない」とみなされてしまうため、ローンの審査に通りにくくなってしまうのです。
ただし、自己破産の記録は永久的に保存されるものではありません。信用情報機関から情報が消えれば、ローンの審査をパスして車を購入できる可能性があります。
自己破産の記録が保存される期間
〈信用情報の保存年数〉
| 申込・照会の記録 | 延滞など返済状況の記録 | 債務整理・自己破産の記録 | ||
|---|---|---|---|---|
| CIC | 照会日から6ヶ月 | 契約期間中および契約終了後5年 | 延滞・破産などの異動情報は、クレジット情報として契約期間中および契約終了後5年 | |
| JICC | 照会日から6ヶ月以内 | 契約継続中および契約終了後5年以内* | 債務整理・強制解約・破産申立の事実は、契約継続中および契約終了後5年以内* | |
| KSC | 照会日から6ヶ月(会員への提供期間) | 契約期間中および契約終了日から5年を超えない期間 ※未完済の場合は完済日から5年を超えない期間 | 破産・民事再生は、官報に公告された決定日から7年を超えない期間 | |
※2026年11月時点の情報
* 2019年10月1日以降に契約した個人の場合
自己破産をした記録が保存される年数は、各機関によって異なります。一般的には5~7年であり、自己破産後に車のローンを利用したい場合は、最低でも表のなかで最も短い期間が過ぎてからでないと審査に通りにくいといえるでしょう。
自分の信用情報がどうなっているのか、気になる方も少なくないでしょう。個人の信用情報は情報開示請求をすることで確認できます。リセットされているかどうかを知りたいときは、情報開示請求の手続きを取りましょう。請求は誰でもできますが、所定の手数料がかかります。
ローンを組まなくても車を持てる!
初期費用0円、月々10,000円台から新車を持てる今話題のサービスなら、ローン審査に落ちたのに車を持てたという方が多数います。その方法を利用できるか、まずは下のボタンから簡単にチェックしてみませんか。申込みは3分程度の入力で完了し、通常翌営業日には結果がわかります。お気軽にどうぞ。
自己破産後、車のローン購入が難しいときに検討したい方法
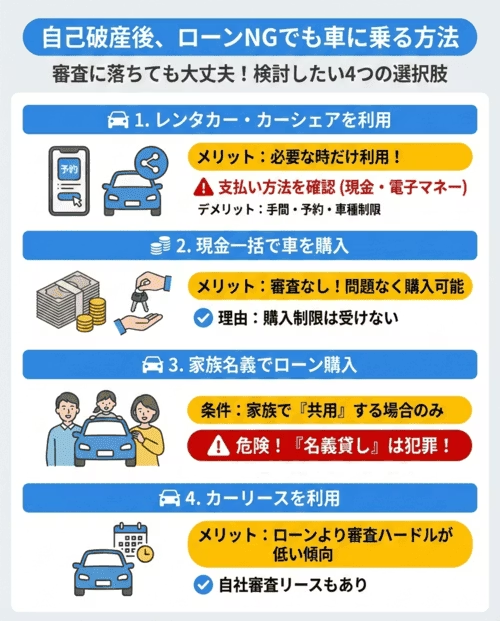
自己破産で車が没収されたり、ローンが組めなくなったりしても、車に乗れなくなるわけではありません。自己破産をしてブラックリストに載っている期間中や、ブラックリストから情報が消えた後、車を必要としているのにローン審査に落ちたという場合に利用できる方法をご紹介しましょう。
レンタカーやカーシェアリングを利用
車の使用頻度が限られている場合は、レンタカーやカーシェアリングを利用しましょう。自己破産によってクレジットカードが使えなくなった場合は、現金や電子マネーといった別の支払方法が利用できるかどうかを事前に確認しておくことをおすすめします。
レンタカーやカーシェアリングは、使いたいときだけ利用できるのがメリットです。一方でその都度、車のある場所に行かなければならず手間がかかる、予約が埋まっていると利用できない、希望の車種に乗れない可能性があるなどのデメリットもあります。
現金一括で車を購入
先述のとおり、自己破産後でも現金一括払いであれば車を購入できます。影響を受けるのはローン審査であり、運転免許や物品の購入が制限されるわけではありません。
申請時点で保有している不動産や車などの財産は処分され、債権者への弁済にあてられます。一方、手続き完了後に得た財産は処分の対象になりません。まとまった現金があれば、免責確定後に購入できます。
中古車なら数万円程度から購入できることもあります。ただし、安すぎる中古車は故障しやすいケースも多く、維持費がかさみがちです。年式や走行距離など、状態をしっかり確認しましょう。
家族名義で車をローン購入
自己破産者本人が車のローンを組めなくても、家族の名義でローン購入すれば、車を利用することが可能です。ただし、契約者が使用しない車のローン名義を肩代わりすることは「名義貸し」といって、貸した側も借りた側も罪に問われる可能性があります。家族名義でのローン購入は、家族間で共用する車に限り利用できる手段と心得ましょう。
なお、自己破産で債権者の支払いが免責されても、家族が保証人になっている場合は家族の保証債務は免責されません。この場合は家族に返済責任が移るため、家族名義でのローン購入も難しいでしょう。
カーリースを利用
自己破産から数年経って、事故情報が抹消された後でも車のローンを組めなかった場合は、カーリースを利用するのもひとつの方法です。カーリースとは、リース会社が購入した車を定額制で利用できるサービスのことです。ローンを組む必要がなく、月々の定額料金を支払うだけで好きな新車に乗ることができます。
カーリースを利用するためには審査がありますが、車のローン審査を通過できなかった方がカーリースの審査には通ったというケースも多数あります。残価を引いて料金を出すため、審査対象額を抑えやすいことが理由のひとつです。また、契約期間を長くすれば月々の負担が小さくなり、ローンよりも審査のハードルが低い傾向があります。
さらに、頭金などの初期費用が不要なサービスもあり、大きな出費を避けてカーライフを始められるのも魅力です。
自己破産後に車を購入しなくても分割で乗れるおすすめの方法
自己破産後、5~7年経ってもローン審査に通らなかった、または審査に不安があるという方には、初期費用不要で新車に乗れるカーリースの「カーリースカルモくん」をおすすめします。ローン審査に落ちた経験があってもカルモくんで新車を持てた方は多くいます。
月額料金は、業界最安水準*の月々10,000円台から。この金額には、車両本体価格のほかに車の購入時に必要な各種税金や自賠責保険料、手数料なども含まれています。また、車検費用を月額料金に含められるプランを選択すれば、維持費の大半が定額払いとなり、家計管理をぐっと楽にできます。
安さと充実したサポートにより、サービス開始からの累計申込者数は30万人以上。利用者からも高い評価を得ています。

Iさん(ダイハツ「ウェイク」11年契約)

Kさん(ホンダ「S660」7年契約)
カーローンの審査はいろいろあって何回か試しても無理でした。でも車にはこだわりたかったんです。カルモくんに相談してみたら、まずは審査をやってみましょうと背中を押してもらって、ダメ元で受けてみたら通ったからびっくり。おかげさまでいい車に乗れています。
このように、審査に不安のあった方も満足度高く新車を利用できています。ご紹介した2人のように、車を持てるかどうか、どの車なら利用できるかを確認するために審査を試してみるのもひとつの方法です。
カルモくんの「お試し審査」なら、仮の車種で申し込み、後で車種やプランを変更できるので、ひとまず料金の安い車種で審査通過の可能性を探るのもいいでしょう。結果を基に、審査に通りやすい自社リース・自社ローン、短期リースといった選択肢の相談も可能です。ぜひお気軽にどうぞ。

* 調査日と調査概要はコンテンツポリシー参照
ブラックリストに載っているか確認するには?
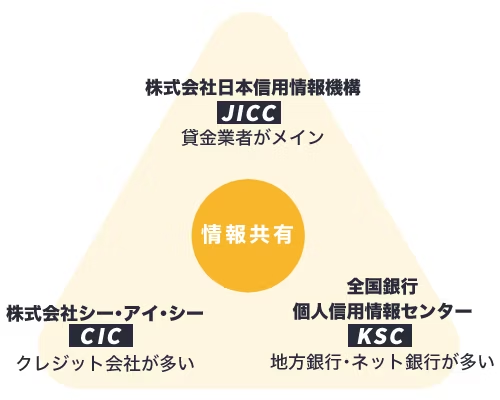
信用情報機関に自己破産の情報が記録されることは、一般的に「ブラックリストに載る」といわれます。とはいえ「ブラックリスト」というリストが実際に存在するわけではありません。事故情報が登録されている状態のことをそう呼んでいるだけです。自己破産の経験がある場合は、ローンを申し込む前に信用情報を確認しておきましょう。
ブラックリストから抹消されるまでの期間や加盟企業は、「CIC」「JICC」「KSC」の3機関それぞれで異なります。以下ではそれぞれの信用情報機関の特徴と情報開示手数料などについて解説します。
〈情報開示の手数料と申込方法〉
| 申請方法 | 開示手数料 | 必要なもの | ||||
|---|---|---|---|---|---|---|
| CIC | 郵送 | 1,500円 ※開示利用券または定額小為替証書で支払い | ・信用情報開示申込書 ・本人確認書類 | |||
| スマートフォン | 500円 | ・マイナンバーカード ・CICに登録されている電話番号 | ||||
| JICC | 郵送 | 2,177円 ※速達は2,511円 | ・信用情報開示申込書 ・郵送開示利用券(コンビニで購入) ・本人確認書類2点 | |||
| スマートフォン | 700円 | ・マイナンバーカード | ||||
| KSC | 郵送 | 2,403円(発券手数料込み) ※コンビニで購入する本人開示・申告手続利用券の金額 | ・登録情報開示申込書 ・本人開示・申告手続利用券 ・本人確認書類2種類 | |||
| パソコン スマートフォン | 800円 | ・マイナンバーカード ・SMSが使える携帯電話 | ||||
※2026年11月時点の情報
なお、郵送で開示を依頼する場合は、郵送手数料などが別途かかります。また、窓口は休止しているケースもあるので注意しましょう。
CICの特徴と手続き方法
CIC(指定信用情報機関)は、信販会社やクレジットカード会社、消費者金融などで登録された信用情報を取り扱っています。携帯電話事業者や百貨店なども加盟しているため、保有している信用情報が多いのが特徴です。情報開示を請求する場合は、CICから行うと効率よく進められます。
JICCの特徴と手続き方法
JICC(日本信用情報機構)は銀行から信販会社、消費者金融まで、幅広い金融機関が加盟しているのが大きな特徴です。ただし銀行はほとんどが地方銀行やネット銀行で、全国に支店を構えているようなメガバンクは加盟していません。
KSCの特徴と手続き方法
KSC(全国銀行個人信用情報センター)の特徴は、メガバンクや地方銀行、ネット銀行といった銀行が加盟している点です。また、信用金庫や信用組合、農業協同組合なども加盟しています。
自己破産後、車のローンを申し込むまでに準備しておきたいこと
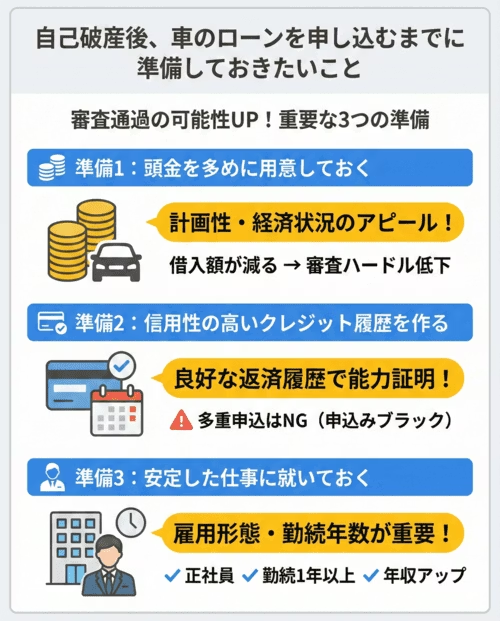
信用情報機関にある自己破産の記録がリセットされれば、車のローンの審査に通る可能性もあります。ただし、申込時の状況によっては審査通過が難しくなってしまうため、自己破産の記録が消えるまでの期間に審査を通過しやすくなる状況を作っておくことが大切です。ローン審査に向けて取り組んでおきたい3つの準備について解説します。
頭金を多めに用意しておく
ローンの審査で重要視される点はおもに返済能力の有無、つまりお金を滞りなく返していけるかどうかです。
まとまった額の頭金を入れることで、貯金や貯蓄ができる経済状況であることやお金に関する計画性をアピールできます。さらに頭金が多ければ多いほどローンの借入額を減らせるため、審査のハードルも下がります。できるだけ頭金を貯めておきましょう。
信用性の高いクレジット履歴を作る
信用情報機関には、クレジットカードの申込履歴や支払い状況なども記録されています。自己破産をするとそれまで使っていたクレジットカードが使用不可となり、なおかつ新規の申込みも困難になりますが、自己破産の記録が消えれば新たに作れる可能性があります。
事故情報がリセットされた後、複数のローンやクレジットカードに申し込んだり、支払いを滞納したりすると記録に残り、審査に通らない可能性が高くなってしまうため注意が必要です。車のローン以外にむやみに申し込むことは避け、クレジットカードの支払い期日をしっかりと守り、信用度が高まる履歴を残すように心掛けましょう。
一方でまったく取引履歴がないと、返済能力を計れず、過去に自己破産や債務整理を行ったと推測されてしまいます。自己破産の記録が消えた後は、ある程度の履歴を作っておくことも大切です。
安定した仕事に就いておく
ローンの審査では、雇用形態や勤続年数からも返済能力を判断されます。アルバイトや非正規社員のほか、収入が変動しやすいフリーランスや自営業なども、安定性の面から審査で不利になりがちです。また、正社員であっても勤続年数が1年未満の場合は高い評価を得られません。
ローン審査対策として、自己破産の記録が消えるまでのあいだに、安定した仕事に就いておくことをおすすめします。もちろん、年収もできる限り高めておくと有利です。
審査に通るか事前にチェックできます
自己破産後、さまざまな対策をしても車のローン審査に通るかどうか不安なものです。そこで、初期費用不要かつ月々払いでお得に新車に乗れる「カーリースカルモくん」の「お試し審査」で、まずは審査に通る可能性があるか確かめておくのがおすすめです。結果を基に車種の相談も可能。気軽に試してみましょう。
車のローン審査に向けた対策
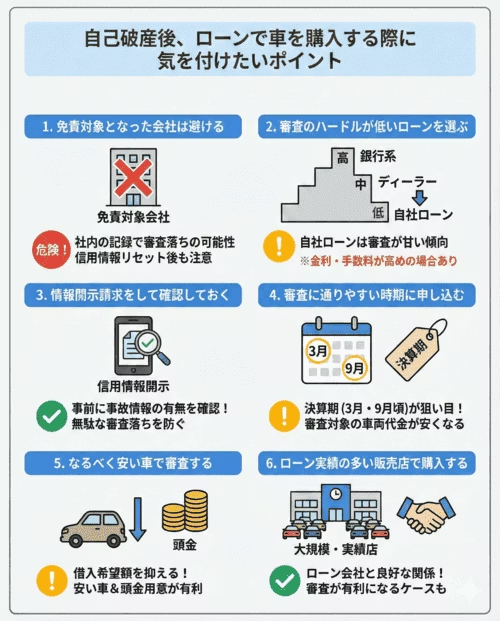
自己破産後に車をローン購入する際は、審査に向けた対策を押さえておくことで、通過の可能性を高められます。車のローンには、銀行系ローンやディーラーローン、販売店が提供する自社ローンなどがあり、申込条件や審査基準はそれぞれ異なります。
そこで、自己破産後に車をローンで購入する際の対策を、6つのポイントに分けて解説します。
免責対象の会社は避ける
第一に、自己破産によって支払い義務の免除を受け、免責対象となった会社のローンは避けましょう。これは、信用情報機関の事故情報が消えた後も会社が独自に保有している情報は残り、審査通過が難しいケースがほとんどだからです。自己破産によって迷惑をかけた会社は再び利用できないと考えておくといいでしょう。
ローンの申込みを行う前に、保証会社となっている消費者金融なども含めて、免責対象になった会社かを事前に確認しておきましょう。
審査のハードルが低いローンを選ぶ
審査の通りやすさはローンによって異なります。審査に通るかどうかが心配なときは、審査が比較的甘いローンを選ぶのもひとつの方法です。
数あるローンのうち、ディーラーローンや自社ローンは、銀行系ローンよりも審査が甘い傾向があります。ただし、銀行系ローンに比べて金利や手数料が高いケースも多いため、車両本体価格以外にかかる費用も含めて考えるようにしましょう。
情報開示請求をして確認しておく
自分の信用情報がリセットされているのかが気になるときは、信用情報機関に情報開示請求をしておくのがおすすめです。自己破産の記録が消えているか否か、支払いで延滞記録がついていないかどうかを確認できます。事故情報が記録されている状態ではローンの審査に落ちてしまう可能性が高く、審査手続きの時間と手間が無駄になってしまうかもしれません。
審査に通りやすい時期に申し込む
決算期は多くのディーラーが販売に力を入れるため、審査のハードルが下がる可能性があります。また、販売価格の値引きが期待できる時期でもあるため、うまく交渉をしてローン借入額を抑えられれば審査に通りやすくなるでしょう。なお、決算期は3月や9月頃が多いですが、購入手続きの時間を考えて1ヶ月ほど前から交渉を始めるのがおすすめです。
なるべく安い車で審査する
ローン審査の通りやすさは、借入希望額によっても変動します。借入希望額が低いほどハードルも下がるため、価格が安い車ほど審査通過の可能性が高まるといえます。審査に通過する可能性を少しでも高めたいのであれば、高価な車は避けたほうが無難です。また、頭金を多く用意しておくとより有利です。
ローン実績の多い販売店で購入する
ローン実績の多い販売店は、ローン会社と良好な関係を築いており、審査が有利になるケースがあります。そのため、とある店舗では審査に落ちたものの別の店舗では通ったということも。審査の通りやすさに、販売店とローン会社との関係性や実績が影響する可能性もあります。個人経営よりも法人経営の店舗、さらに小規模よりも大規模販売店のほうが扱う車が多く、ローン実績も多い傾向があるといえるでしょう。
日本全国納車可能!編集部おすすめの販売店を見る
パティオ 所沢店/東村山店/イースト店
 ローン審査が気になる方へ
自己破産前や自己破産中にやってはいけないこと
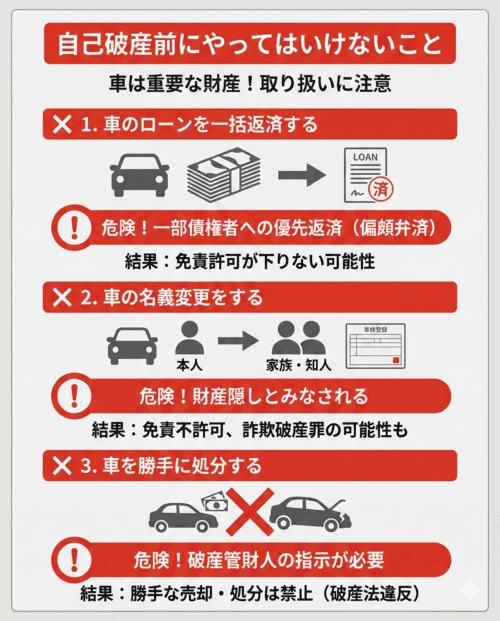
車は基本的に財産とみなされるため、自己破産をすると愛車を手放さなくてはならない場合があります。愛車を手放したくないあまり、引き揚げを回避する方法を考える方も多いのではないでしょうか。ただし、安易な行動を取ると、最悪のケースでは犯罪になってしまうこともあります。
そこで、自己破産前や自己破産中にやってはいけない行為について解説します。
車のローンだけを一括返済する
自己破産前や自己破産中に車のローンを返済してしまえば、車を引き揚げられないと考える方も少なくありません。しかし、自己破産では車のローンだけを返済することは認められていません。一部の債権者だけに優先して返済することは「偏頗弁済(へんぱべんさい)」といい、免責許可が下りなくなってしまう可能性があります。
自己破産の手続きが始まった後の一括返済も、返済としては認められません。
車の名義変更をする
車の名義を家族や知人に変更してしまえば、引き揚げの対象にならないのではないかと思えますが、これは財産隠しとみなされても仕方のない行為です。もし財産隠しと判断されれば免責許可が下りないだけでなく、詐欺破産罪に問われる可能性もあります。
車の名義は公的な機関に登録されているため、変更してもごまかせません。家族や知人に預けて隠す行為も、同じく財産隠しになります。
車を勝手に売却・処分する
自己破産前や自己破産中に、車を勝手に売却したり処分したりすると、免責許可が下りなくなってしまう可能性があります。さらに、破産管財人が選任される場合は、手続きの開始とともに車の管理や処分の権限が破産管財人に移ります。たとえローンを完済している車であっても、自己破産中は勝手に処分できません。
自己破産をする場合は、自分の車であっても自由にはできないと考えておきましょう。どうしても処分が必要なときは、先に弁護士や司法書士に相談することをおすすめします。
まとめ|自己破産後の車所有は購入以外の方法も検討しよう
自己破産後でも、条件さえ満たしていればローンを利用して車を購入することができます。ただしローンの審査を通過できるようになるには一定の期間をおく必要があるため、まとまった資金が用意できるのであれば、現金での一括購入もひとつの方法です。とはいえ大きな買い物となるため、家計の負担も考慮しながら慎重に検討することをおすすめします。
ローンを組めないときやまとまった資金を用意できないときに便利なのが、初期費用不要で月々10,000円台から新車に乗れる「カーリースカルモくん」です。費用の負担を抑えつつ車に乗りたい方は、選択肢に加えてみるといいでしょう。まずは「お試し審査」で、車を持てるかどうか気軽にチェックしてみましょう。

※この記事は2026年10月時点の情報で制作しています
あなたにおすすめの記事
よくある質問
- Q1自己破産後でも車を購入できる?
A:現金一括払いであれば自己破産後すぐに車を購入できます。自己破産の影響を受けるのはローン審査のみで、車の購入自体は制限されません。自己破産後にローンで車を買えるのは、信用情報機関から自己破産の記録が消える5~7年後が目安となります。
- Q2自己破産後、車を購入するまでにしておくことは?
A:まずはローン審査に有利な状況を作っておくことが大切です。具体的には、頭金をできるだけ多く準備しておく、信用性の高いクレジット履歴を作る、安定した収入が得られる仕事に就いておく、といったことが挙げられます。早めに車が持てるよう、自己破産後の記録が消えるまでの期間を有効に活用しましょう。
- Q3自己破産後すぐに車が必要なときはどうすればいい?
A:一時的に車が必要なときは、レンタカーやカーシェアリングの利用がおすすめです。ほかに、現金一括購入や家族で共用する場合は家族名義でローン購入をするという方法もあります。また、ローン審査に落ちても初期費用0円かつ分割払いで新車を持てる可能性があるカーリースも選択肢のひとつです。



クレジットカードの支払いが遅れたことがあって、カーローンの審査に落ちた経験があるんです。でも新車に乗りたくて、試しにカルモくんの審査を受けてみたら通ってうれしかったです。定額でわかりやすいから、家計管理がしやすくなりました。