マイカーローンの審査に通りやすいのはどこ?基準と通過対策を解説

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.09.03

収入が低い、勤続年数が短い、非正規雇用であるといった理由でマイカーローンを組めないのではないかと不安な方も、審査に通りやすいところを選べば車を持てる可能性があります。ただし、審査に通りやすいローンほど金利や手数料が高い傾向があり、月々の負担が想定より大きくなることもあるため、借入先ごとに異なる特徴を知っておくことが大切です。
そこで、審査に通りやすいマイカーローンの種類と、銀行・ディーラー・販売店で審査の厳しさがどう違うのかを紹介します。あわせて、審査で見られるポイントや落ちた原因別の対処法、勤続年数が1年未満のときの考え方のほか、ローンを組まずに月々払いで車を持つ方法についても見ていきましょう。
【この記事のポイント】
✔ 銀行より販売店の自社ローンのほうが審査に通りやすい傾向だが金利や手数料は高くなりやすい
✔ 勤続年数が1年未満でも、借入額を下げるなどの対策でローンに通る可能性は残されている
✔ マイカーローンよりも月々の支払額を抑えられるサービスのほうが審査に通りやすい可能性がある
目次

審査に通りやすいマイカーローンとは?

一口にマイカーローンといってもさまざまな種類があり、審査の通りやすさや金利の相場が異なります。
一般的にマイカーローンとは、銀行などの金融機関が提供するカーローンのことです。ただし、車を買うためのローン全体を指して「マイカーローン」と呼ぶこともあります。カーローンにはほかにも、ディーラーローンや自社ローンなどがあり、それぞれ特徴が異なります。
借入先を選ぶうえで押さえておきたいのは、審査が通りやすいローンほど金利や手数料が高くなりやすいという点です。審査が緩いか厳しいかだけで選ぶと、月々の負担や支払総額で損をすることがあります。
まずは、カーローンの種類別に、審査の通りやすさと金利相場について見ていきましょう。
〈審査基準の違い〉
| 審査の難度 | 金利相場 | |
|---|---|---|
| マイカーローン | 比較的きびしい | 1~2% |
| ディーラーローン | 比較的通りやすい | 4~8% |
| 自社ローン | 通りやすい | 0% |
| カードローン | 銀行系は比較的きびしい 消費者金融系は比較的通りやすい | 銀行系は1.5~14% 消費者金融系は3~18% |
銀行のマイカーローン
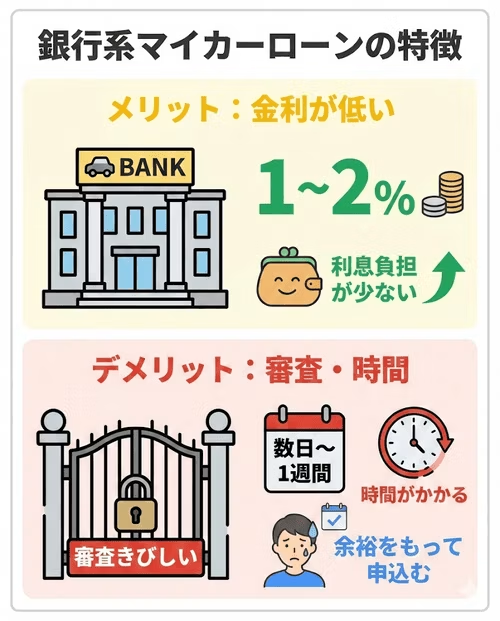
銀行などの金融機関と直接契約するマイカーローンは、金利相場が1~2%とカーローンの中でも特に低い点が特徴です。利息による負担を大きく抑えられる分、審査の難度はきびしい傾向があります。
また、審査にかかる時間も数日から1週間程度と、ほかのカーローンと比べて長いため、早くローンを組みたい場合は、時間に余裕を持って申し込む必要があります。
なお、銀行のローンでも通りやすさは、一律ではありません。都市銀行より地方銀行や信用金庫、労働金庫のほうが地域の利用者に向けた条件を設けていることがあり、給与振込口座があるなど取引実績があると条件面で優遇される場合があります。
同じ「銀行ローン」でも取引状況や勤務地によって結果が変わるため、1回で判断せず複数を比べるのが現実的です。
信販会社のディーラーローン
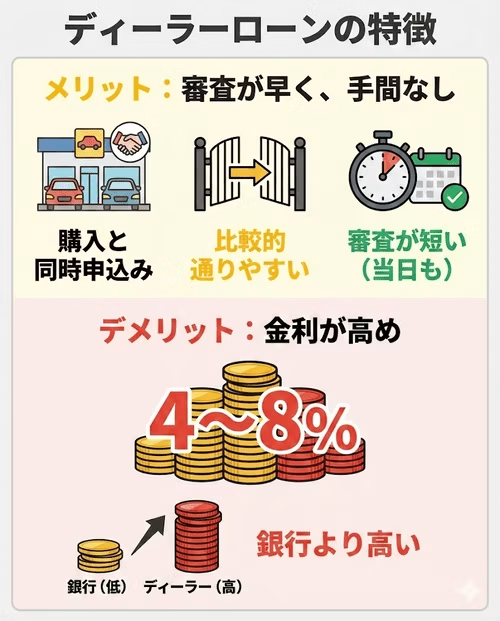
ディーラーの提携先の信販会社と契約を結ぶディーラーローンは、金利相場が4~8%と銀行のマイカーローンよりも高いのが特徴です。このように金利が高い分、銀行のマイカーローンよりも審査に通りやすい傾向があります。
また、審査申込みは車の購入手続きと同時にできるので手間がなく、審査にかかる日数も短いのが特徴です。当日に結果がわかる場合もあります。
なお、ディーラーローンの審査を行うのはメーカーではなく提携先の信販会社です。そのため、「このメーカーなら通りやすい」といった差が生まれるわけではなく、どの信販会社と提携しているか、どのような条件で申し込むかによって結果が変わります。メーカーで選ぶのではなく、金利や手数料の条件を比べて判断しましょう。
販売店の自社ローン
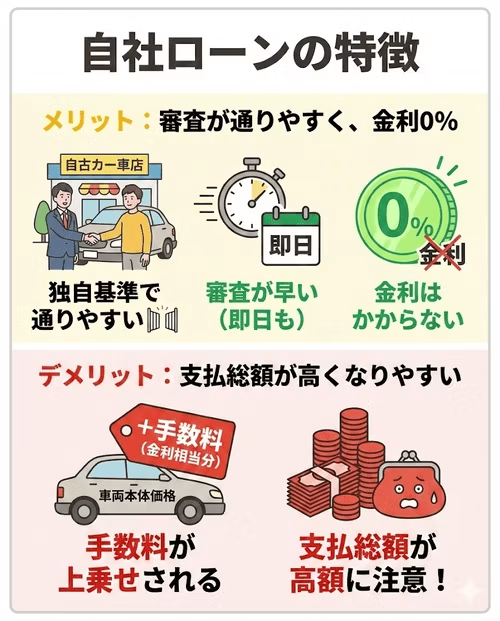
おもに中古車販売店が独自に提供する自社ローンは、販売店独自の基準で審査が行われるため、カーローンの中では最も審査に通りやすいといえるでしょう。即日審査を行っている販売店もあり、審査も比較的短時間で完了します。
また、貸付けではないことから、金利が0%で利用できるのも特徴です。しかし、金利相当分の手数料が車両本体価格に上乗せされるのが一般的なため、結果的に支払総額が高額になりやすい点には注意してください。
自社ローンを扱う販売店を探す場合は、「ローンが通りやすい」とうたっているかどうかではなく、車両本体価格と手数料を分けて示してくれるか確認することをおすすめします。総額しか提示されないと、手数料がいくら上乗せされているのか判断できません。保証や整備の内容、契約後のサポート体制もあわせて比べると、支払総額で後悔しにくくなります。
消費者金融や銀行のカードローン
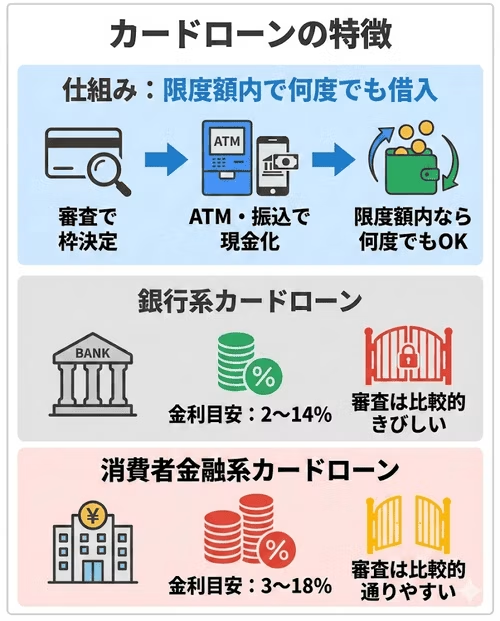
カーローンではありませんが、消費者金融や銀行が提供するカードローンを、車の購入に利用できます。
カードローンとは、審査で融資可能額が決まり、その後はATMや銀行で現金を引き出したり、オンラインで自分の口座へ振り込んだりすることができる個人向けの融資サービスのこと。申込み時に設定された利用限度額の範囲内であれば、何度でも借入れができるのが特徴です。
カードローンの金利は借入額ごとに上限があり、消費者金融や銀行は借入れ条件に応じて適用する金利が決まります。目安としては、銀行系カードローンは2~14%程度、消費者金融系カードローンは3~18%程度に設定されていることが多いでしょう。審査の難度は金利相場によって異なり、銀行系は比較的きびしく、消費者金融系は比較的通りやすい傾向があります。
マイカーローンの一般的な審査項目
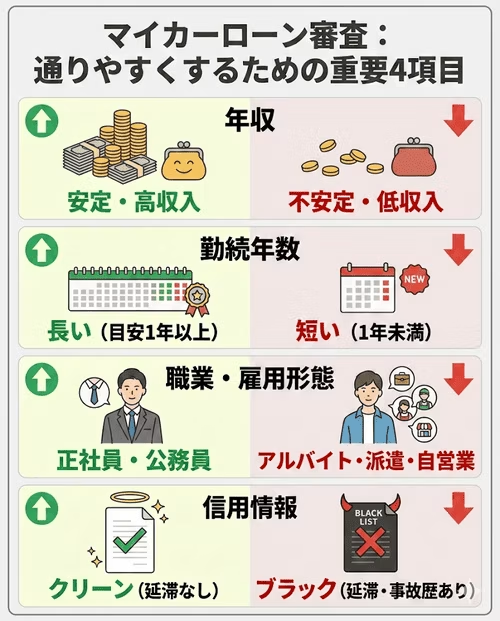
審査に比較的通りやすいとされるマイカーローンですが、審査のないカーローンはありません。そのため、審査基準を踏まえて対策し、できるだけ審査に通りやすい状態で申し込むことが大切です。
基本的にマイカーローンの審査項目は公開されていませんが、どのローンでも確認される項目はあります。銀行のマイカーローンで特に重要視されるのは、年収・勤続年数・職業・信用情報の4点です。
マイカーローンに通りやすくするためにも、これらの審査基準について詳しく解説します。それぞれどのような点をチェックされるのか、一般的な審査基準とともに見ていきましょう。
年収
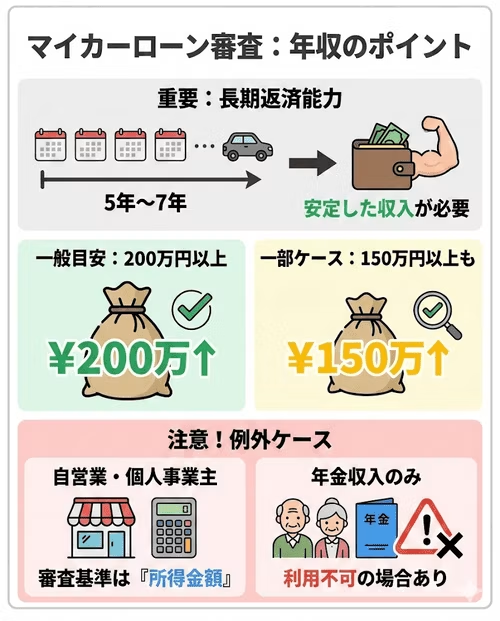
マイカーローンは5年や7年など、数年間にわたって借入額を分割で返済します。そのため、返済が滞ることのないように申込者の返済能力が重要となり、年収はその判断材料のひとつです。
審査基準となる年収について明示している金融機関もあれば、そうでない場合もあります。一般的には前年度の年収が200万円以上であることが目安とされていますが、中には年収150万円以上を利用条件としているケースもあります。
なお、自営業者や個人事業主の場合は、年収ではなく所得金額が審査の対象です。また、収入が年金のみの場合は、マイカーローンを利用できないこともあるため注意してください。
勤続年数
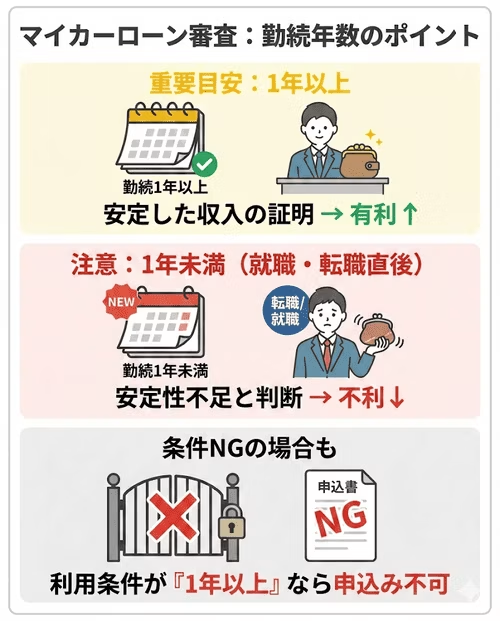
マイカーローンの審査では、継続的かつ安定した収入があるかどうかを確かめるために、申込者の勤続年数もチェックします。また、勤続年数は1年以上であることが一般的な目安です。
そのため、就職や転職をした直後で勤続年数が1年未満の場合は、ほかの審査基準をクリアしていても、安定した収入がないとみなされやすく、審査でも不利になる可能性があります。
なお、勤続年数が1年以上であることがローンの利用条件となっている場合は、そもそも申し込むことができません。
職業・雇用形態
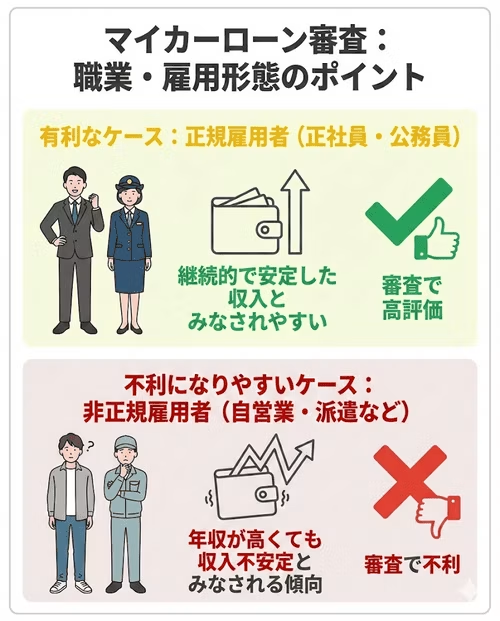
マイカーローンでは、申込者の職業や雇用形態について、正社員や公務員、正規雇用者などと条件を設けているわけではなく、「継続的かつ安定した収入のある方」と記載されているケースが多いです。雇用形態は、この継続的で安定した収入があるかどうかを判断するための大きな判断材料となります。
基本的に、正社員や公務員などの正規雇用者は、継続的で安定した収入があるとみなされるため、審査でも高く評価されることが多いでしょう。
一方、審査で不利になりやすいのは自営業者や個人事業主、派遣社員やフリーターなどの非正規雇用者です。このような職業の場合、年収が高くても収入が不安定とみなされる傾向があります。
信用情報
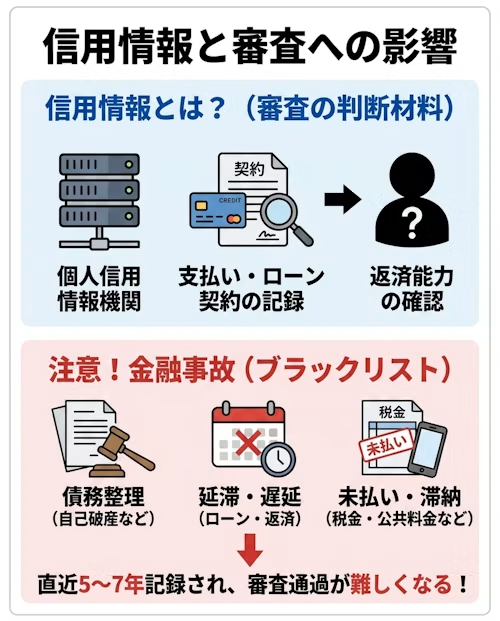
マイカーローンの審査では、申込者が融資するのにふさわしい人物かどうかを判断するために、信用情報の照会が行われます。
信用情報とは、個人信用情報機関で保管されている支払いやローン契約に関する記録のことです。申込者が以下のような金融事故を起こすと、信用情報機関にその履歴が登録されます。
〈金融事故の一例〉
・任意整理や個人再生、自己破産などの債務整理
・ローンやキャッシングの返済の遅延、延滞
・税金や公共料金、クレジットカード料金や携帯電話料金などの未払いや滞納
この場合、返済能力に不安があるとみなされ、審査に通過できる可能性が低くなります。
金融事故の記録が残る期間は、加盟する信用情報機関によって5~7年です。シー・アイ・シー(CIC)と日本信用情報機構(JICC)は5年、全国銀行個人信用情報センター(KSC)は2022年11月に10年から7年へ短縮されました。過去に金融事故があった方は、まず記録が残っているかを確かめてから申し込むのが確実です。
ローンより審査のハードルを下げやすい方法で
審査に通るか簡単チェック!
月々10,000円台から新車に乗れるカーリースカルモくんは審査対象の金額を下げやすく、自動車ローン審査に落ちた方でも利用している実績が多数あります。
スマートフォンから3分程度で申し込める「お試し審査」を利用すれば、最短即日で審査結果を知ることも可能。審査通過後のキャンセルも無料でできるうえ、審査に落ちても独自の2次審査や提携先のローンなどを紹介することができるので、車を持てる可能性が広がります。
とりあえずこちらから審査結果を確認してみましょう

審査に通りやすいか先に確認できる?仮審査と本審査の流れ
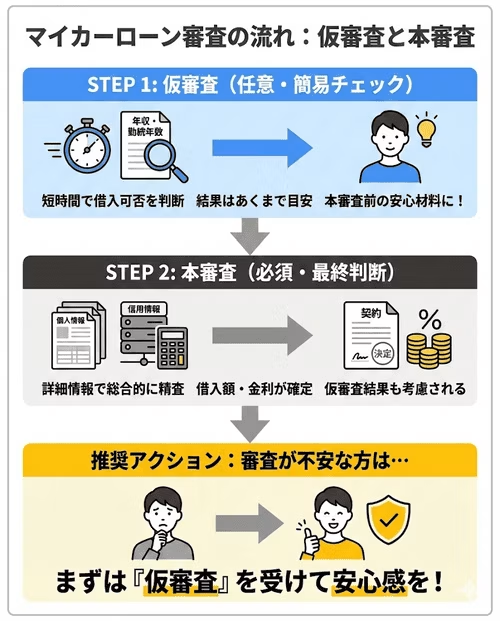
マイカーローンの審査には、「仮審査」と「本審査」の2種類があります。このうち仮審査は任意で、本審査の前に短時間で確かめられる仕組みです。一方の本審査は必須で、実際に借入れできる金額や適用される金利はここで決まります。審査が不安なときは、先に仮審査で見込みを確かめておくと安心です。
仮審査
仮審査は、本審査の前に行われる任意の審査です。申込者の年収や勤続年数などの情報から、借入希望額でローンを組めるかどうかを審査します。本審査よりも短時間で行われ、中には即日で結果が出るマイカーローンもあります。
仮審査に通過しても、ローンを組むには本審査を受ける必要がありますが、借入れができるか簡単に調べられるため、ローンを選ぶ際に活用する方も多いです。
なお、仮審査に落ちた場合でも、借入希望額を下げたり、ほかの借入れを完済したりすることで結果が変わることがあります。ただし、短期間に何社も申し込むと申込みの記録が信用情報に残り、かえって不利になるため、条件を整えてから1社ずつ申し込むのが安全です。
本審査
申込者の個人情報を基に、ローンを組めるかどうかを判断するのが本審査です。実際に借入れできる金額や適用される金利は、本審査の結果によって決まります。
また、返済能力があるかどうかは、仮審査の結果や信用情報なども含めて総合的に判断されます。そのため、仮審査に通っていても本審査で否決されることがあるのです。
仮審査は申告された情報をもとにした簡易的な判断で、本審査では信用情報の記録まで含めて改めて確認されます。特に、申告内容が実際と違っていた場合や、仮審査から本審査までのあいだに新たな借入れをした場合は、結果が変わることがあるでしょう。
仮審査に通過しているかどうかで、本審査を受ける際の安心感も変わるはずです。審査が不安な方は、まずは仮審査を受けるのがおすすめです。
マイカーローンの審査に落ちたとき確認すべき5つのポイント
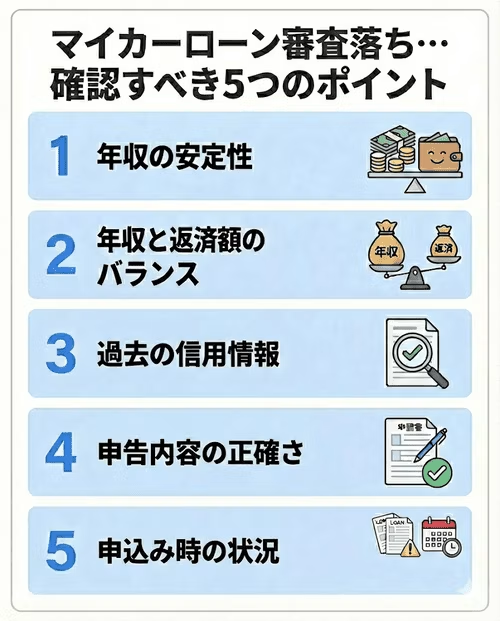
マイカーローンの審査に落ちてしまったとしても、その理由をローン会社から教えてもらうことはできません。そのため、ローンに申し込んだ時点の自身の状況を振り返りつつ、通らなかった理由を考える必要があります。
ここでは、マイカーローンに落ちたときに確認したい5つのポイントについて、詳しく見ていきましょう。
年収に安定性があるか
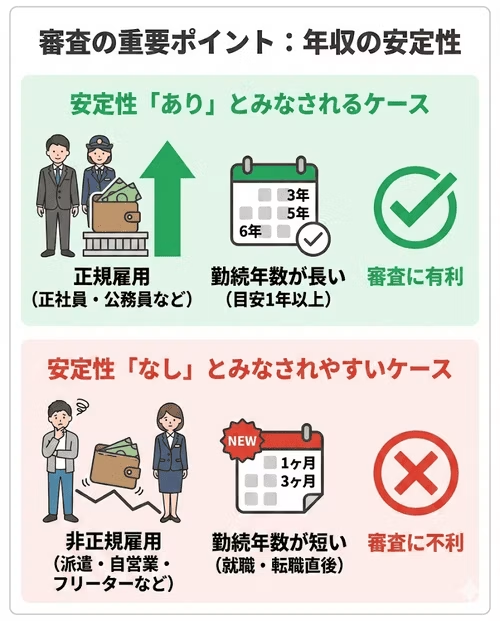
一定の年収があっても、非正規雇用だったり、勤続年数が1年未満だったりして、収入に安定性がないとみなされた場合は審査に不利になります。
そのため、自営業者や個人事業主、派遣社員やフリーターなどの非正規雇用の方や、就職や転職したばかりで申し込んだ場合は、審査に通らない可能性があります。
年収と返済額のバランスに無理はないか
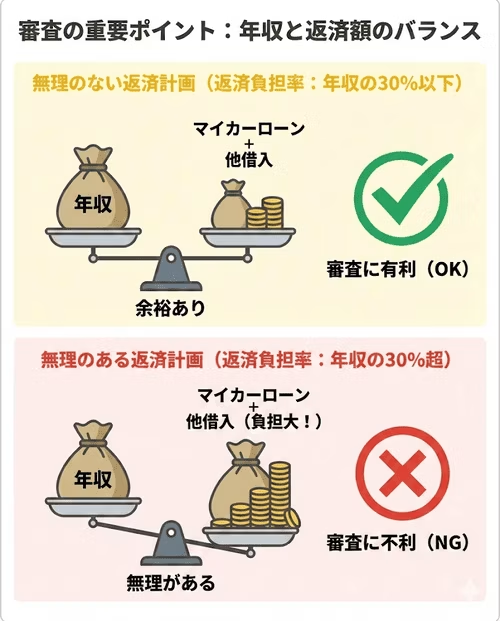
マイカーローンでは収入に対して無理のない返済計画となるように、年収と借入額のバランスも審査されます。年収に対して借入額が高すぎないか、ほかのローンやクレジットカードのキャッシングなどと合計しても借入額の上限に達していないかなど、無理なく返済していける金額かどうかも重要です。
なお、マイカーローンを含めたローンやキャッシングを利用するうえで、年収に対する返済額の割合である「返済負担率(返済比率)」が重要となります。
返済負担率は年収の30%程度が目安とされているため、マイカーローンに申し込むときは、ほかのローンも含めた返済額がこの割合に収まるかを事前に計算しておくと安心です。超えてしまう場合は、借入希望額を下げるか、ほかの借入れを完済してから申し込むことを検討しましょう。
過去の信用情報をチェックしたか
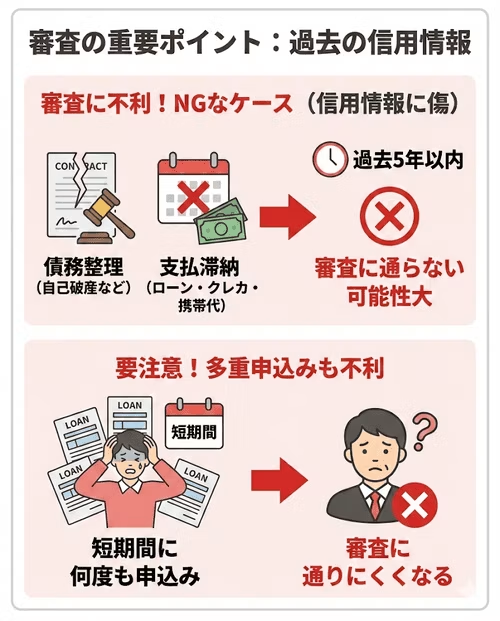
マイカーローンに申し込んだ時点で、過去に自己破産などの債務整理を行っていないか、ローン返済やクレジットカード料金、携帯電話料金などの支払いを滞納していないかなど、信用情報にこれらの情報が記録されていないかもチェックしましょう。
特に、過去5年以内に何かしらの金融事故を起こしている場合、審査に通らない可能性があります。また、ローン審査の申込みを短期間に何度も繰り返している場合も、審査に通らず困っていると判断され、審査に通りにくくなることがあります。
なお、心当たりがある場合は、申し込む前にCIC・JICC・KSCの各機関へ開示請求し、記録の有無を確かめておくのが確実です。落ちてから原因を探すよりも早く手を打てます。
申告した内容は正確だったか
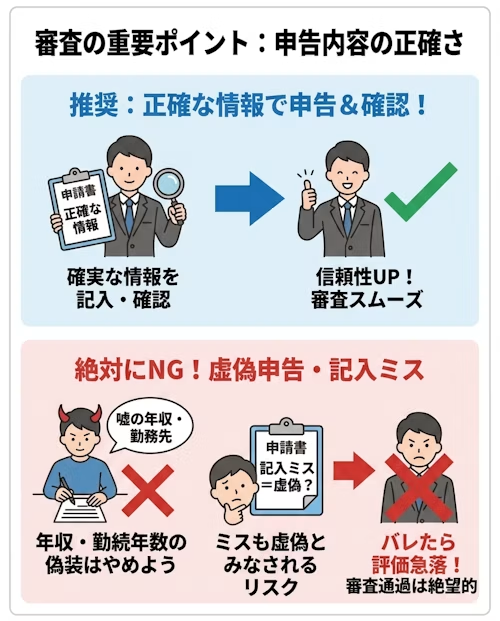
正確な内容で申告したかどうかも重要です。虚偽の申告をしたことが判明すると、審査でも評価が大きく下がります。審査に通りたいからといって、年収や勤続年数を偽ったり、すでに退職した勤務先を記入したりすることはやめましょう。
また、申告内容を間違えると虚偽の申告とみなされることがあるので、確実な情報を記入できているか確認したうえで申し込むことも大切です。
借入れの状況は把握したか
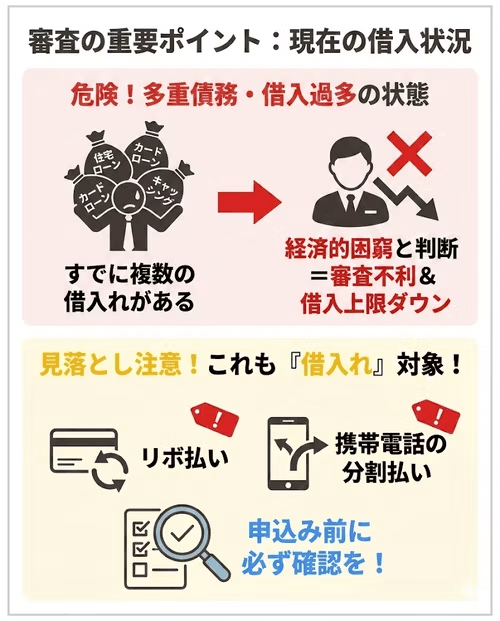
すでに複数のローンを組んでいる状態で新たにローンに申し込むと、経済的に困っているとみなされ、審査でも不利になることがあります。また、新たに組むローンの借入額の上限も少なくなります。
ローンだけでなく、クレジットカードのリボ払いや携帯電話料金の分割払いなども借入れの対象となることがあるため、申し込む前に現在の借入れ状況を確認しましょう。
マイカーローンの再審査に通りやすくするための対処法
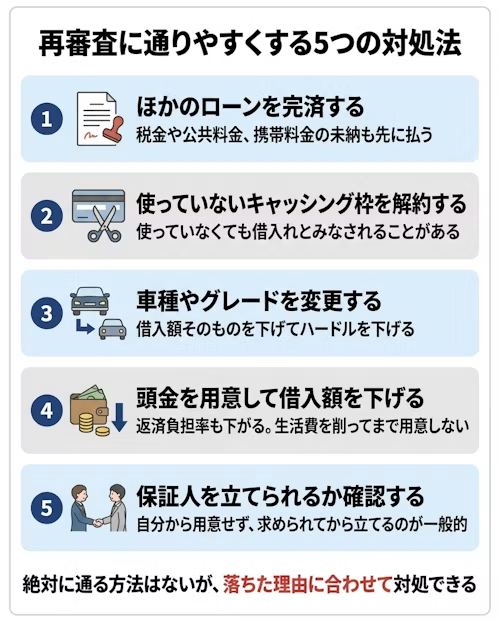
マイカーローンは審査に落ちてしまっても、再審査を受けることができます。前述した5つのポイントを確認し、落ちた理由に見当をつけて、適切に対処したうえで再審査に臨みましょう。
続いては、マイカーローンの再審査に通りやすくするために試したい対処法を紹介します。
ほかのローンを完済する
すでに他社からの借入れがあると、審査にも影響します。新たなローンを申し込む前に完済できるローンやクレジットカードのキャッシングなどがあれば、先に支払っておきましょう。
ほかにも、未納の税金や公共料金、クレジットカード料金、携帯電話料金などがあれば、支払いを済ませたうえで再審査を受けることをおすすめします。
利用していないキャッシング枠を解約する
利用していないとしても、クレジットカードのキャッシング枠なども借入れとみなされることがあります。
不要なキャッシング枠があれば、再審査の前に解約するようにしてください。
車種やグレードを変更する
借入額を少なくすることで、審査のハードルを下げられる場合があります。購入予定の車では借入額が高くなりすぎるときは、車種を見直して借入額を引き下げられないか検討するのもひとつの方法です。
また、同じ車種でも、グレードやオプションを変更することで購入費用を安くできる可能性があります。
頭金を用意して借入額を下げる
頭金を入れれば、その分だけ借入額が下がります。借入額が下がると返済負担率も下がるため、年収に対する返済額のバランスが理由で落ちた場合には有効な対処法です。車種を変えたくない場合の選択肢にもなります。
ただし、頭金を用意するために生活費を削ったり、ほかの借入れでまとめて用意したりするのは避けましょう。ほかの借入れが増えれば、審査ではかえって不利になります。
保証人を立てられるか確認する
ローン会社によっては、審査の結果を受けて保証人を求められることがあります。保証人を立てることで審査に通るケースもあるため、あらかじめ頼める相手がいるかを考えておくと、求められたときに動きやすくなります。
なお、保証人は自分から先に用意するものではなく、ローン会社から求められてから立てるのが一般的です。頼むときは借入額と返済計画を先に説明し、相手が納得したうえで引き受けてもらいましょう。
実際に保証人を立てた方からは、次のような声が挙がっています。

愛知県在住Aさん

東京都在住Bさん
ローン会社に言われてから、主人の伯母に頼みました。少し揉めましたが、絶対に迷惑をかけないと約束して引き受けてもらいました。
マイカーローンの審査に「絶対通る方法」はありません!
マイカーローンの再審査に通りやすくするための対処法を試しても、結果が変わらないこともあります。とはいえ、「通勤に必要」「今の車の車検が近い」など、待てない事情がある方もいるはずです。そうした場合は、ローン以外の方法に切り替えるのもひとつの選択肢といえます。
カーリースなら、車の購入代金を借り入れるローンとは違い、月々の利用料に対して審査が行われるため、審査の対象になる金額を下げやすいのが特徴です。頭金や初期費用もかからないので、まとまったお金を用意する必要もありません。
中でも「カーリースカルモくん」は、月々10,000円台から新車に乗れるうえ、ネットから3分程度で申し込める「お試し審査」があり、通常は翌営業日に結果がわかります。通っても契約にはならないので、審査に不安がある段階でも確かめることが可能です。
詳しいサービス内容は、下のバナーからご覧ください

 審査が不安な方はこちらもどうぞ
勤続年数が1年未満でもマイカーローン審査に通過するには?
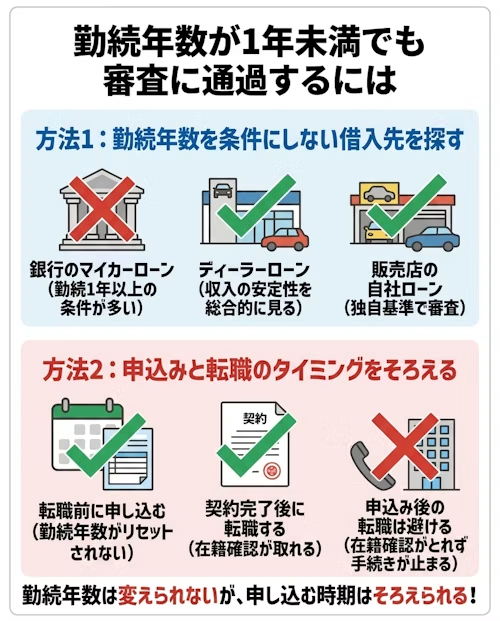
就職や転職の直後で勤続年数が1年に届かない場合、マイカーローンの審査は不利になりやすいものの、通る可能性がないわけではありません。借入先の選び方とほかの条件の整え方によって、結果は変わってくることがあるでしょう。
ここでは、勤続年数が1年未満でも、マイカーローンの審査に通過するためにできることを紹介します。
勤続年数が1年未満でも申込めるローンを探す
マイカーローンの中には、利用条件として勤続年数を明示していないものもあります。条件に「勤続1年以上」と書かれているローンは、そもそも申込みができないため、まずは条件を確認して申し込める先を絞り込むのが先です。
一般的に、銀行のマイカーローンは勤続年数を条件に入れていることが多く、ディーラーローンや販売店の自社ローンは、勤続年数よりも収入の安定性や返済能力を総合的に見る傾向があります。
勤続年数の短さが不安な場合は、条件を明示していない借入先や、審査が比較的通りやすい借入先から検討するといいでしょう。
勤続年数の短さを補える条件を整える
勤続年数は自分で変えられない条件ですが、ほかの審査項目を整えることで全体の評価を上げることはできます。借入希望額を下げる、ほかの借入れを完済する、使っていないキャッシング枠を解約するといった対策は、勤続年数が短い場合でも有効です。
なお、転職を予定している場合は、ローンの申込みと転職のどちらを先にするかも判断材料になります。転職すると勤続年数がリセットされるため、申込みを先に済ませたほうが有利になることがあるでしょう。
ただし、申込み後に転職すると、勤務先への在籍確認がとれず、契約手続きが進まないこともあります。転職の予定がある場合は、契約が完了してから転職するか、転職して落ち着いてから申し込むかの、どちらかにするのが確実です。
マイカーローン各社で異なる利用条件
マイカーローンには、各社それぞれに利用条件が設けられています。多くの場合、年齢や借入額に関する取り決めがされています。
年齢
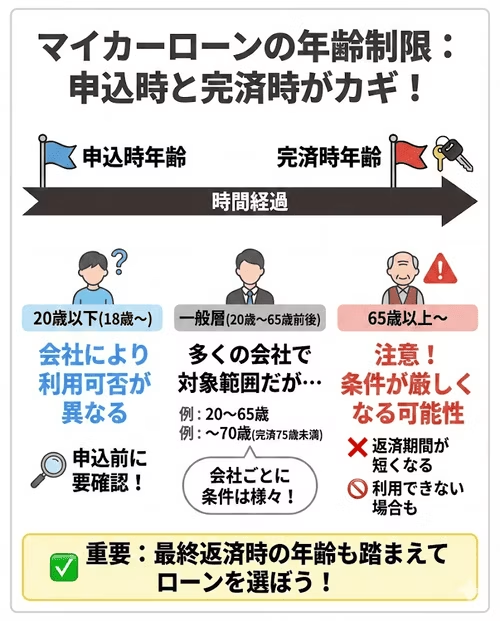
申込者の年齢制限はローン会社によって異なり、例えば次のように決められています。
〈マイカーローンの申込者の年齢制限の例〉
・申込み時の年齢が満20歳以上、満65歳以下
・満20歳以上70歳未満で、完済時75歳未満の方
・申込み時の年齢が満18歳以上、65歳未満(最終返済時の年齢が70歳未満)
申込み時点で65歳を超えていると、ローン会社によっては返済期間を長く設定できない場合があります。そもそも、ローンを利用できないこともあるでしょう。
申込み時の年齢だけでなく、最終返済時の年齢も踏まえてローンを選ぶ必要があります。
また、20歳以下で利用できるかもローンによって異なるため、申し込む前に確認が必要です。
借入額
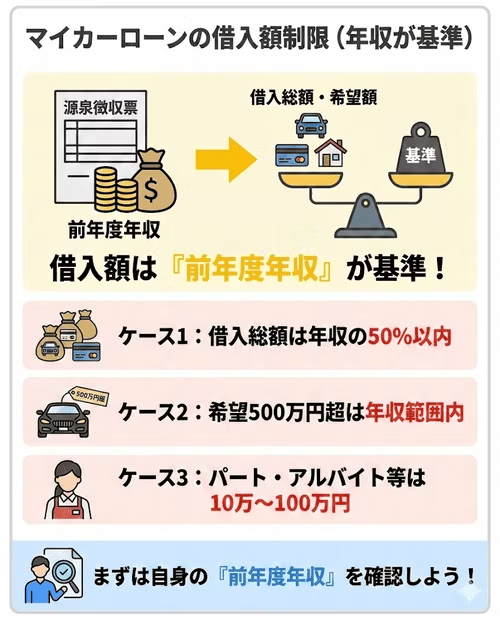
マイカーローンの借入額についても、以下のように決められていることがあります。
〈マイカーローンの借入額制限の例〉
・マイカーローンを含めた借入総額が、前年度の年収の50%以内
・借入希望額が500万円を超えている場合は、融資金額は前年度の年収の範囲内
・パートやアルバイトの方は10万円以上100万円以内
借入額は前年度の年収が基準となるケースが多いため、自身の前年度の年収も確認しましょう。
自分のマイカーローンの借入限度額を返済負担率から計算
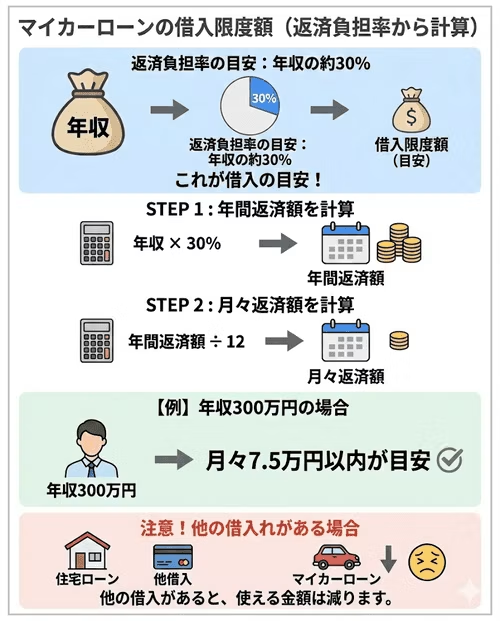
前述のとおり、マイカーローンの審査では返済負担率が基準となります。一般的には、年収の30%程度が年間返済額の目安です。
この基準を使えば、自分のおおよその借入限度額を計算することができます。
〈借入可能額の計算方法〉
年収×30%=年間の借入可能額
年間の借入可能額÷12ヶ月=月々の借入可能額
〈年収300万円の場合の借入可能額〉
・年間返済額:300万円×30%=90万円
・月々返済額:90万円÷12ヶ月=75,000円
年収300万円の方は、月々75,000円以内の返済額に収まる借入額が限度額の目安です。
ただし、住宅ローンなどほかの借入れがある場合は、それらの返済額も含めて計算されるため、マイカーローンに使える金額は上記より少なくなります。
固定金利と変動金利で利息の総額が変わる
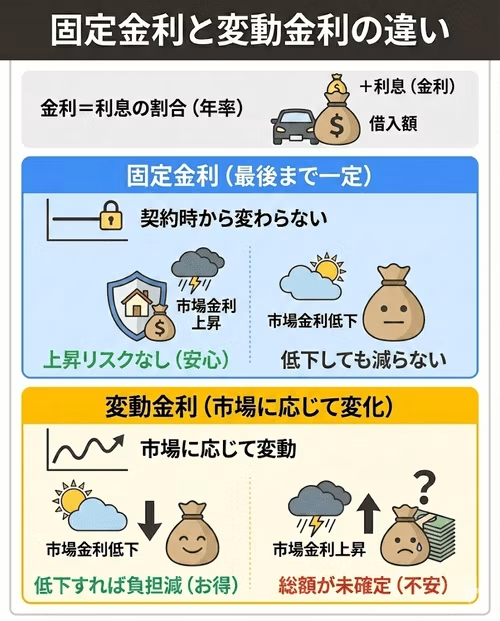
マイカーローンの借入限度額の目安がわかっても、実際に支払う金額は金利によって変わる点に注意が必要です。
マイカーローンの金利には「固定金利」と「変動金利」の2種類があり、どちらを選ぶかで利息の総額が変わります。返済計画を立てるときは、あわせて押さえておくと安心です。
固定金利
固定金利の場合、契約時から金利が変わらないため、市場金利の変動による影響を受けません。
借入れ後に市場金利が上昇しても利息が増えるリスクがない一方で、市場金利が低下しても利息は減らないという特徴もあります。
変動金利
変動金利の場合、市場金利の変動に応じて、上昇したり低下したりします。
借入後に市場金利が下がった場合は利息も減るので負担は軽減されますが、契約時に正確な利息総額を把握できないという特徴もあります。
審査の通りやすさから申込者が増えているカーリース

マイカーローンの審査に落ちてしまったことがある方にも人気のサービスが、近年話題のカーリースです。
神奈川県在住のKさんは、以前ローン審査に落ちてしまった経験があるにもかかわらず、カーリースの審査には通過し、現在は憧れの新車でカーライフを送ることができています。

神奈川県在住Kさん
一度だけ携帯電話の支払いを忘れたことがあって、最初は車を購入しようと思ってローンの申込みをしたら、審査に通らなかったんです。そんなときリースという方法があるのを知って。カルモくんなら審査に通るかもしれないという話だったので、申し込みました。アドバイザーとかいろんなサービスがつくところにも魅力を感じました。
Kさん自身、カーローンの審査に落ちてしまったのには、かつて携帯電話の料金を支払い忘れたことが影響しているのではと語っています。
そのようなKさんがなぜカーリースの審査には通ったのでしょうか。カーリースは審査に通りやすいといわれるはなぜなのか、その理由を見ていきましょう。
初期費用がかからない定額制
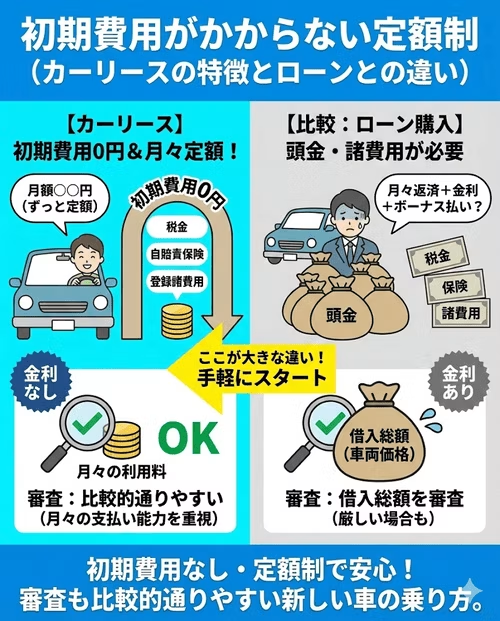
カーリースはローンのような購入金額の借入れではなく、月額料金を支払ってリース会社の車を借りる方法です。このような仕組みから、月々の利用料に対して審査が行われるため、ローンよりも比較的審査に通りやすいと考えられます。
また、ローンのように金利がかからないのも特徴のひとつです。ただし、カーリースには利率や金利が設定されていない代わりに、手数料が月額料金に含まれています。
ほかにも、カーリースの月額料金には車の購入に必要な各種税金や自賠責保険料、登録諸費用なども含まれているので、初期費用なしで利用できる点がローンとの大きな違いでしょう。
ローンよりも長期での契約が可能
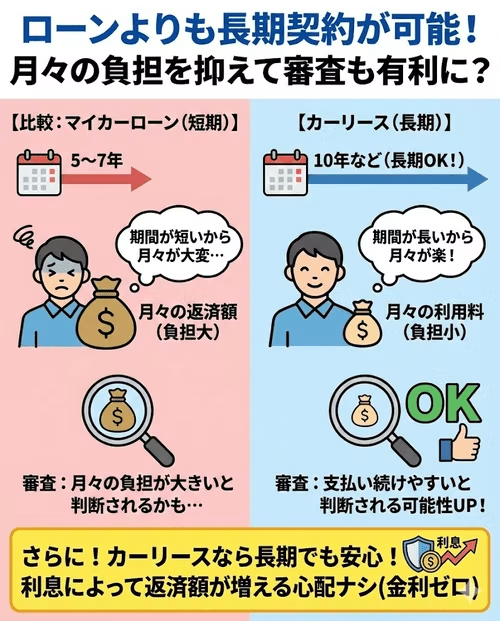
一般的にマイカーローンの返済期間は5~7年ほどと短い一方で、カーリースは10年などの長期契約も可能です。そのため、ローンよりも長期で契約できるカーリースのほうが、毎月の費用負担を抑えやすいといえるでしょう。
このような仕組みから、月々の負担が少ないカーリースなら、支払い続けやすいと審査で判断される可能性があります。
また、カーリースには金利や利息の概念がなく、手数料は月額料金に含まれています。そのため、契約期間を長くしても利息で支払額が膨らむことはなく、毎月の支払額は定額のままです。
所有権を持つのはリース会社
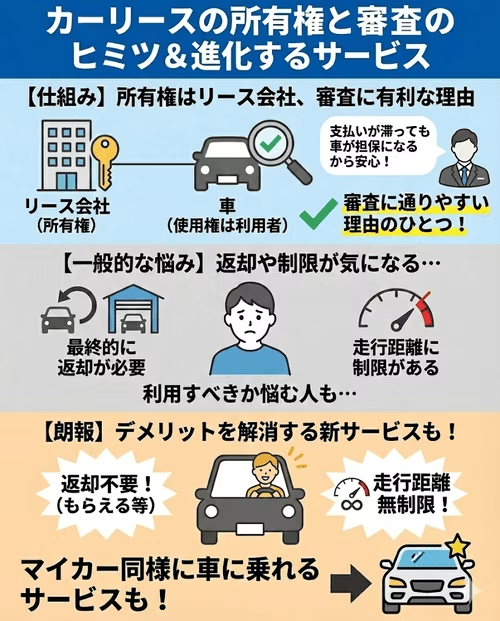
カーリースでは車の所有権はリース会社が持ち、利用者には使用権が与えられます。
そのため、支払いが滞ったら車が担保となる点も、マイカーローンより審査に通りやすいとされる理由のひとつと考えられます。
カーリースカルモくんなら審査も受けやすい

カーリースにはさまざまなサービスがありますが、中でも人気が高く、月々の費用負担も抑えやすいのがカーリースカルモくんです。
カーリースは月々の利用料に対して審査が行われるため、月額料金が安いほど審査で見られる金額も下がります。カーリースカルモくんは月額料金が安いだけでなく、快適にカーライフを送れるサービスが充実しているため、カーリースが初めてという方にもおすすめです。
月々10,000円台から!業界最安水準の月額料金
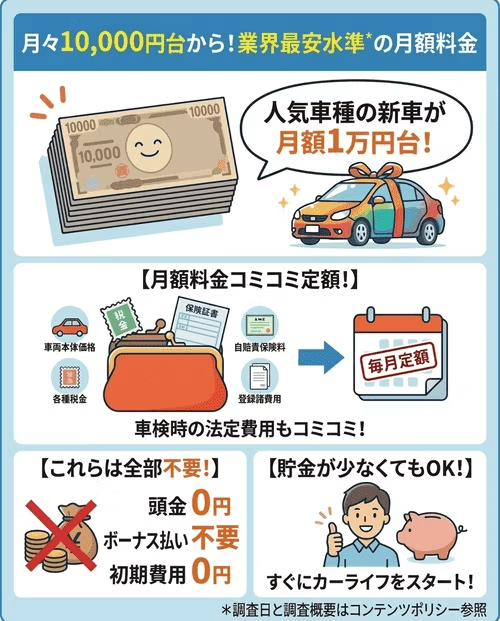
業界最安水準*の月額料金のカーリースカルモくんなら、人気車種の新車に毎月10,000円台で乗ることができます。
月額料金には車両本体価格のほかにも、各種税金や自賠責保険料、登録諸費用なども含まれているため、契約期間中は車検時の法定費用を別途負担する必要がありません。
また、頭金やボーナス払いも不要、初期費用もかからないため、貯金の少ない方でもすぐにカーライフを始められます。
* 調査日と調査概要はコンテンツポリシー参照
7年以上の契約で将来的に車がもらえる
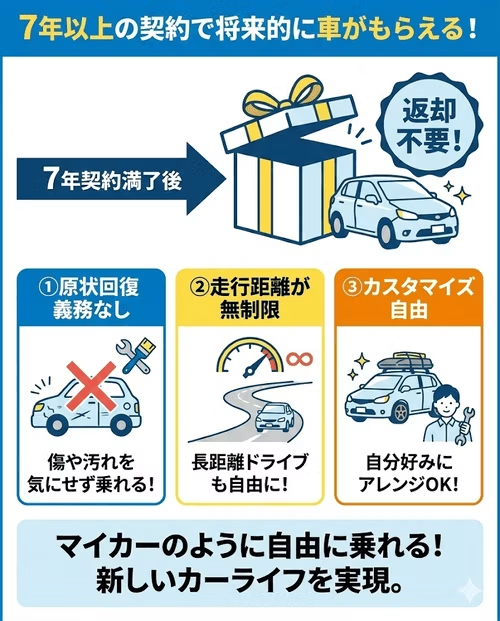
カーリースカルモくんは、7年以上の契約で有料の「もらえるオプション」に加入すると、契約満了時に車をもらう選択ができます。車をもらえば返却が不要になり、契約満了時の原状回復義務もなくなる点が特徴です。
また、カーリースでは車の価値を保つために走行距離制限が設けられているのが一般的ですが、カーリースカルモくんでは7年以上の契約であれば走行距離が無制限になります。
こちらはオプションへの加入は不要で、契約期間の条件だけで適用されます。走行距離を気にせず乗れるうえ、車をもらえばカスタマイズの制限もなくなるため、マイカーのように自由に乗れるようになるでしょう。
ただし、契約満了時に返却を選択、もしくは中途解約した場合、内容により原状回復対応が必要になります。
メンテナンスもコミコミにできるメンテナンスプラン
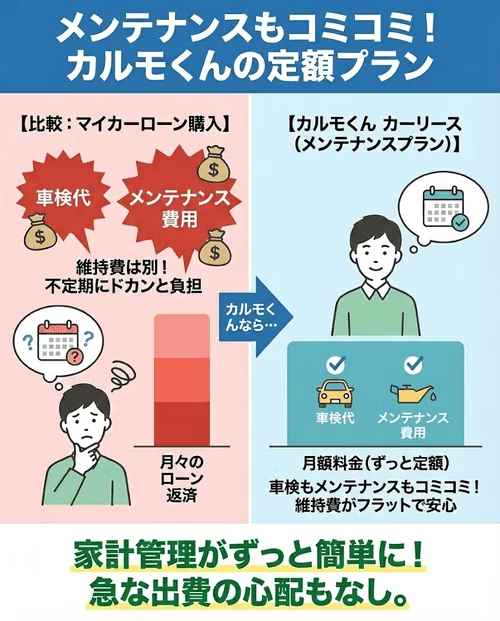
マイカーローンで車を購入した場合、新車登録から3年目、その後は2年ごとに車検を受ける必要があります。また、定期的な消耗品の交換など、車に乗り続けるためにはさまざまなメンテナンス費用がかかり、こうした維持費は毎月のローン返済とは別に負担しなければなりません。
その点、カーリースカルモくんのカーリースには車検代やメンテナンス費用も定額化できるメンテナンスプランがあります。メンテナンスプランを利用すれば、維持費のほとんどをフラットにできるため、家計管理も簡単になるでしょう。

マイカーローンよりも審査に通りやすい車の乗り方もある
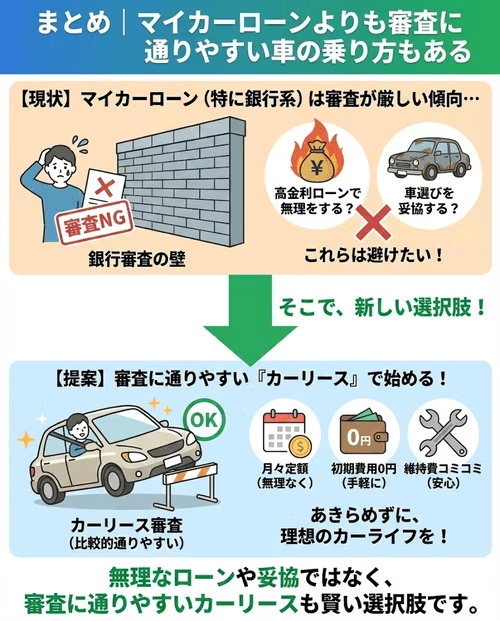
マイカーローンの中でも、銀行のマイカーローンは特に審査がきびしい傾向があるため、申込み時の状況によっては利用が難しいことも多いでしょう。
しかし、無理に金利の高いほかのローンを組んだり、車選びを妥協したりするのではなく、マイカーローンよりも審査に通りやすいカーリースでカーライフを始めるのもひとつの選択肢です。
カーリースでもマイカーローンのように審査を受ける必要がありますが、カーリースカルモくんにはネットで手軽に受けられる「お試し審査」があります。3分程度で審査が受けられて、審査結果は最短翌営業日に届きます。
審査に通っても契約する必要はないため、ひとまずカーリースを利用できるか知りたい方にもおすすめです。下のバナーからぜひお試しください。

* 調査日と調査概要はコンテンツポリシー参照
審査不要のカーリースもおすすめ
※この記事は2026年9月時点の情報で制作しています
よくある質問
- Q1審査に通りやすいマイカーローンとは?
A:金利が低い金融機関のマイカーローンに比べ、ディーラーローンや自社ローンなどは比較的審査に通りやすい傾向があります。ただし、審査が通りやすいところほど金利相場や手数料が高く、支払総額の負担が大きくなる可能性があるため注意が必要です。
- Q2マイカーローン審査に通りやすくする対処法は?
A:申込み前にほかのローンを完済したり、利用していないキャッシング枠を解約したりする方法があります。また、借入希望額を下げると審査も通りやすくなる可能性があるため、購入する車種やグレードを変更するのもひとつの方法です。
- Q3マイカーローン以外に審査に通りやすいところはある?
A:ローン以外の方法として、カーリースも審査に通りやすいとされる選択肢のひとつです。車の購入代金を借り入れるローンとは異なり、カーリースは月々の負担を抑えやすいため、比較的審査に通りやすいといわれています。また、カーリースには金利がかからず、カーリースカルモくんのように初期費用がかからないサービスもあるため、収入に不安がある方でも無理なく車を持てる可能性があります。
- Q4勤続年数が1年未満でもマイカーローンは組める?
A:勤続年数が1年未満だと審査では不利になりやすいものの、組める可能性は残されています。ただし、利用条件に「勤続1年以上」と明示されているローンには申込みができません。まずは、条件を確認して申し込める借入先を絞り、借入希望額を下げる、ほかの借入れを完済するなど、勤続年数以外の条件を整えましょう。
- Q5ローンが通りやすい車屋の選び方は?
A:「ローンが通りやすい」とうたっているかどうかで選ぶのではなく、車両本体価格と手数料を分けて示してくれるかを確認するのが大切です。自社ローンは金利がかからない代わりに、金利相当分の手数料が車両本体価格へ上乗せされるのが一般的で、総額しか提示されないと上乗せ額を判断できません。保証や整備の内容、契約後のサポート体制もあわせて比べると、支払総額で後悔しにくくなります。


保証人が必要だといわれたので、身内にお願いしました。借入額や返済計画は先に説明して、納得してもらってから引き受けてもらいました。