銀行マイカーローンおすすめ低金利ランキング7選【2026年最新】

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.11.13

銀行マイカーローンは金利が低い分、ディーラーローンとの総支払額の差は思った以上に大きくなります。返済期間や借入額によっては、その差が数十万円単位に達することもあります(詳細は記事内シミュレーション表をご確認ください)。ただし、金利の低さと引き換えに、審査は厳しめです。
そこで本記事では、銀行・地方銀行の金利の比較から審査対策まで、「どこの金利が一番低いのか」「自分は通るのか」「審査に落ちたらどうするか」といった疑問に、ファイナンシャルプランナーがわかりやすくお答えします。
【この記事のポイント】
✔ 銀行マイカーローンは金利の低さや購入者に所有権があることが魅力
✔ 最低金利だけでなく、最高金利や固定・変動の違い、対象の地域もあわせて比べるのがおすすめ
✔ マイカーローンの審査に落ちたときは審査に通りやすいサービスを利用する
目次
低金利の銀行マイカーローンおすすめランキング7選【2026年最新】
銀行マイカーローンは、金利や借入上限などが各行で異なります。ここでは、都市銀行および新たな形態の銀行のうち、マイカーローン、または車の購入に利用できる多目的ローンを取り扱う銀行を対象に、通常金利の最低値が低い順にランキングにしました。
なお、同じ車向けでも、目的型のマイカーローンと多目的ローンとでは性格が異なるため、各行の商品種別もあわせて記載しています。
〈銀行マイカーローンおすすめランキング〉
| 順位 | 銀行 | 商品種別 | 最低~最高の年利 | 借入上限 | 対応エリア | 手続きの方法 |
|---|---|---|---|---|---|---|
| 1位 | りそな銀行 | マイカーローン | 2.100~4.700%(変動金利) | 1,200万円 | 全国 | ウェブで契約まで可能(条件により来店・郵送が必要) |
| 1位 | 埼玉りそな銀行 | マイカーローン | 2.100~4.700%(変動金利) | 1,200万円 | 営業エリア内 | ウェブで契約まで可能(条件により来店・郵送が必要) |
| 3位 | 三菱UFJ銀行 | マイカーローン | 2.375~3.50%(変動金利) | 3,000万円 | 全国 | ウェブで完結(来店不要・当行の口座が必要) |
| 4位 | 三井住友銀行 | マイカーローン | 3.450%(変動金利) | 300万円 | 全国 | 申込みはウェブ、契約はローン契約機(ACM)へ来店 |
| 5位 | イオン銀行 | マイカーローン | 3.80~13.50%(固定金利) | 700万円 | 全国 | 申込みから契約までウェブで手続き(当行の口座が必要) |
| 6位 | ドコモSMTBネット銀行 | マイカーローン | 4.025~5.225%(変動金利) | 1,000万円 | 全国 | 申込みから契約までウェブで手続き |
| 7位 | みずほ銀行 | 多目的ローン | 6.775%(変動金利) | 300万円 | 要問い合わせ | 申込みはウェブ、契約は来店または郵送 |
※2026年11月13日時点の情報
※最低金利は各ローンの下限金利であり、住宅ローン利用者向けなどの特典を除いた通常金利を記載しています(実際に適用される金利は、審査結果や借入金額によって異なります)
※掲載情報は各銀行公式サイトの情報に基づきます(最新情報は各公式サイトでご確認ください)
1位 りそな銀行(マイカーローン)

出典:りそな銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 2.100~4.700%(変動金利) |
| 借入上限 | 1,200万円 |
| 対応エリア | 全国 |
| 手続きの方法 | ウェブで契約まで可能(条件により来店・郵送が必要) |
※2026年11月13日時点の情報
りそな銀行のりそなマイカーローンは、車の購入に用途を絞った目的型ローンです。通常の金利は年2.100~4.700%(変動金利)で、新車・中古車のどちらの購入にも使えます。最大1,200万円までと借入枠も大きめです。
日本国内に住んでいるか勤めている方が対象で、原則として来店せずに契約手続きまでウェブで完結します。ただし、条件によっては店頭や郵送での手続きが必要になることもあります。
1位 埼玉りそな銀行(マイカーローン)

出典:埼玉りそな銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 2.100~4.700%(変動金利) |
| 借入上限 | 1,200万円 |
| 対応エリア | 営業エリア内 |
| 手続きの方法 | ウェブで契約まで可能(条件により来店・郵送が必要) |
※2026年11月13日時点の情報
埼玉りそな銀行は、りそなグループの一員として同じ内容のりそなマイカーローンを扱っています。金利・借入上限ともにりそな銀行とそろっており、通常の金利は年2.100~4.700%(変動金利)、借入上限は最大1,200万円です。
ただし、利用できるのは埼玉りそな銀行の営業エリア内に住んでいるか勤めている方に限られます。原則として来店せずに契約手続きまでウェブで完結しますが、条件によっては店頭や郵送での手続きが必要になる場合があります。
3位 三菱UFJ銀行(マイカーローン)
出典:ネットDEマイカーローン
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 2.375~3.50%(変動金利) |
| 借入上限 | 3,000万円 |
| 対応エリア | 全国 |
| 手続きの方法 | ウェブで完結(来店不要・当行の口座が必要) |
※2026年11月13日時点の情報
三菱UFJ銀行のネットDEマイカーローンは、車の購入に用途を絞った目的型ローンで、金利は年2.375~3.50%(変動金利)です。金利は借入額で決まり、借入額が大きいほど低くなる仕組みです。借入上限は3,000万円で、高額な車にも対応できます。
対応エリアは全国、手続きもウェブで完結します。大きな借入枠を活用したい人に向いたマイカーローンです。

20代・女性
※カルモマガジン編集部が、2023年6月2日に「三菱UFJ銀行のネットDEマイカーローンを利用して車を購入したことがある方」を対象として行ったインターネット調査を基に掲載
4位 三井住友銀行(マイカーローン)

出典:三井住友銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 3.450%(変動金利) |
| 借入上限 | 300万円 |
| 対応エリア | 全国 |
| 手続きの方法 | 申込みはウェブ、契約はローン契約機(ACM)へ来店 |
※2026年11月13日時点の情報
三井住友銀行のマイカーローンは、年3.450%(変動金利)で、借入額にかかわらず同じ金利で利用できるわかりやすさが特徴です。借入上限は300万円と控えめで、車検費用や中古車など、比較的少額の資金に向いています。
対応エリアは全国で、申込みはウェブでできますが、契約時にはローン契約機(ACM)への来店が必要です。来店の手間を許容できる人なら、金利の見通しが立てやすい選択肢です。
5位 イオン銀行(マイカーローン)

出典:イオン銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 3.80~13.50%(固定金利) |
| 借入上限 | 700万円 |
| 対応エリア | 全国 |
| 手続きの方法 | 申込みから契約までウェブで手続き(当行の口座が必要) |
※2026年11月13日時点の情報
イオン銀行のイオンアシストプランは、今回の7行で唯一、固定金利だけを扱う目的型ローンです。金利は年3.80~13.50%(固定金利)で、借入時の金利が完済まで変わらないため、返済計画を立てやすいのが持ち味です。借入上限は700万円で、対応エリアは全国となっています。
申込みはインターネット限定で、契約もウェブ上のマイページで進めますが、返済用の普通預金口座の開設とキャッシュカードの受け取りが求められます。金利上昇の影響を受けたくない人に向く一本といえるでしょう。
6位 ドコモSMTBネット銀行(マイカーローン)

出典:ドコモSMTBネット銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 4.025~5.225%(変動金利) |
| 借入上限 | 1,000万円 |
| 対応エリア | 全国 |
| 手続きの方法 | 申込みから契約までウェブで手続き |
※2026年11月13日時点の情報
ドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から改称)の自動車ローンは、基準金利が年4.025~5.225%(変動金利)の目的型ローンです。住宅ローンの利用などの条件を満たすと、金利が最大で年1.0%引き下げられます。借入上限は1,000万円とゆとりがあり、新車から中古車まで幅広く対応できます。
対応エリアは全国で、手続きがウェブで完結するのも特徴です。なお、借入額の2%に消費税を加えた事務手数料がかかる点も確認しましょう。
7位 みずほ銀行(多目的ローン)

出典:みずほ銀行
| 項目 | 内容 |
|---|---|
| 商品種別 | 多目的ローン |
| 最低~最高の年利 | 6.775%(変動金利) |
| 借入上限 | 300万円 |
| 対応エリア | 要問い合わせ |
| 手続きの方法 | 申込みはウェブ、契約は来店または郵送 |
※2026年11月13日時点の情報
みずほ銀行の多目的ローンは、車の購入を含めて使い道を選ばない多目的型のローンです。金利は年6.775%(変動金利)で、借入上限は300万円です(固定金利も選べます)。申込みはウェブで受け付けていますが、契約時には来店または郵送での手続きが必要になります。
メガバンクで借りたい人や、車以外の出費とまとめて利用したい人が候補に入れやすい商品です。
銀行の審査に通るか不安な方は
銀行マイカーローンは金利が低い分、審査は厳しめといわれています。車に乗る方法としてカーリースも考えているなら、カーリースカルモくんの「お試し審査」で、審査に通るかを先に確かめておく方法もあります。
審査結果は通常翌営業日(最大3営業日)にわかり、審査に通っても契約にはならないので、気軽に試してみませんか?

※審査に通っても契約にはなりません
地方銀行の低金利マイカーローン
ランキングの7行のほかにも、地域を限って低い金利を示している地方銀行のマイカーローンがあります。
ただし、地方銀行のマイカーローンは住んでいる地域や勤務先に条件があり、最低金利が適用される条件も銀行ごとに異なります。最低金利だけで比べず、自分が対象になるか、どの条件でどの金利になるかを確かめましょう。
〈地方銀行のおもなマイカーローン〉
| 金融機関 | 商品種別 | 最低~最高の年利 | 最低金利が適用されるおもな条件 | 利用できる地域 |
|---|---|---|---|---|
| 横浜銀行 | マイカーローン | 1.15~3.55%(変動金利) | 審査結果に応じて決定 | 神奈川県・東京都(一部地域を除く)・群馬県の一部 |
| 千葉銀行 | マイカーローン | 1.25~3.65%(変動金利) | 借入額1,001万円以上で千葉銀行の住宅ローンを利用中など | 千葉県・東京都・茨城県・埼玉県・神奈川県 |
| 武蔵野銀行 | マイカーローン | 1.395~5.00%(変動金利) | 取引内容などに応じた金利の差し引き | 営業エリア内または東京都内 |
| 常陽銀行 | マイカーローン | 1.70~3.70%(変動金利・ウェブ契約) | 借入額900万円以上・電気自動車などの購入・給与振込などの取引 | 茨城県・千葉県の全域、東京都23区、埼玉県・栃木県・福島県・宮城県の一部 |
※2026年11月13日時点の情報
※最低金利が低い順に並べています(利用できる地域は住所または勤務先の条件で、銀行によって異なります)
※掲載情報は各銀行公式サイトの情報に基づきます(最新情報は各公式サイトでご確認ください)
横浜銀行(マイカーローン)
出典:横浜銀行マイカーローン
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 1.15~3.55%(変動金利) |
| 借入上限 | 1,000万円 |
| 対応エリア | 神奈川県・東京都(一部地域を除く)・群馬県の一部 |
| 手続きの方法 | ウェブ契約なら来店不要 |
※2026年11月13日時点の情報
横浜銀行のマイカーローンの金利は、年1.15~3.55%(変動金利)です。新車や中古車の購入だけでなく、他社マイカーローンやディーラーローンからの借換えでも、同一金利が適用されるので安心といえます。
通常、一部繰上返済は5,500円、全額繰上返済は11,000円の手数料がかかりますが、スマートフォンアプリ「はまぎん365」や〈はまぎん〉マイダイレクトでの手続きであれば無料です。
居住地あるいは勤務地が、神奈川県、一部地域を除く東京都、群馬県の一部地域にある方が利用できます。
千葉銀行(マイカーローン)
出典:ちばぎんマイカーローン
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 1.25~3.65%(変動金利) |
| 借入上限 | 3,000万円 |
| 対応エリア | 千葉県・東京都・茨城県・埼玉県・神奈川県 |
| 手続きの方法 | ウェブ契約なら来店不要(店頭での契約も可) |
※2026年11月13日時点の情報
千葉銀行のちばぎんマイカーローンの金利は、年1.25~3.65%(変動金利)です。一番低い金利は、借入額が1,001万円以上で千葉銀行の住宅ローンを利用している場合などの金利で、借入額1,000万円以下で優遇の条件にあてはまらない場合は一番高い金利です。
ウェブ契約なら来店不要・書類の記入不要で、借入額によって金利が下がります。利用できるのは、原則として千葉県・東京都・茨城県・埼玉県・神奈川県に住んでいる方です。
武蔵野銀行(マイカーローン)
出典:むさしのマイカーローン
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 1.395~5.00%(変動金利) |
| 借入上限 | 1,500万円 |
| 対応エリア | 営業エリア内または東京都内 |
| 手続きの方法 | スマートフォンで完結(来店不要) |
※2026年11月13日時点の情報
武蔵野銀行のむさしのマイカーローンの金利は、年1.395~5.00%(変動金利)です。一番低い金利は、住宅ローンや給与振込などの取引内容に応じて金利の差し引きを受けたときの金利です。
申込みから借入れまでスマートフォンで完結し、窓口への来店は不要です。利用できるのは、武蔵野銀行の営業エリア内か東京都内に住んでいるか勤めている方です。
常陽銀行(マイカーローン)
出典:常陽マイカーローン
| 項目 | 内容 |
|---|---|
| 商品種別 | マイカーローン |
| 最低~最高の年利 | 1.70~3.70%(変動金利・ウェブ契約) |
| 借入上限 | 1,000万円 |
| 対応エリア | 茨城県・千葉県の全域、東京都23区、埼玉県・栃木県・福島県・宮城県の一部 |
| 手続きの方法 | ウェブで完結(来店不要) |
※2026年11月13日時点の情報
常陽銀行の常陽マイカーローンは、借入額によって適用金利が異なるのが特徴です。パソコンやスマートフォンで契約するウェブ契約なら、金利は年1.70~3.70%(変動金利・ウェブ契約)です。店頭で契約する場合は金利が異なります。一番低い金利が適用されるのは、借入額や車の種類、給与振込などの取引の条件を満たす場合です。
利用できるのは、茨城県・千葉県・埼玉県・栃木県・福島県の全域と、群馬県・宮城県・東京都の一部に住んでいるか勤めている方です。
ウェブサイトの「カンタン5秒診断」では、借入可能額の目安を確かめられます。
銀行マイカーローンとディーラーローンとの違い
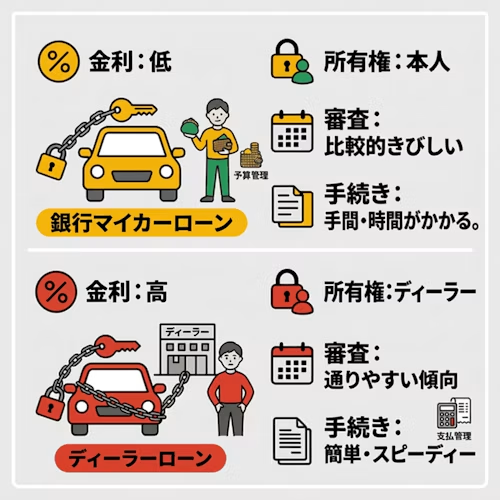
銀行マイカーローンとは、銀行が提供している自動車向けのローンのことで、オートローンとも呼ばれます。総支払額を抑えたいなら金利の低い銀行マイカーローン、手続きの早さや審査の通りやすさを重視するならディーラーローンが向いています。
銀行マイカーローンは、新車・中古車の購入はもちろん、車検費用や修理費用、バイクの購入、他社ローンからの借換えなどにも使えるなど、用途の幅が広いことも特徴です。なお、銀行には車に用途を限定した目的型のマイカーローンのほか、使い道自由な多目的ローンで車を購入する形もあります。
銀行マイカーローンの利用を検討する際によく比較されるのが、ディーラーローンです。
まずは、下の比較表で全体像を確認し、各項目について詳しく確認していきましょう。
| 比較項目 | 銀行マイカーローン | ディーラーローン |
|---|---|---|
| 金利 | 比較的低い | 比較的高い |
| 審査の傾向 | 比較的厳しい | 比較的緩やか |
| 車の所有権 | 購入初日から本人名義 | 完済まで信販会社名義 |
| 手続き | 手間が多く審査・融資まで1~2週間程度かかる | 販売店で即日申込み・手続きが完了するケースが多い |
金利
まず金利については、銀行マイカーローンはディーラーローンより金利が低い傾向となっています。金利が低ければ利息も安く抑えることが可能です。そのため、なるべく支払うお金を安くしたい方は、銀行マイカーローンがおすすめといえるでしょう。
なお、金利については返済中に利率が変化しない「固定金利」と、市場の変化に応じて利率も変化する「変動金利」の2種類があります。
審査の傾向
銀行マイカーローンの審査は、ディーラーローンより比較的きびしいといわれています。審査の基準は公表されていないため、はっきりしたことはいえません。
きびしめといわれる理由のひとつが、金利です。銀行マイカーローンは金利が低めに設定されているため、返済が滞ったときの損失を利息でまかないにくく、審査がきびしくなるともいわれています。
ディーラーローンは金利が高めの傾向があり、その分審査は通りやすい傾向があります。
車の所有権
車の所有権についても、それぞれ違いがあります。銀行マイカーローンではお金を借りるという形式が基本です。そのため、車の販売店に対して現金を支払うことが可能になり、所有権は車の使用者本人となります。
それに対し、ディーラーローンでは借入れを行う際に車を担保とするケースが一般的です。つまり、所有権はローン会社にあり、返済ができなくなった場合には車が回収されるリスクがあります。なお、ローンを完済すれば所有権は使用者本人に移りますが、その際には別途手続きしなければなりません。
このように、所有権についてもそれぞれ違いがあるため、事前に知っておきましょう。
手続き
手続きに関しては、銀行マイカーローンのほうが手間と時間がかかる傾向があります。銀行マイカーローンでは、近年はウェブ上から申込みを完結できるサービスも増えていますが、書類もさまざまなものを用意しなければならず、審査期間も1~2週間程度ほどかかるのが一般的です。
それに対し、ディーラーローンは手続きが簡単で、車の購入と同時にローンに申し込むことができます。また、審査の結果が出るのも比較的早く、さまざまな手続きをスピーディーに完了できるのはメリットといえるでしょう。

30代・男性
新車の購入で、都市銀行系のマイカーローンを利用しました。ディーラー系のローンとも比べましたが、金利が低く、返済の自由度も高い点に魅力を感じたのが選んだ理由です。審査は仮審査の申込みから1週間後くらいで、適切だと感じました。使ってみて、特に不満はありませんでした。
※カルモマガジン編集部が、2023年2月10日に「車の購入時に、ディーラー系ローンや自社ローンと比較したうえで、銀行系のマイカーローンを利用した方」を対象として行ったインターネット調査を基に掲載
銀行マイカーローンを選ぶときに見るべきポイント

ランキングで見てきたように、車の購入に使えるローンは、同じように見えても銀行ごとに特徴が異なります。目的型のマイカーローンか、車の購入にも使える多目的ローンかによっても、使い勝手は変わるでしょう。
ここでは、自分に合った銀行マイカーローンを選ぶために、着目したいポイントを解説します。
借入上限額
まず確認したいのが、借入上限額です。借入上限はランキングでも幅があり、3,000万円まで対応する銀行がある一方、300万円ほどにとどまる商品もあります。
高額な車を検討しているなら上限の大きさが効いてきますし、車検費用など少額で済むなら低めの上限でも困りません。契約前に、自分の必要額が上限の範囲に収まるかを確かめておきましょう。
金利
金利は、最低金利だけを見て決めないことが重要です。ランキングでは、通常金利の最低値が低い順に並べていますが、その下限の金利が誰にでも適用されるわけではありません。マイカーローンの最低金利は、審査で最も良い区分と判定された場合などに適用されるもので、実際どの金利になるかは審査結果や借入額によって変わります。
多くの商品では、最低金利と最高金利の両方が示されています。下限の数字に引っぱられず、最高金利でも無理なく返済できるかを、あらかじめシミュレーションすると安心です。
固定金利と変動金利のどちらを選ぶか
マイカーローンの金利には、借入時の金利が完済まで変わらない「固定金利」と、市場の金利の動きに合わせて見直される「変動金利」があります。ランキングの7行では、固定金利だけを扱うのはイオン銀行で、みずほ銀行の多目的ローンは変動金利と固定金利を選べますが、ほかの5行は変動金利です。
同じ商品で両方を選べるみずほ銀行の多目的ローンでは、変動金利が年6.775%、固定金利が年8.85%と、変動金利のほうが低く設定されています(2026年10月時点)。
一方で、変動金利は返済中に金利が上がると、利息の総額が増えることもある点に注意が必要です。2026年11月には、短期プライムレートの引き上げに合わせて、新規の借入金利を引き上げると公表している銀行もあります。
借入額が大きい方や返済期間を長くとる方、毎月の返済額を確定させておきたい方は固定金利、借入額が少なく返済期間が短い方や、金利が上がったときに繰上返済で対応できる方は変動金利が候補になるでしょう。
契約手続きと対応エリア
手続きのしやすさや、そもそも申し込めるかどうかも見落とせません。ランキングの「ウェブ完結」「対応エリア」の欄に差が出ていたように、申込みから契約までウェブで完結できる銀行もあれば、来店や郵送が必要な銀行もあります。
また、ネット銀行系は全国対応のものが多い一方、一部の銀行は営業エリア内に住んでいるか勤めている方しか利用できません。手間をかけたくない人はウェブ完結かどうかを、そもそも対象になるか不安な人は対応エリアを、申し込む前に確認しましょう。
各種手数料
金利だけでなく、手数料の有無もチェックしたいところです。特に、繰上返済の手数料は要注意です。繰上返済とは、毎月の返済とは別にまとまった額を返す方法で、うまく使えば利息の負担を抑え、返済総額を減らせます。
ただし、この繰上返済に高い手数料がかかると、せっかくのメリットが薄れてしまいます。将来、繰り上げて返すことを考えているなら、繰上返済の手数料がかからない商品を選んでおくと無駄がありません。
独自キャンペーン
銀行によっては、対象者や期間を限定したキャンペーン・金利優遇を行っていることがあります。期間限定で金利が下がるケースもあり、タイミングが合えば総支払額を抑えることが可能です。
また、住宅ローンを利用しているなど、その銀行との取引状況に応じて金利が引き下げられる商品もあります。ランキングの金利は、こうした優遇を適用する前の通常金利で記載していますが、条件にあてはまる人は、優遇後の金利もあわせて確認するといいでしょう。

伊藤 真二(ファイナンシャルプランナー)
銀行マイカーローンを確認する際に見落としがちなのが保証料です。銀行によっては、金利とは別に保証料が必要となるケースがあります。保証料は、借入時に一括で払う方法や、金利に上乗せされる方法があり、金額は借入期間や保証会社によって変わります。金利が低くても、保証料を別に払うと実質の負担は大きくなります。申込先を選ぶ際は、保証料が金利に含まれているかを確認し、必ず保証料を含めた総コストで比較しましょう。
ローンの種類によって返済総額はどれくらい変わる?
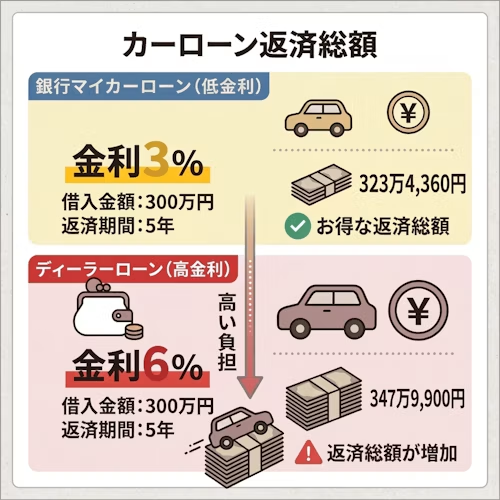
銀行マイカーローンとディーラーローン、それぞれで金利が異なるのは前述したとおりです。ただ、実際に支払うことになる金額がどれくらい異なるのかは、数字で確認しないとわかりにくい部分もあります。
ここでは、借入期間別に金利3%の場合と6%の場合で、それぞれどのくらい返済総額が変わってくるのかシミュレーションしてみました。
〈借入期間3年の返済総額・月々返済額〉
| 借入金額 | 100万円 | 150万円 | 200万円 | 250万円 | 300万円 |
|---|---|---|---|---|---|
| 金利3%の場合 | 104万6,922円 | 157万0,383円 | 209万3,847円 | 261万7,308円 | 314万769円 |
| 金利6%の場合 | 109万5,189円 | 164万2,782円 | 219万378円 | 273万7,974円 | 328万5,567円 |
| 月々返済額(金利3%) | 約29,081円 | 約43,622円 | 約58,163円 | 約72,703円 | 約87,244円 |
| 月々返済額(金利6%) | 約30,422円 | 約45,634円 | 約60,845円 | 約76,057円 | 約91,268円 |
| 返済総額の差額 | 48,267円 | 72,399円 | 96,531円 | 12万666円 | 14万4,798円 |
※JAバンク マイカーローン返済シミュレーションにて、借入期間3年、頭金・ボーナス払いなし、元利均等返済で試算した場合の概算値です
〈借入期間5年の返済総額・月々返済額〉
| 借入金額 | 100万円 | 150万円 | 200万円 | 250万円 | 300万円 |
|---|---|---|---|---|---|
| 金利3%の場合 | 107万8,120円 | 161万7,180円 | 215万6,240円 | 269万5,300円 | 323万4,360円 |
| 金利6%の場合 | 115万9,965円 | 173万9,950円 | 231万9,935円 | 289万9,920円 | 347万9,900円 |
| 月々返済額(金利3%) | 約17,967円 | 約26,953円 | 約35,937円 | 約44,922円 | 約53,906円 |
| 月々返済額(金利6%) | 約19,333円 | 約29,000円 | 約38,666円 | 約48,333円 | 約57,999円 |
| 返済総額の差額 | 81,845円 | 12万2,770円 | 16万3,695円 | 20万4,620円 | 24万5,540円 |
※JAバンク マイカーローン返済シミュレーションにて、借入期間5年、頭金・ボーナス払いなし、元利均等返済で試算した場合の概算値です
上記の表を見てもわかるとおり、金利の違いは返済総額に大きく影響します。借入期間3年で借入金額300万円の場合、金利3%と6%では約14万5,000円も差額が生じます。
また、同じ300万円の借入れで期間が5年になった場合には、約24万6,000円も支払う金額が変わるのです。
こうした違いについても、マイカーローンを組む前にしっかりと押さえておきましょう。
伊藤 真二(ファイナンシャルプランナー)
変動金利は、借入時の金利の低さだけで選ぶと、返済中に金利が上がって総支払額が想定を上回ることがあります。マイカーローンは住宅ローンより返済期間が短い分、影響は比較的小さいものの、借入額が大きい方や返済期間を長くとる方は、金利が上がった場合の返済額も試算したうえで選ぶと安心です。
銀行マイカーローンの審査から申込み・融資実行までの流れ
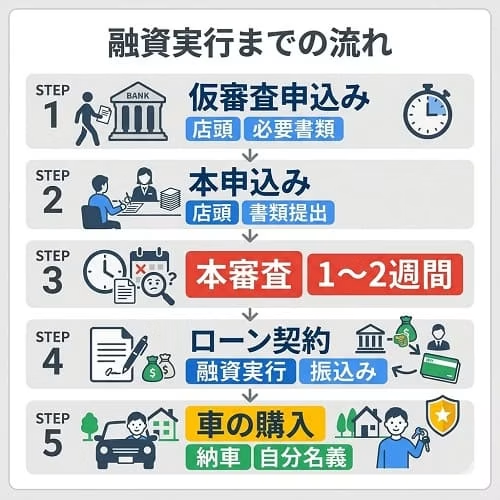
銀行マイカーローンはディーラーローンに比べて、一般的に手続きや融資実行までに時間や手間がかかる傾向があります。ここでは、来店を中心としたスタンダードな銀行マイカーローンの融資実行までの流れについて解説します。
STEP1:店頭で仮審査の申込み
まずは、銀行の窓口(または一部銀行の店舗員がいる相談ブースなど)で仮審査を申し込みます。本人確認書類(運転免許証)や年収がわかる資料、車の見積書(未決定でも可)などが必要となる場合が多いので、あらかじめ用意しましょう。仮審査の結果は、数日以内に連絡されます。
STEP2:必要書類の準備と本申込み
仮審査通過後、銀行から指示された必要書類(本人確認書類・収入証明書・車の見積書・資金使途確認書類など)をそろえ、再度銀行窓口へ提出します。銀行で本申込み手続き(申込書記入など)を行います。
STEP3:本審査
提出書類に基づき、銀行にて本審査が実施されます。審査には通常1~2週間程度かかることが多く、土日・祝日は審査が進まないため、余裕を持ってスケジュールを立てましょう。
STEP4:ローン契約手続き・融資実行
本審査通過後、銀行で改めてローン契約書を作成・記入します。契約手続きも窓口で、対面にて行うことが一般的です。契約が完了すると、融資金があなたの口座または販売店指定口座に振り込まれます(販売店へ直接振り込みの場合もあります)。
STEP5:車の購入・納車
融資実行後、現金支払いと同じ扱いで車の購入手続きを進めることができます。所有権は基本的に契約者本人名義となるため、ローン返済中でも売却・カスタマイズができ、自由度が高いのが特徴です。
銀行マイカーローンの審査対策
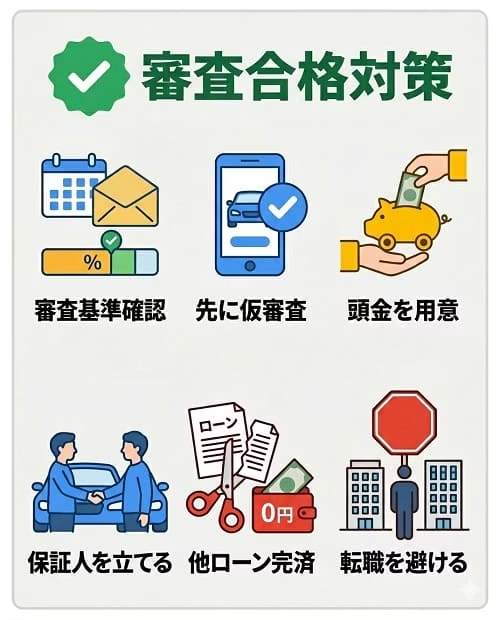
銀行マイカーローンの審査に通るためには、事前にしっかりと対策することが大切です。まずは審査基準の目安を把握してから、具体的な対策に取り組みましょう。
審査基準の目安を確認する
銀行マイカーローンの審査では、おもに以下の項目が確認されます。銀行によって異なりますが、一般的な目安として参考にしてください。
〈銀行マイカーローンの審査で確認される項目〉
・申込可能年齢:満18歳以上(銀行によっては満20歳以上) ※完済時の年齢は70歳前後までとする銀行が多い
・前年度年収:200万円以上が目安
・勤続年数:条件にする銀行もある(三菱UFJ銀行は1年以上、みずほ銀行は2年以上)
・返済負担率:年収に占める年間返済額の割合も確認される(ほかのローンの返済額を含む)
・信用情報:過去の延滞・滞納記録があると審査に不利
先に仮審査を受けておく
銀行マイカーローンの審査に通るには、仮審査を活用するのが基本です。
ただし、あくまでも簡易的な審査のため、仮審査に通ったとしても本審査で落ちてしまう場合もあります。過度の期待はせず、ひとつの目安として考えましょう。
頭金を用意する
頭金を事前に準備することで、銀行マイカーローンの審査を通る可能性を高める方法もあります。審査では、申し込んだ方の返済能力がしっかりとチェックされます。頭金を用意すれば、ある程度の経済力があるという証明が可能です。
また、頭金を用意した場合、結果として借入額を減らすことができるのもメリットです。支払う利息総額が減るため、資金に余裕がある場合は積極的に検討しましょう。
保証人を立てる
銀行マイカーローンを組む際、基本的には保証人は必要ありませんが、状況によっては銀行から保証人を立てるよう求められることがあります。
例えば、収入が不安定な方などは保証人を求められることもあるかもしれません。また、信用情報に傷がある場合も、保証人を立てるように言われるケースもあるようです。
もし、銀行からそうした要求があった場合、安定収入のある親族などに保証人となってもらうことで、審査に通る可能性を高められるでしょう。
ほかのローンを完済する
これから申し込もうとしている銀行マイカーローン以外にローンを組んでいる場合は、事前に完済することをおすすめします。マイカーローンの審査では、ほかのローンの借入状況もチェックされます。
ほかにもローンが残っていると、返済能力を疑問視されて審査に通らないこともあるでしょう。こうしたことから、ローン残債がある場合、先に完済させておくのが望ましいといえます。
審査前の転職は避ける
勤続年数を条件にする銀行もあるため、審査前の転職は特に注意が必要です。銀行マイカーローンの審査では、勤続年数もチェックされます。長期的にひとつの会社で働いている方のほうが、収入が安定しているとみなされやすいため、審査前の転職はできる限り控えましょう。
転職したばかりの場合は、申込先の勤続年数の条件を確かめ、満たしてから審査を受けることをおすすめします。
伊藤 真二(ファイナンシャルプランナー)
マイカーローンは「複数の銀行に同時に申し込めば通りやすくなる」と思いがちですが、短期間に複数の審査を受けると信用情報機関に記録が残ります。その結果、金融機関から警戒され、かえって審査に不利に働くと言われています。申込みはまず本命の1行に絞り、その結果を見てから次を検討するのが賢明です。
分割払いで審査に通るか確認する方法も
カーリースなら、事前に審査に通るか確認できる「お試し審査」という方法もあります。
マイカーローンと同じ分割払いで、新車に乗れるかどうかを簡単に診断することが可能です。このような方法も、積極的に試してみましょう。
※審査に通っても契約にはなりません
銀行マイカーローンの審査に落ちてしまったら?
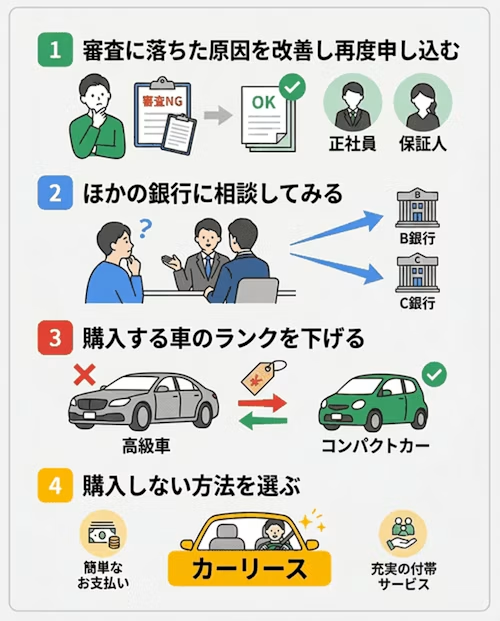
銀行マイカーローンの審査はきびしい傾向があり、申込みを行う方の状況によっては審査に通らないことも十分考えられます。もし、審査に落ちてしまった場合は、どうすればいいのでしょうか。
ここでは、銀行マイカーローンの審査に落ちた際の、おもな対処法について紹介します。
審査に落ちた原因を改善し再度申し込む
銀行マイカーローンの審査に落ちてしまった場合、原因を分析することが大切です。収入の不安定さが原因で落ちたのであれば正社員として就職したり、年齢制限が理由で落ちた場合には保証人をつけたりするなど、考えられる原因に対して改善を行うことができます。そのうえで、改めて審査に申し込めば、通過できる可能性が高くなるでしょう。
ほかの銀行に相談してみる
銀行マイカーローンの審査に落ちてしまった場合、ほかの銀行に相談してみる方法もあります。銀行によって審査の条件や判断基準は異なるため、ある銀行のマイカーローン審査に落ちた場合でも、ほかの銀行であれば審査に通る可能性もあるでしょう。状況を正直に伝えることで、適切なアドバイスをもらえるかもしれません。
購入する車のランクを下げる
購入を検討している車の価格が高く、収入に見合っていない金額であると判断されて審査に落ちるケースもあります。そのような場合は、購入する車のランクを下げて再度申込みを行えば、審査に通過する可能性を高めることができるでしょう。
これは、車のランクを下げることで借入額が減り、返済の未払いや遅延が発生するリスクを下げられるためです。
購入しない方法を選ぶ
銀行マイカーローンに落ちてしまった場合、購入しない方法を検討してみるのもいいかもしれません。例えば、カーリースであれば、マイカーローンよりも審査に通りやすいといわれています。
また、マイカーローンの審査に落ちた方でも、利用できている実績もあるため、車に乗ることをあきらめたくない方は積極的に検討しましょう。
金利・頭金・初期費用0円の新しい車の乗り方

カーリースは、月々定額の料金を支払うことで一定期間車を借りられるサービスです。マイカーローンで車を購入する場合と違って、あくまでも車を借りるサービスのため、金利の概念がありません。
ここでは、業界最安水準*の料金で人気を集めている「カーリースカルモくん」について詳しく紹介します。
業界最安水準のシンプルな料金体系
カーリースカルモくんでは、月額10,000円台から新車に乗ることが可能です。初期費用も一切かからないため、まとまったお金を用意しなくても簡単にカーライフを始められる点が魅力です。
また、メンテナンスプランに加入することで、車検代やメンテナンス費用も月額料金に含めることができます。シンプルな料金体系で利用しやすく、定額の支払いだけで完結するので、家計の管理がしやすくなるでしょう。
* 調査日と調査概要はコンテンツポリシー参照
選べる車種は国産メーカー全車種・全グレード
カーリースカルモくんでは、国産メーカーの全車種・全グレードを取り扱っています。自身で車を購入するときと同じように、自由に乗りたい車を選べるため、カーリースにしたことで選択肢が減ることにはなりません。購入するときとまったく同じ感覚で、車選びを楽しめます。
契約前からマイカーコンシェルジュに相談できる
カーリースカルモくんには、専門知識が豊富なマイカーコンシェルジュが在籍しており、契約前からいつでも相談可能です。
カーリースに関して気になる点など、車に関することならどのような内容でも無料で質問できます。
審査が不安な方もお気軽に
カーリースカルモくんは、24時間いつでも利用できる「お試し審査」をご用意しています。審査申込みはウェブ上から3分ほどで完了し、審査結果は通常翌営業日(最大3営業日)にはわかるため、急いでいる方でも安心です。
審査に通っても契約する必要はないため、下のバナーから気軽に試してみてはいかがでしょうか。

低金利の銀行マイカーローンは、比較と審査対策で選ぼう
銀行マイカーローンは、ディーラーローンより金利が低めで、車の所有権が最初から自分の名義になるのが魅力です。
申込先を選ぶときは、最低金利だけでなく、最高金利や固定金利・変動金利の違い、手数料、対応エリアも合わせて比べるようにしてください。審査は比較的きびしいので、事前に審査基準の目安を確認し、頭金を用意するといった対策をするといいでしょう。
審査に不安がある方は、ウェブで申し込めるカーリースがおすすめです。カーリースカルモくんなら、「お試し審査」で先に通るかどうかを確かめることができます。
※この記事は2026年10月時点の情報で制作しています
よくある質問
- Q1銀行マイカーローンとディーラーローン、どちらを選ぶべきですか?
A:金利の低さや車の所有権(購入初日から本人名義)を重視するなら銀行マイカーローン、手続きの簡便さや審査の通りやすさを重視するならディーラーローンが向いています。総支払額を抑えたいか、手続きの早さを取りたいか、ご自身の優先順位で判断しましょう。
- Q2マイカーローンで100万円を借りると、月々の返済はいくらになりますか?
A:金利3%・5年返済の場合、月々約17,967円、返済総額は107万8,120円です。金利や返済期間によって月々の返済額は大きく変わるため、借りる前に複数の条件で試算しましょう。
- Q3車のローン400万円を組むには、年収がいくら必要ですか?
A:一般的にマイカーローンの審査では、年収に対する年間返済額の割合(返済負担率)が確認されます。この返済額には、マイカーローン以外の住宅ローンやカードローンなど、ほかの借入れの年間返済額も合算して計算されます。必要な年収は銀行によって異なります。例えば、三菱UFJ銀行と三井住友銀行は、前年度の税込年収200万円以上が条件です。ただし、条件を満たしていても、返済負担率が高いと審査に通りにくくなるため、車のローンだけでなく全体の借入状況を考慮した計画が重要になります。
- Q4銀行マイカーローンの審査に落ちたらどうすればいいですか?
A:落ちた原因を改善して再度申し込む、ほかの銀行に相談する、購入する車のランクを下げるといった対処法があります。また、審査に通りやすいカーリースを検討するのもひとつの方法です。カーリースカルモくんなら、月々10,000円台から新車に乗ることができるため、費用面の負担を軽減できます。
- Q5マイカーローンはどこが一番安いですか?
A:通常金利を比べると、全国から申し込める銀行ではりそな銀行の年2.100~4.700%(変動金利)、三菱UFJ銀行の年2.375~3.50%(変動金利)などが低い水準です。地域を限定した地方銀行では、横浜銀行が年1.15~3.55%(変動金利)と低い金利を示しています。ただし、最低金利は審査結果や借入額などの条件によって適用され、実際の金利は審査で決まります。最高金利や保証料、手数料も含めて比べることが大切です。
- Q6マイカーローンを低金利にするにはどうしたらいいですか?
A:金利の低い銀行のマイカーローンを選ぶことに加え、住宅ローンや給与振込など、その銀行との取引に応じた金利の優遇を受ける方法があります。電気自動車の購入や借入額の大きさによって金利が下がる商品もあるため、自分があてはまる条件を確認するといいでしょう。また、頭金を入れて借入額を減らせば、支払う利息の総額を抑えられます。


普段から利用している銀行で安心できると思い、三菱UFJ銀行のネットDEマイカーローンでプリウスを購入しました。審査は割とスムーズでした。大手で信頼度もあるので、そこはとても満足しています。