カーリースの中途解約で違約金はいくら?実例と払えないときの対処法

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.09.18

カーリースは、初期費用なしで新車に乗れる便利なサービスです。しかし、やむをえない事情で中途解約が必要になった場合、違約金がいくらかかるのか不安を感じることもあるでしょう。
そこで、リース契約の途中で解約する際にかかる違約金の内訳やシミュレーション例を、体験談と併せてご紹介します。また、違約金が発生するケース、払えないときの対処法について解説します。さらに、違約金のリスクを抑えるための対策も見ていきましょう。
【この記事のポイント】
✔ カーリースは中途解約する際に違約金を請求されるのが一般的
✔ 違約金を払えない場合は放置せず、まずリース会社へ相談する
✔ 任意保険の加入や契約期間の工夫で中途解約の違約金発生のリスクは抑えられる
目次

カーリースの中途解約で違約金はいくらかかる?

カーリースの中途解約を検討するとき、気になるのは「結局いくらかかるのか」という点です。違約金はリース会社や契約内容、残りの期間によって大きく変わるため、固定の相場があるわけではありません。しかし、内訳や実例からいくらくらいかかりそうか想定することは可能です。
そこで、カーリースの違約金の内訳とシミュレーション例、実際に支払った方の口コミもご紹介します。
違約金の内訳
カーリースを中途解約する場合、残りの契約期間で支払うはずだったリース料が違約金の中心になるのが一般的です。途中で解約するからといって、支払う予定だったリース料金がなくなるわけではない点に留意しましょう。
違約金の内訳を含め、中途解約の際に発生する可能性がある費用には、おもに次のようなものがあります。
〈カーリースの中途解約時に発生する費用の例〉
・残期間のリース料
・残価精算分
・事務手数料
・修理費用(返却時の傷・へこみなど)
・未払いリース料(未払いがある場合)
・遅延損害金(遅延があった場合)
一方で、中途解約したことで発生しなかった税金や車検費用、車両の査定額(リース会社によって扱いが異なる)などは差し引かれることがあります。
ただし、違約金に相場はなく、最終額は契約中のリース会社への確認が必要です。残りのリース期間が長く、車両本体価格が高いほど負担は大きくなりやすく、原則として一括払いである点にも注意しましょう。
違約金のシミュレーション例
実際にいくらかかるのか、具体的なケースで見てみましょう。以下はあくまで一例であり、車の状態やプラン、リース会社の規定によって金額は異なります。
■ケース1:海外転勤による中途解約
〈状況〉
中途解約のタイミング:契約期間5年のうち残り2年
月額料金:30,000円 ※車検・メンテナンス費用込み
中途解約の理由:海外転勤
契約時の設定残価:20万円
解約時の査定額:25万円
〈違約金の例〉
残りのリース料総額:30,000円 × 24ヶ月 = 72万円
設定残価と査定額の差額:-50,000円*
未経過分の税金・車検費用:約-15万円
違約金の目安:約52万円
このケースでは、海外転勤というやむをえない事情が認められたとしても、約52万円が一括で請求されるイメージです。
* 設定残価と実際の査定額の差額は、車の状態や市場価格によって変動します。査定額が設定残価を下回る場合は、差額分が違約金に加算されます。
■ケース2:全損事故による強制解約(保険補償あり)
〈状況〉
中途解約のタイミング:契約期間5年のうち残り3年
月額料金:35,000円 ※カーリース専用保険(車両費用特約)加入
中途解約の理由:相手方過失による全損事故
契約時の設定残価:40万円
解約時の査定額:0円
〈違約金の例〉
残りのリース料総額:35,000円 × 36ヶ月 = 126万円
設定残価と査定額の差額:40万円(査定額が0円のため設定残価の全額が加算)
未経過分の税金:約-80,000円
違約金の目安:約158万円
※ただし、カーリース専用保険(車両費用特約)に加入していたため、保険金で全額カバー
全損事故の場合は設定残価も加算されやすく、違約金が非常に高額になります。一方で、カーリース専用の保険に加入していれば、こうした高額な負担をカバーできる可能性があります。
中途解約を経験したカーリース利用者の口コミ
実際にカーリースを中途解約した方は、どのような理由で解約に至ったのでしょうか。体験者の声*を参考に見ていきましょう。

Aさん(男性・40代)

Bさん(男性・40代)
急な転勤があり、車が不要になったことで中途解約したことがあります。契約期間は3年。解約したのは、2年半くらい経ったときでした。違約金が20万円ほどかかってしまったことに後悔しています。

Cさん(男性・30代)
事故に遭ってしまい、カーリースを解約しました。残っている契約期間のリース料金として、違約金が数十万円かかりましたが、自動車保険の補償を手厚くしており、保険会社からの支払いで充当できたので助かりました。
上記の口コミで目につくのが、事故で中途解約になったケースです。Aさん、Cさんともに自動車保険には加入していましたが、Cさんのように違約金をカバーできる補償があると負担を大きく抑えられます。カーリースに特化した保険もあるので、不安な方は加入を検討するとよいでしょう。
一方、Bさんは転勤により中途解約に至ったものの、当初から解約の可能性を感じていたそうで、3年と比較的短めの契約期間を設定していました。ライフプランに合わせて契約内容を吟味することも重要といえます。
カーリース専用保険があって安心
「カーリースカルモくん」なら、契約期間を1年単位で選べるうえ、カーリースに特化した自動車保険(任意保険)に加入することも可能。中途解約の違約金リスクを抑えやすいカーリースのひとつといえます。
審査を無料で試せる「お試し審査」を用意しているのも特徴です。後から車種・プランの変更やキャンセルもできるので、まずは気軽に試してみましょう。

* カルモマガジン編集部が、チャット調査ツール「Sprint」にて「カーリース契約期間中に、中途解約したことのある方」を対象として行ったインターネット調査を基に掲載
カーリースで中途解約が認められ違約金が発生する5つのケース

カーリースでは、中途解約ができないのが一般的ですが、やむをえない事情や正当な理由がある場合に限り、中途解約が認められることがあります。どのようなときに中途解約が認められ、違約金が発生するのか、具体的なケースを見ていきましょう。
全損事故が起こったとき
カーリースでは、自賠責保険の支払いや税金の手続き・納付は、車の所有者であるリース会社が行います。そのため、全損事故などで車に乗れなくなったら、契約上、報告が必要です。全損事故のように車が手元になくなると、契約は強制的に解約され、違約金が発生します。
近年、車の安全性が高まったことで交通事故の発生件数は減少傾向にありますが、警察庁の統計によると2025年でも年間28万7,023件の交通事故が発生しており、事故に遭う可能性はゼロではありません。
ただし、修理が可能であれば契約は維持されます。その場合、違約金は発生しませんが、修理費用は自己負担となります。
盗難されたとき
乗っていた車が盗難された場合も、車が手元になくなるため中途解約となり、違約金が発生します。
警察庁の統計によると、2025年の自動車盗難の認知件数は年間6,386件で、前年より増加しています。交通事故と同様、気を付けていても盗難に遭うリスクはゼロではありません。
ライフスタイルに変更があったとき
契約中にライフスタイルが変わると、中途解約につながることもあります。
「子供が増えて今の車では手狭になった」「海外転勤をすることになった」など、どうしても今の車に乗り続けられないケースでは、違約金を支払って解約し、希望の車への乗換えや転勤先での手配を進める流れになります。
収入が減少したとき
転職や病気などで収入が減り、月額料金の支払いが難しく未払いが続いてしまうと、中途解約となり違約金を支払わなければならなくなる場合があります。当初は払えていた料金でも、家計の変化で継続が難しくなることは十分ありえます。
自然故障で車に乗れなくなったとき
たとえ自然故障であっても、車に乗れなくなった場合は原則として中途解約となり、違約金がかかります。
エンジン本体の故障は走行に関わる重要部分なので特に注意が必要です。仮に修理できたとしても、高額な修理費用がかかる可能性があります。
中途解約で違約金がかかるのはなぜ?
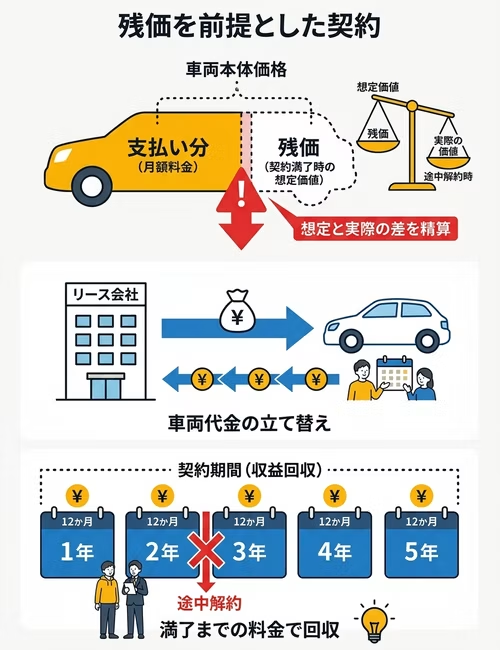
カーリースで中途解約が原則できないのは、リース会社が契約者のために車を用意し、その費用を契約期間中のリース料から回収する仕組みだからです。なお、リース契約はクーリング・オフ制度の対象外であるため、いったん契約するとキャンセルできない点にも注意しましょう。
以下では、中途解約に際し違約金が必要となる3つの理由を解説します。
残価を前提とした契約だから
一般的なカーリースでは、契約満了時の車の想定価値である残価をあらかじめ設定し、車両本体価格から差し引いたうえで月額料金を算出します。
途中で契約が終わると、当初想定していた満了時点の残価と、実際の車の価値の関係が崩れるため、その差分を含めて精算が必要になります。全損のように査定が0円になるケースでは、設定残価分が上乗せされ、負担が大きくなりやすいのもこのためです。
リース会社が車両代金を立て替えているから
カーリースは、利用者の希望に沿った車をリース会社が用意し、利用者は毎月の料金を支払って乗る仕組みです。いわば、リース会社が車両代金を立て替え、契約期間を通じて回収していく形といえます。
そのため、契約者が途中で解約すると、リース会社は当初予定していた期間分のリース料を受け取れなくなります。特に契約者専用に用意された車の場合、途中で返却されたからといって、すぐに適正な価格で売却できるとは限りません。
この未回収分の精算のために、中途解約時には違約金が設定されることがあります。
契約期間中の利用料金で収益を回収する仕組みだから
カーリースの月額料金には、車両代金のほか税金や保険料、リース会社の収益なども含まれ、契約満了までの利用を前提に設計されています。
途中で契約が終了すると、当初想定していた収益を確保できなくなるのです。その分の回収のため、中途解約時には違約金が一括請求される傾向があります。
違約金0円で中途解約可能
その理由とは?
「短期カーリースカルモくん」なら、契約から1年経てば違約金0円で中途解約が可能。その背景には以下の仕組みがあります。
✔ 2年という短期契約で総額を抑えやすい
✔ 中古車在庫が豊富なレンタカー会社との提携により、月額も抑えやすい
✔ ホンダ「N-BOX」、トヨタ「アクア」など人気車種を取り扱っている
ライフスタイルの変化に合わせて、乗り続けるか手放すか選べるので安心です。詳しくは下のボタンからチェックしてみましょう。

カーリースの違約金が払えない場合の対処法
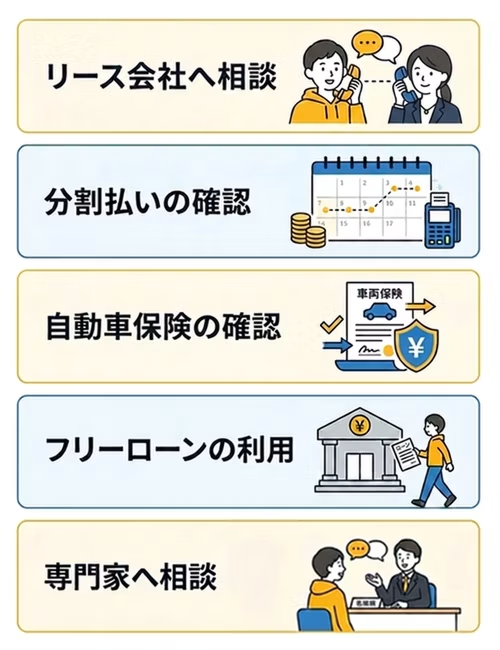
違約金は数十万円から100万円以上になることもあり、一括では払えないケースもあります。ここで避けたいのは、支払わずに放置することです。未払いが続くと遅延損害金が増えたり、信用情報に影響が出たり、最終的には車の引き上げや法的手続きに発展したりするおそれがあります。
そこで、以下では違約金を払えないときの対処法について解説します。
まずはリース会社へ相談する
提示された違約金が一括で支払えない場合は、まず契約中のリース会社へ連絡し、状況を説明しましょう。事情によっては、支払い方法について相談に乗ってもらえることがあります。
契約前の疑問や、不測の事態が起きたときも、早めの連絡が大切です。
分割払いができるか確認する
相談の際は、分割払いや支払い期限の延長が可能かも合わせて確認しましょう。やむをえない事情で解約に至った場合、リース会社によっては柔軟に対応してもらえることがあります。
ただし、支払いに関して柔軟に対応してもらえるかどうかはリース会社の判断次第です。契約書に「一括払い」と明記されている場合、分割払いが認められない可能性もあるため、早めに相談することが重要です。
自動車保険(任意保険)の補償を確認する
全損事故や盗難で中途解約になった場合、自動車保険(任意保険)の車両保険や、リースカー車両費用特約などで違約金をカバーできる可能性があります。
保険会社に連絡し、カーリースの中途解約に伴う違約金は補償対象かを確認してみましょう。契約内容によっては、全額または一部を保険金でまかなえることもあります。
銀行のフリーローンを利用して借りる
どうしても違約金の一括払いが難しい場合は、使い道を限定していない銀行のフリーローンを検討する方法もあります。フリーローンなら、違約金の支払いにあてられます。
ただし、金融機関の審査に通る必要があり、年収や支払い能力などの審査の結果、利用できないこともある点に注意が必要です。
専門家に相談する
支払いが困難な場合は、次のような専門家への相談も検討しましょう。
・消費生活センター:契約内容の確認や交渉方法のアドバイス
・弁護士:債務整理を含め、法的な観点からの対処法の提案
・ファイナンシャルプランナー:支払い計画の見直しや家計改善のアドバイス
なお、違約金を支払わないまま放置すると、信用情報に影響が出る可能性があります。どうしても払えないときは、一人で抱え込まず専門家を頼ることをおすすめします。
カーリースの違約金を発生させないためにできること
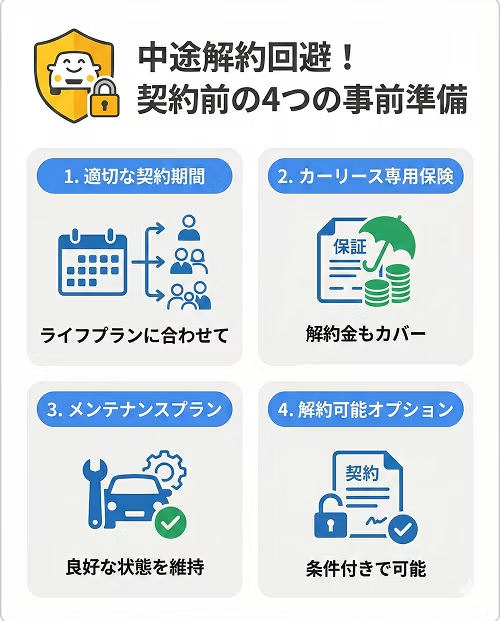
カーリースの中途解約は手続きの手間だけではなく、まとまった違約金の支払いがあり、できれば避けたいものです。そこでカーリースの中途解約を防ぐために、契約前に注意したいポイントを解説していきます。
ライフスタイルに合った契約期間を選ぶ
一般的にカーリースの月額料金は、契約期間が長いほど安くなる傾向があります。ただし、安さだけで長期契約を選ぶと、転勤や家族構成の変化で途中解約が必要になったときに負担が大きくなります。
転勤の周期や、子供が生まれるタイミングなど、先のライフプランを想定し、月額とのバランスを見ながら無理のない期間にすることが大切です。
任意保険・カーリース専用保険に加入する
契約期間を適切に選んでも、全損事故や盗難は自分だけでは防ぎきれません。任意保険、特にリースカー車両費用特約が付帯するカーリース専用保険なら、故障・盗難・自然災害などによる中途解約時の違約金を補償対象にできるケースがあります。
補償範囲を契約前に確認し、必要な備えをしておきましょう。
日頃からメンテナンスを行う
自然故障でも車に乗れなくなると、中途解約となり違約金が発生することがあります。日頃からメンテナンスを行い、不具合を早めに発見することが予防につながります。
メンテナンス費用が月額定額に含まれるプランを選ぶと、出費を気にせず定期点検しやすく、車を長持ちさせやすくなります。
中途解約に対応したカーリースを選ぶ
近年は、条件付きで中途解約を認めているカーリースや、一定期間の経過後に解約・乗換えができるサービスもあります。違約金の発生リスクが気になる場合は、そうしたサービスを選ぶのもひとつの方法です。
ただし、中途解約に対応したプランは月額が高めになる傾向もあるため、総額と条件を比較して判断しましょう。
なお、中途解約が可能な短期カーリースカルモくんは、月額も総額も抑えやすいのが特徴です。契約期間が2年と短く、人気車種をラインナップ。利用から1年経過すれば、違約金0円で中途解約ができます。 違約金が心配な方、利用期間が決まっていない方はぜひチェックしてみましょう。
 あなたにおすすめの記事
中途解約するときのカーリース手続きの流れ

上で解約金の目安や支払いへの対処法を確認してきましたが、実際に中途解約の手続きはどのように進めていくのでしょうか。
もし、やむをえない事情が生じてカーリースを中途解約したい場合、まずはリース会社に中途解約を希望する旨を伝えましょう。解約が可能かどうかは、リース会社がその理由を基に判断します。
ここでは、リース会社がその申し出を承認してから、中途解約成立までの流れを見ていきます。
1. 車の査定と解約金の算出
中途解約の承認を受けたら、リース会社による車の回収・査定が行われます。おもに新車新規登録からの経過年数や、車両についた傷やへこみ、走行距離などから車の査定額を算出し、残りの契約期間なども踏まえて解約金の額を確定します。
2. 中途解約の意思確認、必要書類の提出
解約金が確定し、契約者の費用負担などの説明が行われたら、最終的な解約の意思確認が行われます。この段階でも中途解約の意思が変わらない場合、必要書類を提出して解約の手続きに入ります。
3. 解約金を支払い、中途解約の手続きが完了
リース会社から中途解約の合意書などの書類が届きますので、記入して返送し、解約金の精算(振込)が終わったら中途解約の手続きは終了です。
なお、中途解約までの具体的な手続きはリース会社ごとに異なります。また、解約の理由によっては証明書などの提出を求められることもあります。
カーリースをさらに詳しくご紹介
まとめ|違約金を発生させないため、計画的にカーリースを利用しよう
カーリースで違約金を発生させないためには、ライフプランに合った期間で契約したり、負担の少ないカーリースを選んだりすることが重要です。
月々10,000円台から新車に乗れるカーリースカルモくんなら、1~11年から契約年数を選べるうえ、カーリースに特化した独自の自動車保険の相談も可能です。また、利用1年で中途解約ができる短期カーリースカルモくんも選択肢のひとつです。
まずは下の「お試し審査」で希望を伝えて、気軽に車種やプランの相談をしてみましょう。

※この記事は2026年8月時点の情報で制作しています
よくある質問
- Q1カーリースで違約金が発生するのはどのようなとき?
A:カーリースは契約期間を決めて利用するため、原則として中途解約ができません。事故や盗難、ライフプランの変更などで、やむをえず解約しなければならない場合には、違約金が発生します。
- Q2カーリースで中途解約のリスクを減らし、違約金を発生させないためにできることは?
A:ライフプランの変更による中途解約のリスクを減らすには、きちんと計画を立ててから契約期間を決めることが重要です。また、全損事故や盗難に備えるために任意保険に加入したり、自然故障を防ぐために日頃から車のメンテナンスをしたりすることも効果的です。
- Q3カーリースの違約金が払えないとどうなる?
A:まずはカーリース会社に連絡し、相談をしましょう。放置して未払いが続くと、遅延損害金が加わったり信用情報に影響が出たりするおそれがあります。最終的には、車の引き上げや法的な手続きに発展することもあります。一括で払うのが難しい場合は、使い道を限定しない銀行のフリーローンを活用する方法もありますが、利用には審査が必要です。


カーリースの契約中に玉突き事故を起こしてしまい、中途解約に。自動車保険に加入していましたが、失敗したのは違約金が補償対象外だったこと。解約の際に80,000円ほど自腹で支払うことになりました。