ローンが通らない人専門店とは?審査落ちでも車を持てる仕組みと対策

執筆者・監修者
伊藤 真二ファイナンシャルプランナー/編集長
更新日:2026.10.23
車が欲しいけれどローンが組めない方も、ローンが通らない人専門店が提供する自社ローンなら、車を持てる可能性があります。
しかし、実際に利用して「想定よりも高かった」「車を手放すリスクを負った」など、後悔する方も少なくありません。さらに、自社ローンでも審査に通らないケースもあるため、選択肢を広く知っておくことが大切です。
そこで、ローンが通らない人専門店の仕組みや自社ローンのデメリットのほか、自社ローンに通らない人の特徴と落ちたときの対策、一般のローン審査の対策について、実際の利用者の口コミとあわせて解説します。また、ローンを組まずに車を持つ方法についても見ていきましょう。
【この記事のポイント】
✔ ローンが通らない人専門店では、自社ローンと呼ばれるサービスを提供している
✔ 自社ローンでも、今の返済が滞っている、収入を証明できないといった場合は審査に通らないことがある
✔ ローンを組まなくても負担を抑えながら新車に乗る方法はある
※この記事はPRを含みますが、情報には一切影響しておりません
目次
ローンが通らない人専門店とは?
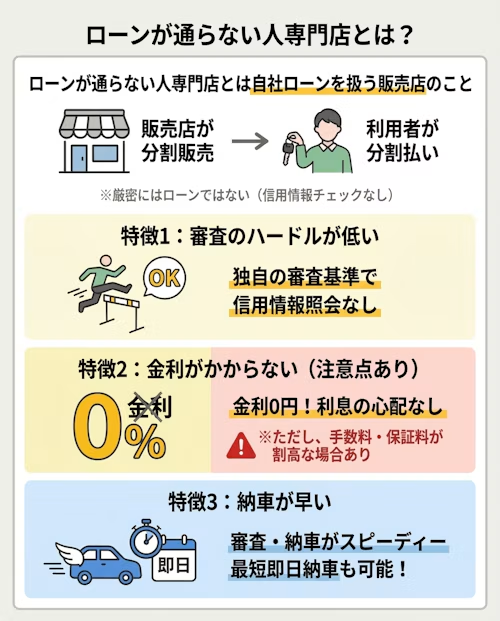
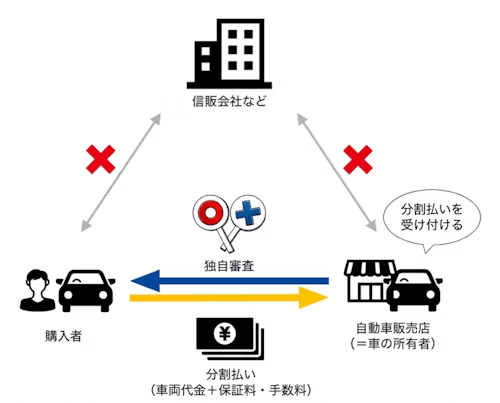
ローンが通らない人専門店とは、車の購入代金を販売店に直接分割で支払える「自社ローン」を提供している自動車販売店を指します。自社ローンでは、信販会社などを通さず、販売店に代金を分割払いすることで、車の購入が可能です。
自己破産や債務整理の経験がある方、過去に支払いの滞納がある方のほか、パート・アルバイトやフリーランス、年金受給者など、一般的なローンの審査に不安がある方が、ローンが通らなくても車が買える店として利用を検討するケースが多くみられます。
なお、自社ローンは金銭の借入れではないので、厳密にはローンではありません。一般的なローンとは異なり、信用情報がチェックされないケースがほとんどです。そのため、ローンが通らない人でも利用できる可能性が高くなります。
まずは、自社ローンの特徴について詳しく見ていきましょう。
審査のハードルが低い
自社ローンでも、通常の自動車ローンと同じように審査があります。
ただし、自社ローンでは、一般的なローンのように信販会社を介してクレジットカードやローンの利用状況などの信用情報が照会されず、販売店独自の基準で審査を行います。
特に、現在の支払能力が重視される傾向があり、過去の金融事故が原因で通常の自動車ローンを組めない方でも利用できる可能性があるでしょう。
金利がかからない
自社ローンは、借入れではないため金利がかからず、利息による支払い負担が増える心配がありません。
ただし、その分高額な手数料や保証料が上乗せされるのが一般的で、通常の自動車ローンよりも支払総額が高くなるケースがほとんどです。
車が納車されるまでが早い
一般的な自動車ローンでは、審査を基に融資が決定されるため、審査結果が出るまで数日から数週間かかります。さらに、新車を購入する場合は、納車まで数ヶ月程度かかることもあるかもしれません。
これに対して、自社ローンでは販売店自身が審査・手続きを行うため、早ければ即日に審査結果がわかります。また、多くの場合、在庫の中古車が対象となるため、車両の点検が済めばすぐに納車してもらえることもあります。
中には、審査を申し込んだ当日に乗り始められることもあるため、急いで車を手に入れたい方にもおすすめです。
自社ローンのデメリット
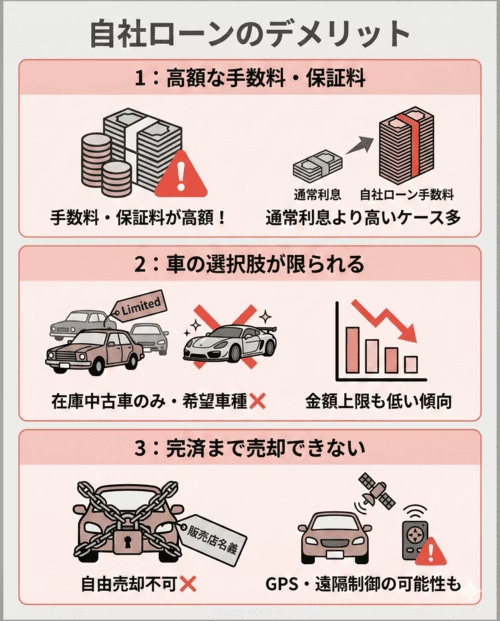
自社ローンにはメリットがある一方、いくつかのデメリットもあります。以下に紹介するデメリットを確認したうえで、自社ローンの利用を検討しましょう。
高額な手数料や保証料が必要になることがある
一般的に自社ローンは、金利がない代わりに手数料や保証料が上乗せされます。その具体的な金額は販売店によって異なりますが、通常の自動車ローンで支払う利息よりも高額になるケースが多いです。支払総額を見ると、割高になる場合がほとんどです。
車の選択肢が限られる場合がある
自社ローンを扱っているのは、中古車販売店が中心になります。そのため、車の選択肢が店舗に在庫がある中古車に限られ、希望の車種に乗れない場合があります。
また、自社ローンで申し込める金額の上限は、通常の自動車ローンよりも低い傾向があるため、注意が必要です。乗りたい車種があっても、上限を超える高額な車は選べない可能性があることを知っておきましょう。
支払いが済むまで車を売却できない
自社ローンでは、支払完了まで販売店が車の名義を所有します。そのため、自社ローン返済中の車は、自由に売却ができません。売却を希望する場合は、残額を一括で支払うよう求められるのが一般的です。
なお、支払いが滞った場合に備え、車にGPSやエンジンの遠隔制御装置などをつけられるケースもあります。支払いが滞ると、車の所有者である販売店に車を引き上げられることもあるため、契約前に滞納したときの決まりを確認しましょう。
また、販売店によっては返済状況が信用情報機関に登録されないため、完済しても信用情報に返済の実績が残らない場合がある点にも注意が必要です。

40代・男性
* カルモマガジン編集部が、2023年11月21日に「自社ローンで車を購入した際、GPSや遠隔制御装置が取り付けられたことがある方」を対象として行ったインターネット調査を基に掲載
自社ローンの契約前に確認すること
自社ローンは、通常の自動車ローンの審査に通らない場合でも利用できる可能性がある一方で、支払総額が割高になるといった注意点もあります。契約前に、次のポイントを確認しましょう。
月々の返済額が家計に対して無理のない水準か
目安として、年間の返済額が年収(額面)の25~35%を超える場合は、負担が重くなりやすいといわれています。
手取りで考えると負担はさらに重くなるため、現在の生活費やほかの借入状況も踏まえて、継続して支払えるかを具体的に試算しましょう。
支払総額をほかの選択肢と比較しているか
自社ローンは金利がない代わりに、手数料や保証料が上乗せされるケースがあります。銀行系マイカーローンやカーリースなどと総支払額を比較したうえで判断することが大切です。
頭金を入れたほうが有利にならないか
頭金を用意できる場合は、借入額を減らすことで総支払額を抑えられる可能性があります。資金計画全体の中で、最適なバランスを考えることが重要です。
契約内容を書面で確認したか
手数料・保証料を含めた総支払額、完済までの車の名義、支払いが遅れたときの決まりのほか、GPSやエンジンの遠隔制御装置をつけるかは、契約前に書面で確認すると安心です。

伊藤 真二(ファイナンシャルプランナー)
自社ローンは「信用情報の問題で通常のローン審査に通らない」「急ぎで車が必要」といった事情がある方にとって、有効な選択肢となりえます。ただし、重要なのは通りやすさだけで判断しないことです。家計全体の収支や将来のライフイベントも見据え、総支払額、返済期間、ほかの手段との比較を行ったうえで選ぶようにしましょう。状況によっては、カーリースや家族名義でのローン利用など、別の方法が適している場合もあります。
おすすめの自社ローン3社の特徴
ローンが通らない人専門店には、どのようなものがあるのでしょうか。ここでは、自社ローンを扱う中古車販売店のうち、支払い回数や金利などの条件を公式サイトで公開している3社を取り上げ、その特徴を紹介します。
カーマッチ
出典:カーマッチ
中古車販売店カーマッチの自社ローンは、職業や勤続年数などにかかわらず、一定収入があれば審査可能です。金利はかからず、審査結果は最短15分でわかります。
支払い回数は通常最大48回まで(審査状況や車両によって異なる)。原則、連帯保証人が必要ですが、保証人なしのプランも用意されています。コンパクトカーからミニバン、輸入車まで幅広い車種をそろえているのも特徴です。
カーライフグループ
出典:カーライフグループ
カーライフグループは、納車の全国対応が可能な中古車販売店です。頭金なしで利用でき、支払い回数は12回から84回まで選べます(72回・84回は一部の車のみ)。
支払いの遅延や自己破産、任意整理などで他社のローンを断られた方も対象としており、自営業や年金受給、フリーター、派遣社員、主婦の方も申し込めます。1年間の無料保証付きなので、安心して乗り始められるでしょう。
オトロン
出典:【オトロン】
オトロンは、審査通過率95%以上をうたう自社ローン専門の中古車販売店。取扱車種は中古車のみですが、すべての車が点検整備・走行テスト・クリーニング済みで、新しく車検を2年つけて納車してくれるのもうれしいポイントでしょう。
支払い回数は最大48回まで。審査通過が難しい方、連帯保証人がつけられない方向けに、GPS装置を取り付けた特別プランも用意されています。ボーナス払いも相談可能です。

なお、3社とも中古車販売店になり、価格等は要問い合わせになります。
また、手数料なども車種の価格や利用条件などによって異なります。詳細を知りたい場合は、各社にお問い合わせください。
まずは審査に通るか試してみる
通常のカーローンよりも審査のハードルが低いカーリースカルモくんなら、車のローン審査に落ちた方の多くが、欲しかった新車でカーライフを始められます。
頭金など初期費用不要、ボーナス払いなし、月々10,000円台から新車を持てるカーリースカルモくんの「お試し審査」を利用すれば、3分程度の入力で、保証人がいなくても審査に通るか簡単に確認可能です。
 審査が不安な方はこちら
自社ローンに通らない人の特徴は?
自社ローンは、信用情報よりも今の返済能力を重視するため、一般的なローンより審査のハードルは低めです。ただし、誰でも必ず通るわけではなく、次のような場合は自社ローンでも審査に通らないことがあります。
〈自社ローンに通らない人のおもな特徴〉
・今、ほかの借入れやクレジットカードの支払いが滞っている
・月々の返済額が、収入に対して重すぎる
・安定した収入があることを証明できない
・年収に見合わない高額な車を選んでいる
・連帯保証人やGPS装置の取り付けなど、販売店の条件を受け入れられない
・申込み内容に偽りや不備がある
自社ローンの審査では、おもに今の収入と支出(家賃やほかの借入れの返済など)、仕事の状況、申込み内容、頭金や保証人の有無などが確認されます。一般的なローンのように信用情報機関へ照会しないケースがほとんどですが、確認する内容は販売店によって異なります。
返済の重さの目安は、年間の返済額が年収(額面)の25~35%を超えるかどうかです。手取りで考えると負担はさらに重くなるため、申し込む前に月々の返済額を試算しましょう。
伊藤 真二(ファイナンシャルプランナー)
自社ローンの審査に落ちる方の多くは、今ある借入れの返済が滞っているか、収入に対して返済額が重すぎるケースです。審査に通るかどうかだけでなく、毎月の返済を最後まで続けられるかを先に試算することが、契約後のトラブルを防ぐことにもつながります。
自社ローンに落ちたときの対策
自社ローンは販売店ごとに審査基準が異なるため、1社で落ちても車に乗る方法は残されています。落ちた理由に心当たりがある場合は、それを解消したうえで、次の選択肢を検討しましょう。
別の販売店に申し込む
自社ローンは販売店ごとに審査基準が異なるため、1社落ちても別の販売店なら通る可能性があります。連帯保証人の要否、GPS装着の有無、支払い回数の上限など、各社の審査条件を比較したうえで、自分の条件に合った販売店を選びましょう。
また、自社ローンとは別に、過去に金融事故がある方を対象として、独自の基準で審査する「信用回復ローン」を扱う販売店もあります。
連帯保証人を用意して再申込みをする
自社ローンでは、連帯保証人をつけることを審査の条件にしている販売店もあります。本人の収入や返済の状況だけでは審査に通らなかった場合でも、安定した収入のある家族などに連帯保証人になってもらうと、販売店の判断が変わり、審査に通る可能性があります。
ただし、連帯保証人は、本人が支払えなくなったときに、本人と同じ責任で残りの代金を支払う立場です。お願いする前に、月々の支払額や支払回数、支払いが遅れたときの扱いを伝え、納得してもらったうえで申し込みましょう。
なお、連帯保証人を立てられない場合でも、GPS装置の取り付けなどを条件に、保証人なしで申し込めるプランを用意している販売店もあります。
滞納している支払いを解消して実績を作る
自社ローンの審査では、今の収入だけでなく、ほかの借入れやクレジットカード、携帯電話料金などの支払いが滞っていないかも見られます。今まさに支払いが滞っていると、「新しく組む分割払いも滞るのでは」と判断されやすく、審査に通りにくくなります。
申し込む前に、滞っている支払いがあれば先に解消しましょう。一度に払うのが難しい場合は、支払い先に相談して支払い方を決め、その約束どおりに払い続けることが大切です。
滞納を解消した後は、毎月の支払いを数ヶ月きちんと続けてから申し込むと、今の返済能力を示しやすくなります。滞納の記録は解消した後も一定期間は信用情報に残りますが、自社ローンは販売店独自の基準で現在の支払能力を重視する傾向があるため、支払いを続けている実績は判断材料になります。
車の価格を下げる・頭金を入れる
自社ローンの月々の支払額は、概ね購入金額(車両価格に手数料・保証料を加えたもの)を支払回数で割って決まります。そのため、車両価格を下げたり頭金を入れたりして分割で払う金額を減らせば、月々の支払額が下がり、審査で見られる返済の負担も軽くなります。
車両価格を下げるには、軽自動車やコンパクトカーなど車のランクを見直す、年式が少し古い車や走行距離が多めの車も候補に入れる、必要のないオプションを外すといった方法が有効です。
月々の負担が抑えやすいカーリースを検討する
自社ローンに落ちたときは、カーリースも選択肢に入れてみましょう。カーリースは月々定額で車を利用する方法で、自動車ローンや自社ローンで車を買う場合より月々の支払額を抑えやすいのが特徴です。月々の負担が軽い分、審査で見られる返済の負担も小さくなり、審査のハードルが下がりやすい傾向があります。
また、自社ローンで選べるのはおもに販売店の在庫の中古車ですが、カーリースなら新車を選べるサービスもあります。
伊藤 真二(ファイナンシャルプランナー)
自社ローンに落ちたからといって、条件を変えずにすぐ別の店に申し込むのはおすすめしません。まずは落ちた理由を考え、滞納の解消や車両価格の見直しなど、返済の負担を下げてから申し込むほうが、無理のない契約につながります。カーリースのように月々の支払額を抑えやすい方法も含めて比べてみてください。
ローンが組めなくてもカーリースなら新車に乗れる
カーリースは、自動車ローンと比べて月々の支払額を下げやすく、審査に通りやすい傾向があります。
特にカーリースカルモくんは、業界最安水準*の料金設定で、自動車ローン審査に落ちた方の利用実績も豊富です。ローンが通らない人専門店の利用を検討している方でも、新車に乗ってカーライフを送れる可能性があります。
「お試し審査」で審査に通るか、あらかじめチェックできますので、気軽に申し込んでみましょう。
* 調査日と調査概要はコンテンツポリシー参照
ローンが通らない人専門店を利用した方の体験談
自社ローンで車を購入した方は、充実したカーライフを送れているのでしょうか。また、後悔していることはないのでしょうか。検討材料のひとつとして、利用者の体験談を見ていきましょう。
自社ローンを利用して良かったという方の体験談

20代・男性
トヨタ「プリウス」を自社ローンで購入しました。支払総額は150万円ほどで、契約期間は3年です。通常のローンと比べて審査に通りやすいのと、納車までの時間も早いので自社ローンを選択しました。実際に審査はスピーディで楽でしたね。利用してみての後悔も特にありません。

20代・女性
軽自動車の中古車を契約期間3年、支払総額40万円ほどで購入しました。自社ローンを選んだのは、現金で一括購入するのは無理だったのと、通常のローンは面倒なことが多く感じたからです。また、自社ローンならば、その日にローンが組めそうだったのもポイントでしたね。手続きも簡単で、現状、失敗したと思うようなこともありません。

20代・男性
ブラックリスト掲載中でしたが、自社ローンの審査に通りました。総支払額は約100万円、月々の支払額は10,000円ほどです。また契約の際に頭金を10万円程度用意しました。支払い自体は楽なので、助かっています。
このように、自社ローンを利用している方は、手続きの手間や審査の通りやすさにメリットを感じているようです。
実際に、信用情報に傷があるにもかかわらず審査に通った方もいることから、審査に不安がある方にはメリットの大きい方法といえます。
自社ローンを利用して後悔した方の体験談

20代・男性
契約期間5年でトヨタ「アクア」を購入しました。支払総額は150万円、月々の支払額は25,000円です。このほか頭金で50万円ほど入れました。手続きが簡単なのは良かったですが、手数料が高いのと、車が担保になる点はデメリットだと思います。

30代・女性
トヨタ「プリウス」を、10年で契約しました。支払総額は300万円でした。審査に通りやすいので、自動車ローン審査に不安がある方には向いている方法だと思います。勧められるままに契約してしまい、結果、手数料が高額だったことを後悔しています。

20代・女性
3年落ちで走行距離30,000kmほどの車を、3年契約、総支払額200万円で購入しました。中古車しか選べなかったこと、また、実際のところ手数料が高くて損する部分が多いと感じました。
ネガティブな体験談を見ると、手数料が上乗せされ、支払総額が割高になったことにデメリットを感じている方が多いのがわかります。また、中古車が中心になること、車が担保になることに不満を感じている声も見られます。
こうしたデメリットも踏まえたうえで、自社ローンを検討するといいでしょう。
* カルモマガジン編集部が、チャット調査ツール「Sprint」にて、2022年8月2日に「車を購入するのに販売店が提供する「自社ローン」を利用した人」、2023年3月31日「ブラックリスト掲載中に自動車ローンの審査に通った方」、2023年3月7日に「自社ローンを利用して車を購入し、後悔したことのある方」を対象として行ったインターネット調査を基に掲載
一般の車のローンに通らない理由と対策
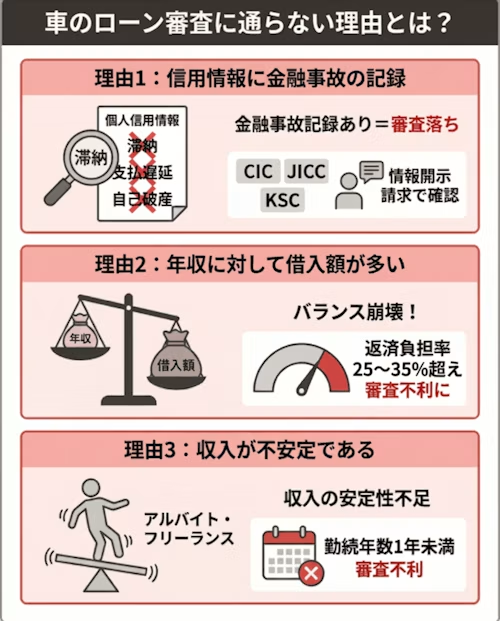
銀行やディーラーなど、一般的な自動車ローンの審査に通らない理由として、おもに次の3つが考えられます。なぜ審査に落ちてしまうのか原因を理解し、適切な対策を講じれば、一般の自動車ローンで車に乗れる可能性を高めることができるでしょう。
審査に落ちる原因を詳しく知りたい方はこちら
信用情報に金融事故の記録がある
通常の自動車ローン審査では、個人信用情報が照会されるのが一般的です。
過去に滞納や支払遅延、自己破産といった金融事故を起こしている場合、その個人信用情報に事故情報が記録されているため、審査に不利に働いてしまいます。
なお、個人信用情報は、信用情報機関であるCIC(シー・アイ・シー)やJICC(日本信用情報機構)、KSC(全国銀行個人信用情報センター)に情報開示請求を行えば、確認できます。
心当たりがある方は自身の信用情報を確認し、未払金などが見つかった場合はすみやかに精算しましょう。
また、こうした事故記録は永久に残るわけではなく、5~7年の保管期間が過ぎれば消去されるため、金融事故の記録が消えた後で、ローン審査に申し込むのもひとつの方法です。
年収に対して借入額が多い
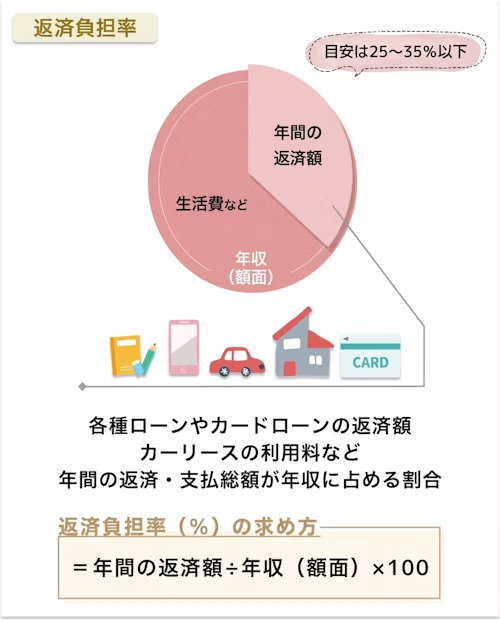
通常の自動車ローン審査では、年収と借入額のバランスがとれているかがチェックされます。年収に対して借入額が多すぎると、審査に落ちてしまうでしょう。
その指標のひとつとなるのが「返済負担率(返済比率)」です。これは、年収に占める年間の返済額の割合で、この値が25~35%を超えると返済が滞るリスクが高いとみなされ、審査の際に不利になるといわれています。
返済負担率を下げるには、すでに組んでいるローンを完済や繰り上げ返済で減らしておくことや、車両のグレードを下げる、不要なオプションをはずす、頭金を入れるといった方法で借入額を減らすことが有効です。
収入が不安定である
通常の自動車ローン審査では、申込者の収入の安定性も確認されます。アルバイトやパート、フリーランスの方などは収入が安定していないとみなされ、審査に通りにくい傾向があります。
また、勤続年数が1年未満など短い場合も、自動車ローン審査では不利になりやすいです。
* 調査日と調査概要はコンテンツポリシー参照
ローンが通らない人専門店を利用せずに車に乗るには?
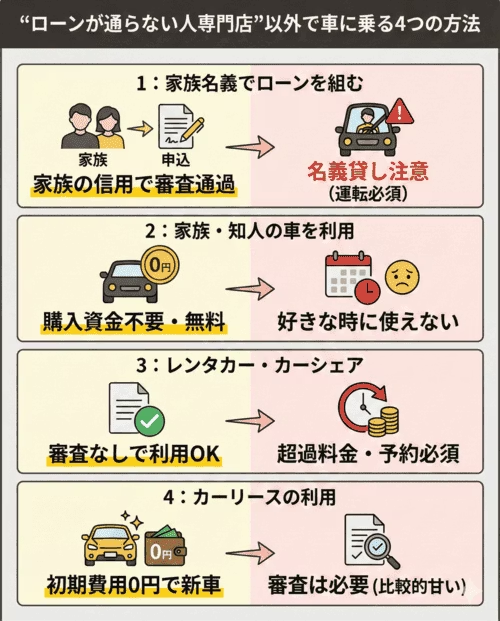
ローンが通らない人専門店を利用しなくても、車を利用する方法はあります。ここでは、その選択肢をいくつか紹介しましょう。
家族の名義で自動車ローンを組む
両親や配偶者など家族の名義でローンを組み、その車をファミリーカーとして使うことも可能です。この場合、名義人である家族が審査を受けるため、その方の収入が安定しており、信用情報に傷がないことが求められます。
なお、ローンの名義人が車をまったく運転しない場合は、「名義貸し」とみなされるおそれがあります。おもに、車を運転する方が名義人になる必要があるため、ご注意ください。
家族や知人の車を利用する
車を持っている家族や知人に、必要なときだけ車を貸してもらうのもひとつの方法です。すぐに借りられる状態なら、購入するよりも早く車を調達できるでしょう。購入資金が不要なのもメリットです。
ただし、自分が車を必要としているタイミングで乗れないことがあるため、仕事などの用途に使うのは難しいといえます。また、他人の車であるため、傷や汚れなどに自分の車以上に注意を払う必要があります。
レンタカーやカーシェアリングを利用する
ローンに通らなかった場合、レンタカーやカーシェアリングを利用するのも選択肢のひとつです。
「わ」や「れ」ナンバーになるためマイカーではないことはわかってしまいますが、通常の自動車ローンやローンが通らない人専門店とは異なり、これらの方法では車の使用に際して審査はありません。
ただし、いずれの方法も予定時間を超えて利用すると超過料金がかかり、負担が増えるおそれがあります。
また、レンタカーでは店舗にある在庫車を、カーシェアではカーステーションにある車を利用するので、必ずしも希望の車に乗れるとは限りません。
ほかの方の使用状況によっては、乗りたいタイミングで車に乗れないこともあります。
カーリースの利用を検討する
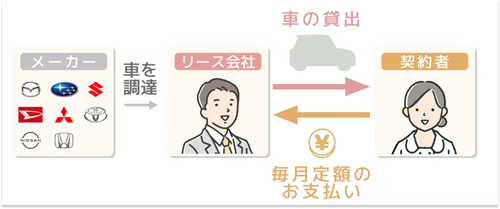
車に乗る手段として、購入以外にカーリースを利用する方法もあります。カーリースは「車のサブスク」とも呼ばれ、月々定額の利用料を支払うことで、マイカーのように新車に乗れるサービスです。
頭金などの初期費用は不要。各種税金なども料金に含まれているので、購入費用や維持費のためにまとまった資金を用意する必要がありません。
車の選択肢が豊富なリース会社も多く、国産全車種から新車を選べることもあるため、希望の車に乗れる可能性も高いでしょう。
利用にあたっては、信販会社を介した審査に通る必要がありますが、一般的にカーリースでは、通常の自動車ローンよりも審査のハードルが低いといわれています。そのため、ローン審査に落ちた方でも、カーリースで新車に乗れることがあるのです。
ローン審査に落ちてカーリースを選んだ方の体験談
新車をマイカーのように使えるカーリースでは、通常の自動車ローン審査に落ちたことがある方や審査に不安がある方でも、問題なく利用できているケースが多くみられます。
ここでは、ローン審査に落ちたが、カーリースで新車に乗れた方の体験談を紹介します。
クレジットカードの支払い遅れがありましたが、カーリースで審査に通りました
Iさん(30代/ダイハツ「ウェイク」を契約期間11年で契約)
大学生のときにクレジットカードの支払いが遅れたことが原因なのか、前の車を買うとき、ローン審査に落ちてしまいました。
一度審査に落ちているので、もうローンを組むのは難しいのかなと思い知り合いに相談したら、カーリースで試しに審査してみたらってすすめられたんです。不安はありましたが、受かったって連絡がきたときはうれしかったですね。
カーリースは、無理なく車を持てることが魅力だと思います。ずっと同じ金額を払えばいいだけだから電話代なんかと変わりないですよね。自由なお金がわかりやすくて、家計の管理がしやすいのはむしろプラスだと思います。
携帯電話料金の払い忘れがありましたが、カーリースで初めて新車に乗れました
Kさん(40代/ダイハツ「ムーヴ」を契約期間11年で契約)
最初は購入しようと思って、ローンに申し込んだら審査に通らなかったんです。調べてみたら以前に携帯電話の料金を払い忘れていたのが影響していたみたいです。
そんなとき、ローン以外にもカーリースっていう方法があるのを知り、カーリースなら審査に通るかもしれないという話だったので申し込みました。結果、無事目当ての車に乗れて満足です。
カーリースは、月々の支払いが安いから審査に通りやすかったのかもしれないですね。カーリースを利用して、人生で初めて新車に乗れました。
ローン審査に何度か落ちていましたが、カーリースで車を持てました
Kさん(60代/ホンダ「S660」を契約期間7年で契約)
これまでいろいろあって、何回か自動車ローン審査を試したけど無理でした。それでカーリースの審査をダメ元で受けてみたら、通ったんです。びっくりしましたが、カーリースを利用したことで、今、新車に乗れています。
カーリースはいろいろなプランがあるけれど、税金も何も全部コミコミで、一定の月額料金だから支払額が変わることがなく、安心ですね。年齢的に最後の車になるかもしれないので、カーリースで希望の車に乗れて満足しています。
ローンが通らない人専門店以外も検討しよう
ローンが通らない人専門店で自社ローンを利用すれば、ローンが組めない方でも車を購入する可能性が広がります。ただし、結果的に支払総額が割高になることや、車の選択肢が限られるなど、デメリットも少なくありません。自社ローンはあくまで、最終手段と考えてください。
審査に不安がある方は、ローンが通らない人専門店と同様、月々の支払いで新車に乗ることができるカーリースも検討するといいでしょう。
中でも、業界最安水準*のカーリースカルモくんは、審査対象となる利用料金が抑えやすく、自動車ローン審査に通らなかった方の利用実績も豊富です。
なお、カーリースカルモくんでは、審査に通るかどうかあらかじめ確認できる「お試し審査」をご用意しています。「お試し審査」とは、とりあえず仮の車種で審査を行うカーリースカルモくんならではのサービスで、結果を基に車種やプランを変更することも可能です。
審査に通らなくても、保証人や保証会社を利用するプランや、独自審査の自社リースをご提案しますので、車を持つチャンスが広がります。
契約前ならキャンセルも無料ですので、気軽に試してみてはいかがでしょうか?
* 調査日と調査概要はコンテンツポリシー参照
あなたにおすすめの記事
ローンが通らないときに車を買う方法5選!審査落ちの対処法も解説
※この記事は2026年10月時点の情報で制作しています
よくある質問
- Q1車のローンが通らない人専門店とは?
A:ローンが通らない人専門店とは、自社ローンと呼ばれるサービスを提供している販売店のことをいいます。利用者が販売店に購入代金を直接分割払いしていく仕組みです。信販会社を通じた信用情報の照会がなく、販売店独自の基準で審査が行われるため、通常のローンを組めない人でも利用できる可能性があります。
- Q2車のローンが通らない人専門店で提供される、自社ローンのデメリットは?
A:自社ローンでは、金利がない代わりに高額な手数料や保証料が上乗せされることや、車が中古車に限定されることが多いため、希望の車に乗れないといった点に注意が必要です。また、支払いが済むまで車の名義は販売店にあり、自由に売却できません。
- Q3ローンが通らない人専門店を利用する以外で車に乗るおすすめの方法は?
A:審査のハードルが低く、負担を抑えて新車に乗れる方法として、カーリースが挙げられます。中でも、カーリースカルモくんは、審査に通るかを事前に確かめられる「お試し審査」があり、ローンが通らない人専門店以外を検討したい方におすすめです。
- Q4自社ローンの審査にも通らない場合はどうすればいい?
A:自社ローンに落ちた場合は、「別の販売店に申し込む」「家族など安定収入のある方を連帯保証人に立てる」「滞納している支払いを解消する」「車の価格を下げたり頭金を入れたりする」「月々の支払額を抑えやすいカーリースを検討する」といった対策があります。カーリースは信販会社の審査を通す必要がありますが、月々の支払いを抑えやすいため、結果的に審査のハードルが下がりやすい傾向があります。
- Q5自社ローンの審査では何を調べられる?
A:自社ローンの審査では、おもに今の収入と支出(家賃やほかの借入れの返済など)、仕事の状況、申込み内容、頭金や保証人の有無などが確認されます。一般的なローンのように信用情報機関へ照会しないケースがほとんどですが、確認する内容は販売店によって異なるため、申し込む前に店舗に確認すると安心です。
- Q6自社ローンを滞納すると車はどうなる?
A:自社ローンでは、支払いが済むまで車の名義は販売店にあるため、支払いが滞ると販売店に車を引き上げられることがあります。また、GPSやエンジンの遠隔制御装置を取り付ける販売店もあり、滞納するとエンジンがかからなくなる場合もあるので注意が必要です。契約前に、支払いが遅れたときの決まりを確認しましょう。
- Q7自社ローンなら必ず審査に通る?
A:自社ローンは信用情報より今の返済能力を重視するため、一般的なローンより審査のハードルは低めですが、必ず通るわけではありません。審査通過率の高さをうたう販売店もありますが、今ほかの支払いが滞っている、収入を証明できない、年収に見合わない車を選んでいるといった場合は、自社ローンでも審査に通らないことがあります。

BMW「X3」の1年落ちを、自社ローンで利用金額500万円、7年で購入しました。購入時に遠隔制御装置が取り付けられ、ローンの支払いができなくなった場合に利用するとのことでした。仕方ないと感じましたし、特に困ったことはありませんが、支払い総額は高くなりました。